AI算力PCB(电路板)订单爆满,年三季度营收和利润狂飙,电路板指数(8841164.WI)6月高点10385.16点,近期高点9366.03点,“顶部”落差1019.13点(-9.81%);7月低点5708.83点,与11月16日低点5507.89点仅相差200.94点(-3.52%),走势跌宕起伏。
顺着利润的足迹向上溯源,真正的瓶颈赫然显现。面对上游三大材料,是押注“绝对稀缺、受制于织机产能”的电子布,还是相信“需求刚性、却面临扩产反噬”的覆铜板?
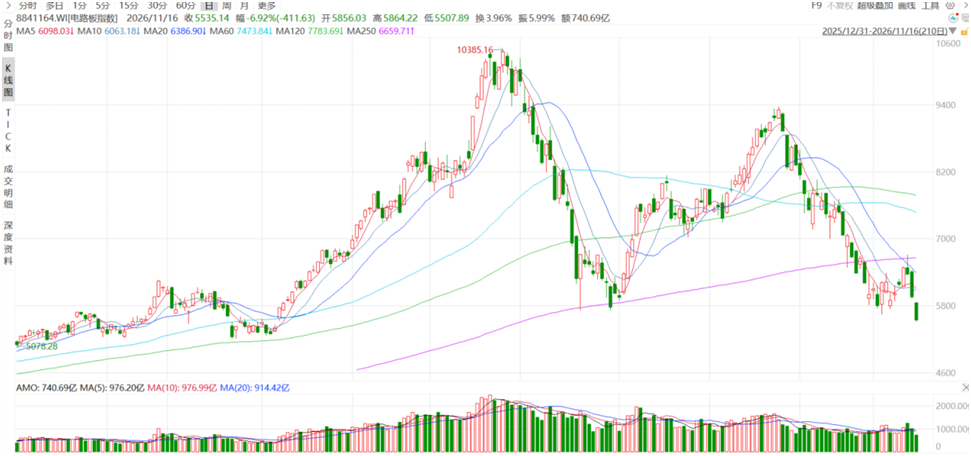
资料来源:Wind,截至2026.11.16
利润向上游集中,材料称王?
公开资料显示,PCB是电子产品的电路承载基板,被称之为“电子产品之母”。AI算力PCB从“承载元器件”升级为“算力系统高速互联、供电和散热的关键介质”,行业进入高端紧缺、低端承压的K型分化。
AI算力PCB与传统PCB最直观的差异首先落在层数上,天风证券研报给出的基准是,传统服务器PCB多为8至12层;AI算力主板普遍升级至18至30层,正交高速背板可达70至80层。
国金证券和中信证券分析,当前的AI算力PCB订单爆满,呈紧缺之势,覆铜板缺货涨价持续,Q3起相关厂商业绩加速释放。
光大证券指出,高端产能持续紧缺并挤压中低端产能,涨价与顺价预计持续至2027年下半年。多份研报均提到,PCB行业因原材料涨价而毛利率短期回升明显但较难持续。
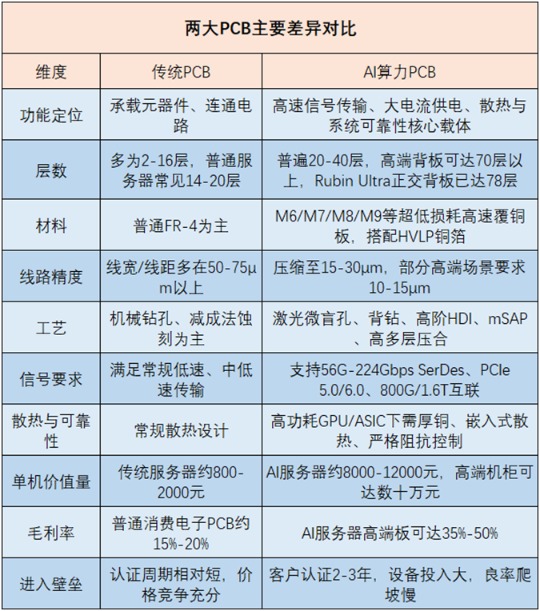
资料来源:根据公开资料整理
《理财周刊-财事汇》梳理发现,Wind数据显示,与AI算力PCB直接相关的A股上市公司中,材料端中覆铜板9家、电子布5家、铜箔5家(去重后共20家),供给端(板厂)中高端产品6家、中端产品8家、低端产品6家,合计39家(去重后)。
材料端2026年前三季度合计营业收入1335.11亿元,同比增长53.60%,相比于2024年前三季度增长97.53%。其中,营收同比全部为正,同比金额上升贡献最大的是生益科技(600183.SH),同比净增125.94亿元,方邦股份(688020.SH)以净增0.07亿元垫底。扣非后归母净利润合计207.05亿元,同比增长210.89%,相比于2024年前三季度增长788.63%。其中有2家扣非后归母净利润同比下降,分别为方邦股份-38.65%、长海股份(300196.SZ)-4.02%;同比金额净增超10亿元的有4家。
营收和主营利润均呈现出连续爆发之势,且利润增速远高于营收增速,说明驱动利润的不是“卖得更多”,而是“同样一平米的板子卖得更贵、赚得更多”。
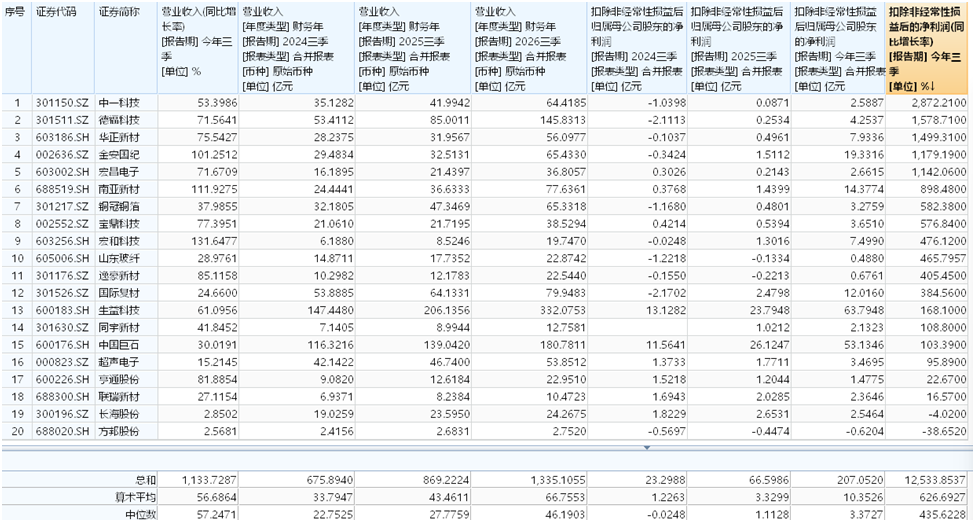
数据来源:Wind,截至2026.9.30
具体来看,营收端的变化可分为三类,一是量价齐升的生益科技、南亚新材(688519.SH)等,二是受益于涨价周期而与AI关联度较低的金安国纪(002636.SZ)、铜冠铜箔(301217.SZ)等,三是名义增长为正却近乎停滞的长海股份(300196.SZ)同比2.85%、方邦股份同比2.57%等。真正的AI材料龙头增速则在80%至130%左右,显著高于板块均值。
利润端则分层明显,以营收和利润两个增速的简单测算即可发现,利润增速中约3/4来自利润率提升,只有1/4来自收入增长。以销售毛利率交叉验证后,可得出一条大致的利润分配链:电子布>覆铜板高端料>覆铜板中低阶(含涨价水分)>铜箔,并非均匀可扩散。因此有部分市场人士认为这是典型的“量到顶、价未到顶”的周期中段特征,并不是景气见顶信号,毛利率的边际弹性正在消耗,2027年或将面临基数压力。
板厂分化
高端产能纯度决定利润归属
供给端(板厂)方面,2026年前三季度合计营业收入2278.01亿元,同比增长40.31%,相比于2024年前三季度增长75.13%。其中,只有弘信电子(300657.SZ)同比下滑,2家公司增速低于10%,中京电子(002579.SZ)1.83%、鹏鼎控股(002938.SZ)8.68%。东山精密(002384.SZ)同比净增贡献了183.09亿元登顶,沪电股份(002463.SZ)和深南电路(002916.SZ)分别为97.13亿元和90.20亿元,三者为正向贡献的绝对主力。扣非后归母净利润合计286.72亿元,同比净增126.71亿元(增速79.19%)。其中,5家公司扣非后归母净利润同比下滑,中京电子和博敏电子(603936.SH)同比由正转负。
板厂板块也处于“利润增速快于营收增速”的结构升级阶段,利润分配的分化却比材料端更剧烈。同时,利润分配的集中度却比材料端也更高,不过高的不是“龙头占比”,而是“高端产能的利润纯度”。
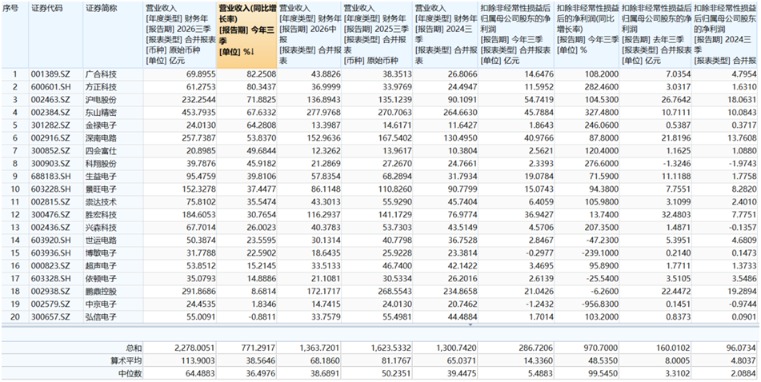
数据来源:Wind,截至2026.9.30
具体来看,板厂板块的营收变化类型与材料端大致相同,高增型和中增型较多,停滞和下滑型较少为3家;利润变化则与材料端差异较大,出现了明显恶化的中京电子、博敏电子和弘信电子。
而以常见的四象限分类将这些公司的营收类型和利润类型交叉时,出现了一个新的类别,即7家营收中增、毛利率居中、扣非净利润正增长但增速低于板块的中间过渡型公司,需单独划分为方向未定的迁移带。
当然,象限位置与公司“质地好坏”不总是一致,且从AI算力PCB的行业整体发展态势看,下表的分类方式或将在2027年上半年重新洗牌,尤其需要特别注意中间过渡型公司。
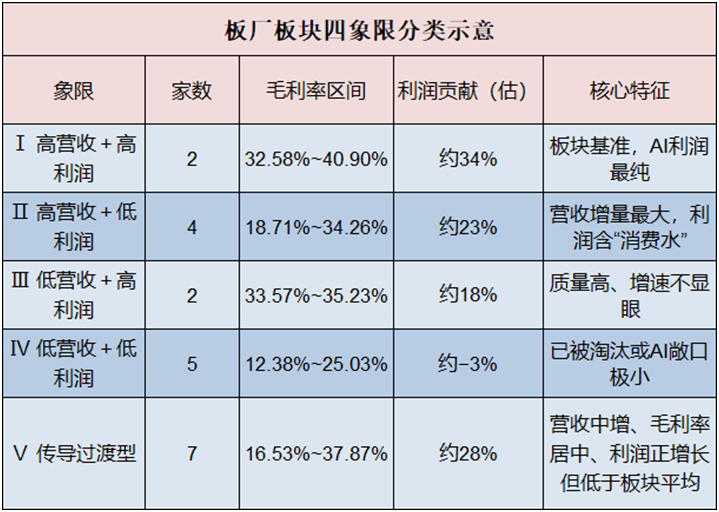
资料来源:根据公开资料整理,数据来源:Wind,截至2026.9.30
通常情况下,四象限中的公司定性较为明朗,其特征报表上很清楚,市场定价也基本完成,但中间过渡型公司却是板厂板块中唯一能观察到“涨价传导正在发生”的样本,正是验证“传导时滞”的实验场,板厂作为下游,需要1到2个季度完成成本转嫁,而Ⅰ类已传导完、Ⅳ类企业完全不具备成本传导能力。
比如,兴森科技(002436.SZ),2026年一季报销售毛利率19.17%、中报20.95%、三季报24.81%,逐季抬升的态势非常明显;而崇达技术(002815.SZ)上半年扣非后归母净利润1.48亿元,前三季度为6.41亿元,Q3单季利润相对上半年合计环比增幅233.11%;广合科技(001389.SZ)上半年销售毛利率39.27%,前三季度为37.87%,是相比于上半年唯一下滑的,验证了“传导是个体公司层面的,不是板块性的”。
利润重心上移,电子布稀缺性溢价
尤其关键的是,板厂板块的营收和利润变化,与材料端的同期变化相对比,基本可以确认供给端的瓶颈在材料,由此得出结论,本轮AI算力PCB景气的瓶颈和利润分配重心都在供给链上游(材料)。
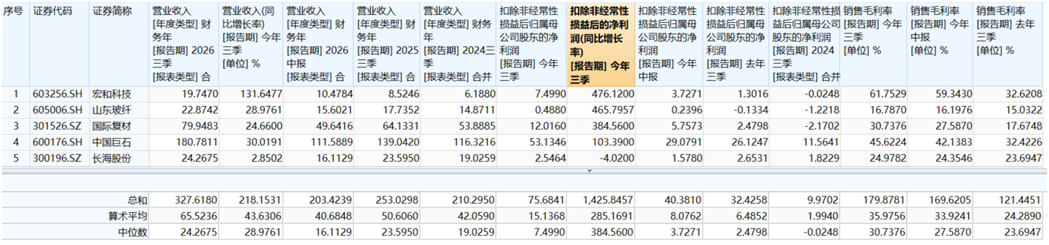
而上游材料主要分为覆铜板、电子布、铜箔这3大板块。多份研报显示,电子布是唯一“自身就是稀缺原料”的环节,其核心设备是高端电子布织机,全球供给高度集中,新进入者通常无法在1年内形成有效产能,叠加当前毛利率和扣非后销售净利率都相对较高,基数效应即将显现。
电子布板块2026年前三季度营业收入合计327.62亿元,同比29.48%,营收同比增速不及材料端整体增速。相比于2024年前三季度增长55.79%,但相比于2026年上半年却增长61.06%,说明Q3单季放量明显。扣非后归母净利润增速超营收,2026年前三季度同比133.36%,远超材料端主营利润同比增速,相比于2024年前三季度增长659.08%,相比于2026年上半年增长87.42%。其中,基数最大的龙头中国巨石(600176.SH)扣非后归母净利润同比增长103.41%,而长海股份(300196.SZ)则利润同比下滑。由此可见,毛利率的提升(平均毛利率前三季度同比上升11.69个百分点)对利润的贡献远大于营收的增长,提价与结构升级并举。
数据来源:Wind,截至2026.9.30
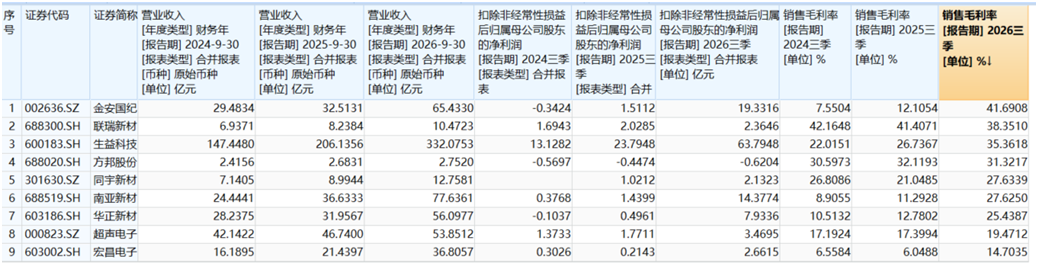
覆铜板是M8/M9材料的直接载体,AI升级对其价值量拉动最直接,因而确定性较高,其劣势是被上下夹击的环节,在扩产竞赛已经开始的情况下,毛利率或将很快见顶。2026年前三季度板块合计营收647.88亿元,同比增长63.88%,相比于2024年前三季度增长112.81%;扣非后归母净利润合计115.45亿元,同比增长262.71%,相比于2024年前三季度增长629.31%。平均销售毛利率27.63%,相比于2024年前三季度提升了10.44个百分点,且提升时间段主要集中在过去一年,量价齐升,但阶段性较强。其中,龙头生益科技(600183.SH)营收利润双双阶梯式上升,方邦股份(688020.SH)则似乎被市场遗忘。
数据来源:Wind,截至2026.9.30
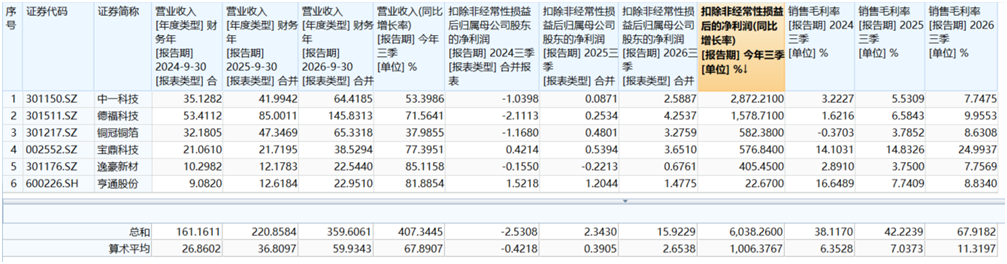
铜箔板块则呈现出较为明显的利润修复态势,合计营业收入359.61亿元,同比增长62.82%,相比于2024年前三季度增长123.14%;扣非后归母净利润合计15.92亿元,同比增长580.34%,而2024年前三季度整体亏损2.53亿元。平均毛利率虽有大幅提升但仍相对较低,2026年前三季度为11.32%,属低基数修复,量增价弱。
数据来源:Wind,截至2026.9.30
综上所述,覆铜板是“订单的直接承接者”,涨价由PCB厂的刚性需求推动;电子布和铜箔的涨价是“覆铜板厂扩产与升级带来的派生需求”,节奏上通常滞后于覆铜板,但持续期可能更长。当前AI算力PCB产业链上材料端的利润正在从铜箔、电池材料等传统环节,向覆铜板与电子布迁移。
(文章来源:理财周刊-财事汇)




