01
引言:大药企开始拥抱AI
11月5日,美国AI药物研发公司Chai Discovery宣布与罗氏达成合作,后者将在旗下多个药物发现项目中使用Chai的AI模型和蛋白质设计平台。
这已经不是Chai第一次获得跨国药企认可。2026年以来,礼来、辉瑞、诺华、BMS、GSK等全球大型制药企业相继与其建立合作关系。
其中,10月9日与GSK的合作尤其值得关注。
在正式扩大合作之前,GSK先利用Chai的AI模型针对不同靶点设计候选分子,随后在自己的实验室进行验证,并在全部受测靶点中找到了具有结合能力的分子。正是这些实验结果,推动了双方进一步扩大合作。
尽管这还不能证明AI设计的分子已经具备临床开发价值,但至少说明,AI已经不再只是药企用于探索新技术的工具,而是开始进入实际的分子发现和实验验证流程。
对于医药研发产业链而言,这自然带来了新的想象空间。
AI能够更快地设计药物分子,但这些分子最终仍然需要通过实验验证。如果AI推动更多研发项目开展,DNA合成、蛋白表达、药效评价、模式动物以及后续生物工艺材料,都有机会获得新增需求。
然而,产业链的实际反应远没有这么一致。
一边是Twist Bioscience已经获得数千万美元的AIDD订单,另一边,国内部分医药上游企业虽然开始接到AI制药客户订单,但整体规模仍然有限,甚至尚无法确认现有业务增长中有多少来自AI。
同样是AI药物发现带来的研发需求,为什么不同产业环节的订单表现差异如此明显?
02
订单已经出现,产业链尚未同步受益
AI药物发现正在从模型训练和技术验证进入实际研发活动,部分医药上游企业已经开始获得相关订单。
但从目前的产业反馈来看,这一趋势还没有形成普遍的业绩增长,需求主要集中在部分早期研发服务环节。
从产业链的位置来看,临床前CRO和模式动物服务是AIDD向后续研发环节传导的重要方向。
AI设计的候选分子在完成初步体外验证后,仍可能需要开展药效、药代、安全性等进一步研究。临床前CRO能够承接相关实验服务,模式动物则用于疾病机制研究、靶点验证及部分药物评价。
对于这些企业而言,AI创造的新分子只有进入实际实验,才能转化为业务需求。因此,AI制药企业开始推进更多候选药物研发,本身就有机会带来新增订单。
不过,现有订单规模仍然需要理性看待。
目前的问题并不是这些企业有没有能力承接AI制药相关实验,而是现有公开数据能否证明AIDD已经成为独立的业务增长来源。
研发服务收入增长可能同时受到传统创新药研发、临床前项目恢复以及新增客户等因素影响。如果没有进一步披露AI客户的收入规模和变化情况,就不能简单将业务增长归因于AIDD。
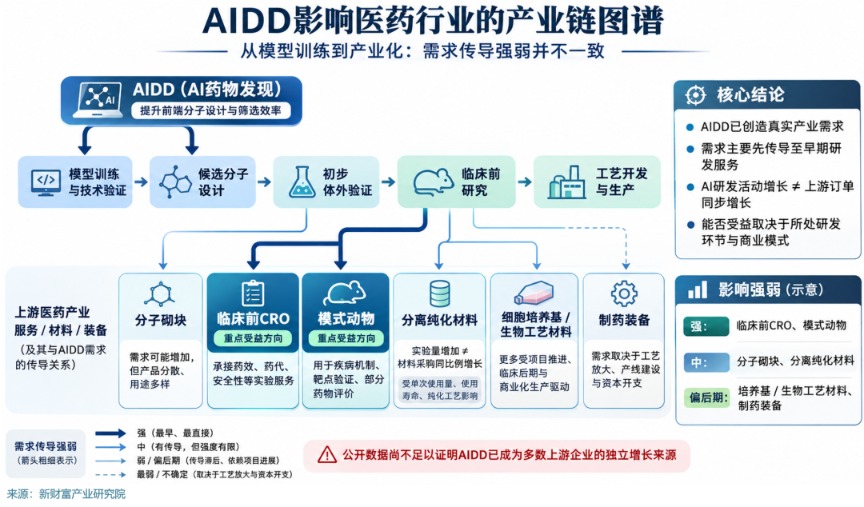
相比之下,其他上游环节对AIDD的感知更加有限。
分子砌块领域的需求传导则更加复杂。
分子砌块企业通常经营大量不同结构、不同用途的化合物,产品应用覆盖药物发现和结构优化等多个环节。AI可能增加特定分子的设计和合成需求,但由于产品种类分散,部分品种采购增加并不意味着整个产品组合都会获得同等幅度的增长。
此外,分子砌块的终端应用场景具有多样性,如果没有明确的客户用途和订单分类数据,就难以准确区分AIDD与传统药物发现带来的采购需求。
分离纯化领域同样需要区分实验工作量与实际材料消耗。部分色谱柱和层析填料可以在符合工艺要求的条件下重复使用,因此,实验次数增加不一定带来同比例的新增采购,材料需求还受到单次使用量、使用寿命及纯化工艺的影响。
制药装备的需求则更多取决于下游是否需要增加实验能力、开展工艺放大或建设生产线。AI能够提高早期分子发现效率,但在相关项目尚未形成新增生产能力需求之前,不能直接推导出大型制药装备采购会同步增长。
这些企业的反馈并不矛盾。
它们共同说明,AIDD已经产生真实的产业需求,但AI研发活动增长,与医药上游企业获得订单增长,是两个不同的过程。
不同企业能否承接新增需求,首先取决于它们提供的产品或服务,究竟参与了药物研发的哪个环节。
03
AI创造的需求,究竟流向了哪里?
传统药物研发需要经历分子发现、实验验证、临床前研究、临床开发以及后续生产等多个阶段。
AI主要改变的是前端分子设计与筛选方式,但不同候选药物进入后续研发阶段,仍然需要经过相应的实验和开发流程。
因此,AI提高分子发现效率以后,新增需求并不会立即传导至所有上游供应商。
首先受到影响的是与候选分子设计和实验验证直接相关的业务。
以AI蛋白质设计为例,模型生成候选抗体序列以后,研发人员需要通过DNA合成、蛋白表达、分离纯化及相关实验,判断候选分子是否具备预期的结合能力、功能活性和可开发性。
这个阶段的需求,主要取决于药企实际开展多少设计项目、需要验证多少候选分子,以及相关工作是否交给外部供应商完成。
而当候选分子通过初步验证以后,才可能进一步进入动物实验和更系统的临床前评价。
这也意味着,AI设计能力的增长不会直接转化为同等规模的动物实验需求。
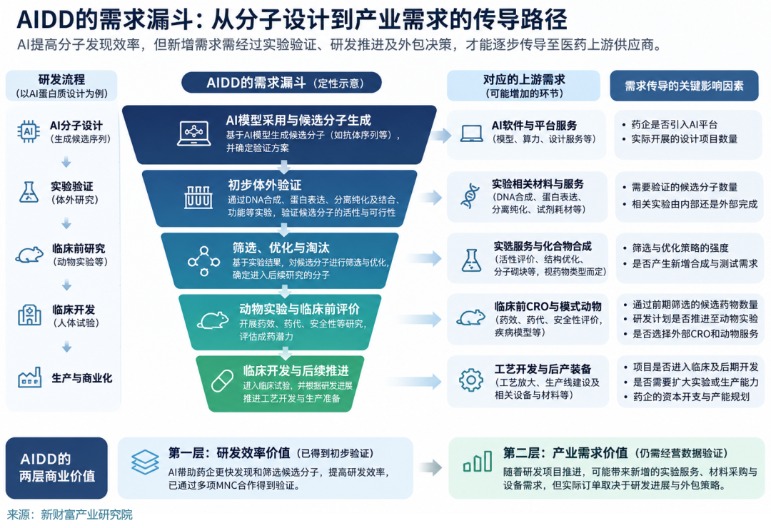
AI可以增加可供研究的候选分子和新靶点,为后续药效评价创造更多潜在需求。但并非所有设计分子都能进入动物实验。候选分子通常需要先通过相应的体外实验、活性评价及初步优化,才会根据具体研发计划进入后续研究。
因此,动物实验需求取决于通过前期筛选的候选药物数量,以及相关项目是否继续推进。AI能够提高候选分子的生成效率,但无法保证同等比例的分子进入后续开发阶段。
此外,MNC引入AI平台,并不意味着新增实验工作都会交给第三方供应商。
Chai与GSK的合作就是一个很好的案例。GSK在验证Chai设计的候选分子时,使用的是自己的内部实验室。
这意味着,外部AI模型可以进入大型药企的研发流程,但由此产生的湿实验需求,仍然可能由药企内部承担。
对于第三方CRO和实验服务商而言,真正决定业务机会的不是有多少MNC开始使用AI,而是这些药企是否增加研发项目,以及新增实验工作中有多少愿意外包。
不同药企的研发资源配置方式,也可能导致AI需求向外部供应商传导的程度存在差异。
因此,AI药物发现的产业扩张至少存在两层不同的商业价值。
一层是AI模型帮助药企提高研发效率,另一层才是由此产生的新增实验服务和材料采购。
前者已经通过一系列MNC合作得到初步验证,后者则需要具体订单和经营数据来证明。
04
从实验室到生产线,增长动力正在发生变化
如果将视野从药物发现延伸至整个医药上游产业链,虽然AIDD受到资本市场高度关注,但当前部分生物工艺耗材企业的实际增长,更多来自生物类似药、传统创新药管线推进及国产替代,而非AI制药。
细胞培养基是一个典型案例。
奥浦迈2026年半年报显示,公司的细胞培养产品收入同比增长34.00%,前三季度同比增速进一步达到36.98%。
与此同时,下游使用其培养基产品的药物研发管线数量继续增加,部分项目已经进入临床后期及商业化生产阶段。
这说明,细胞培养基业务已经受益于下游药物研发项目推进和生产需求增长,但现有数据尚不能将这部分增长直接归因于AIDD。
分离纯化填料同样如此。
赛分科技2026年三季报显示,公司的工业纯化产品收入同比增长55.35%,其中抗体相关领域收入同比增长73.11%,成为业务增长的重要来源。
从下游应用来看,工业纯化材料的需求不仅来自传统抗体药物,还覆盖ADC、GLP-1、多肽及核酸等不同技术路线。随着相关药物进入临床后期和商业化生产,对纯化工艺及材料的需求也可能进一步扩大。
为什么传统创新药和生物类似药能够带来更加直接的增长,而AIDD尚未形成相似的收入贡献?
关键在于不同研发阶段的采购规模和需求性质存在差异。
药物发现阶段主要围绕候选分子开展实验,单个项目对部分原材料的消耗规模相对有限。
随着药物进入临床开发、工艺放大及商业化生产,培养基、纯化填料等生产材料的需求可能明显扩大。
尤其对于已经进入商业化生产的生物药,原材料采购不再仅仅取决于研发实验次数,还与产品生产批次、产量及生产工艺密切相关。
这种需求变化已经反映在部分上游材料供应商的收入结构中。
赛分科技2026年三季报显示,公司来自临床III期及商业化生产阶段项目的收入达到2.28亿元,占工业纯化产品收入的70.65%。
这说明,对于部分生物工艺耗材企业,临床后期与商业化生产已经成为重要的收入来源。其增长不只取决于新增研发项目,还与已有项目的生产放量及持续采购有关。
对于此类企业,药物是否能够成功推进至商业化,以及产品上市后的实际销售情况,往往比前期设计了多少候选分子更加重要。
但生产材料需求扩大,也不代表装备订单会立即增加。
药企可以通过提高现有产线利用率满足部分新增生产需求,只有在现有生产能力不足、需要建设新产线或进行工艺改造时,才会形成更大规模的设备采购。
这与当前制药装备企业的实际反馈较为一致。虽然行业融资改善、创新药研发活动增加,但部分企业尚未观察到国内生物类似药相关设备订单明显放量。
因此,AIDD对医药上游产业链的长期影响,不能仅仅观察前端研发项目数量,还需要研究这些项目能否持续推进,并最终形成更大规模的工艺开发和生产需求。
AIDD未来能否成为新的增长来源,需要观察更多AI研发项目向后续阶段推进的情况。
05
AI加速设计,但实验产能无法同步扩张
AI药物发现对上游产业链的影响,不仅取决于需求增长,还取决于实际交付能力。
AI模型可以在较短时间内生成大量候选分子,但药物研发的实验环节仍然需要人员、设备、材料和生物实验体系共同完成。
这些资源的扩张速度,并不一定能够与计算能力的提升保持一致。
首先是实验人员的约束。
部分化合物合成、临床前药效评价及动物实验需要具备专业技能的实验人员。即使研发订单快速增加,企业也无法立即通过增加计算资源来扩大交付能力。
新增实验项目仍然需要人员招聘、培训、质量管理及实验流程的配套支持,因此实验服务产能的扩张可能滞后于前端分子设计能力的提升。
其次是实验设施和生物繁育周期。
模式动物业务需要专门的实验动物设施、饲养管理体系以及相应的技术人员,产能扩张受到设施建设、动物繁育和质量管理等条件约束。
同时,不同实验环节的自动化程度存在差异。部分标准化实验可以通过自动化设备提高效率,但涉及活体动物的精细操作仍然需要根据实验类型和具体技术条件配置人员与设备。
因此,前端分子设计效率的提高,并不意味着后续动物实验能力能够以相同速度扩大。
这些约束意味着,AI对药物研发的影响不一定表现为整个产业链效率同比例提升。
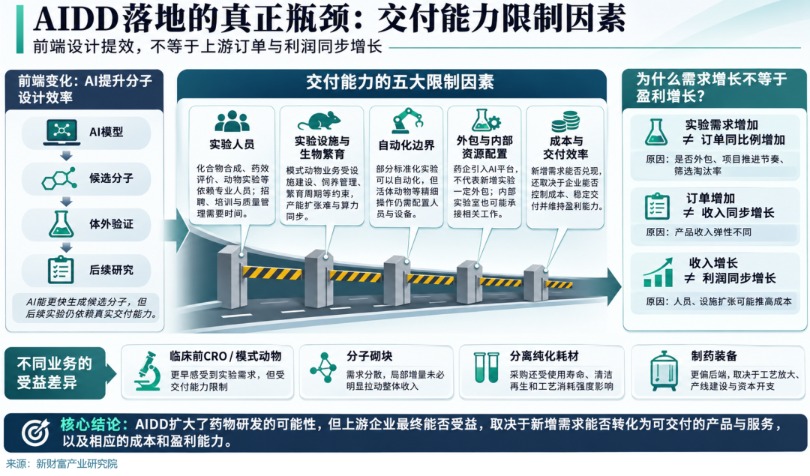
模型设计效率提高以后,后续实验能力可能成为影响项目推进速度的重要因素。
但实验能力成为瓶颈,也不代表相关服务企业一定能够获得更高利润。
一方面,专业实验人员和设施扩张可能增加经营成本;另一方面,部分实验工作未来仍然可能通过自动化和流程标准化降低单位成本。
同时,不同产品的收入弹性也存在明显差异。
对于分子砌块,采购需求分散于大量不同结构和用途的产品,局部品种需求增加未必能够明显推动整体收入。
对于分离纯化耗材,实际采购量还受到材料使用寿命、清洁再生条件和工艺消耗强度的影响。因此,实验工作量增加与材料采购金额之间并不存在固定的同比例关系。
因此,判断AIDD对上游企业的实际价值,不能只看实验需求是否增加,还需要研究企业能否把新增需求转化为收入,以及相应的交付成本和盈利能力。
AI能够扩大药物研发的可能性,但决定上游企业最终盈利的,仍然是实际交付的产品、服务及其经济效益。
06
结语:从技术进步到产业增长
AI正在改变药物发现的方式。
越来越多大型制药企业开始使用外部AI设计平台,部分候选分子已经通过实际实验验证,海外部分实验服务企业也已经披露AIDD带来的订单增长。
但从公开经营数据来看,国内不同医药上游环节的增长动力仍然存在明显差异。部分业务已经受益于传统创新药、生物类似药和商业化生产需求,而AIDD能否创造独立、可持续的收入增量,尚待进一步验证。
技术进步并没有让整个产业链同时进入增长阶段。
不同企业所处的研发环节、服务对象和商业模式,决定了它们承接新增需求的方式存在明显差异。早期实验服务已经出现订单,工业级原材料和制药装备则仍然需要更多后续研发和生产需求来支撑。
对于DNA合成和部分实验服务企业,收入更多取决于活跃研发项目、实验工作量以及客户外包比例。
对于模式动物和临床前CRO,订单还受到候选药物筛选进度、实验人员与设施能力的限制。
对于培养基和色谱填料,药物项目所处阶段、生产规模以及供应商是否进入正式生产工艺,往往更加重要。
至于制药装备,需求不仅取决于研发活动,还取决于药企是否决定投资建设或更新生产线。
这轮AI制药热潮对医药上游行业的真正影响,可能并不在于所有企业都获得相同的增长机会,而在于研发资源和产业需求开始重新分配。
只有当技术进步真正反映到企业持续的经营增长中,AIDD才能从资本市场的产业预期,成为医药上游企业能够兑现的业绩增量。
(文章来源:新财富)




