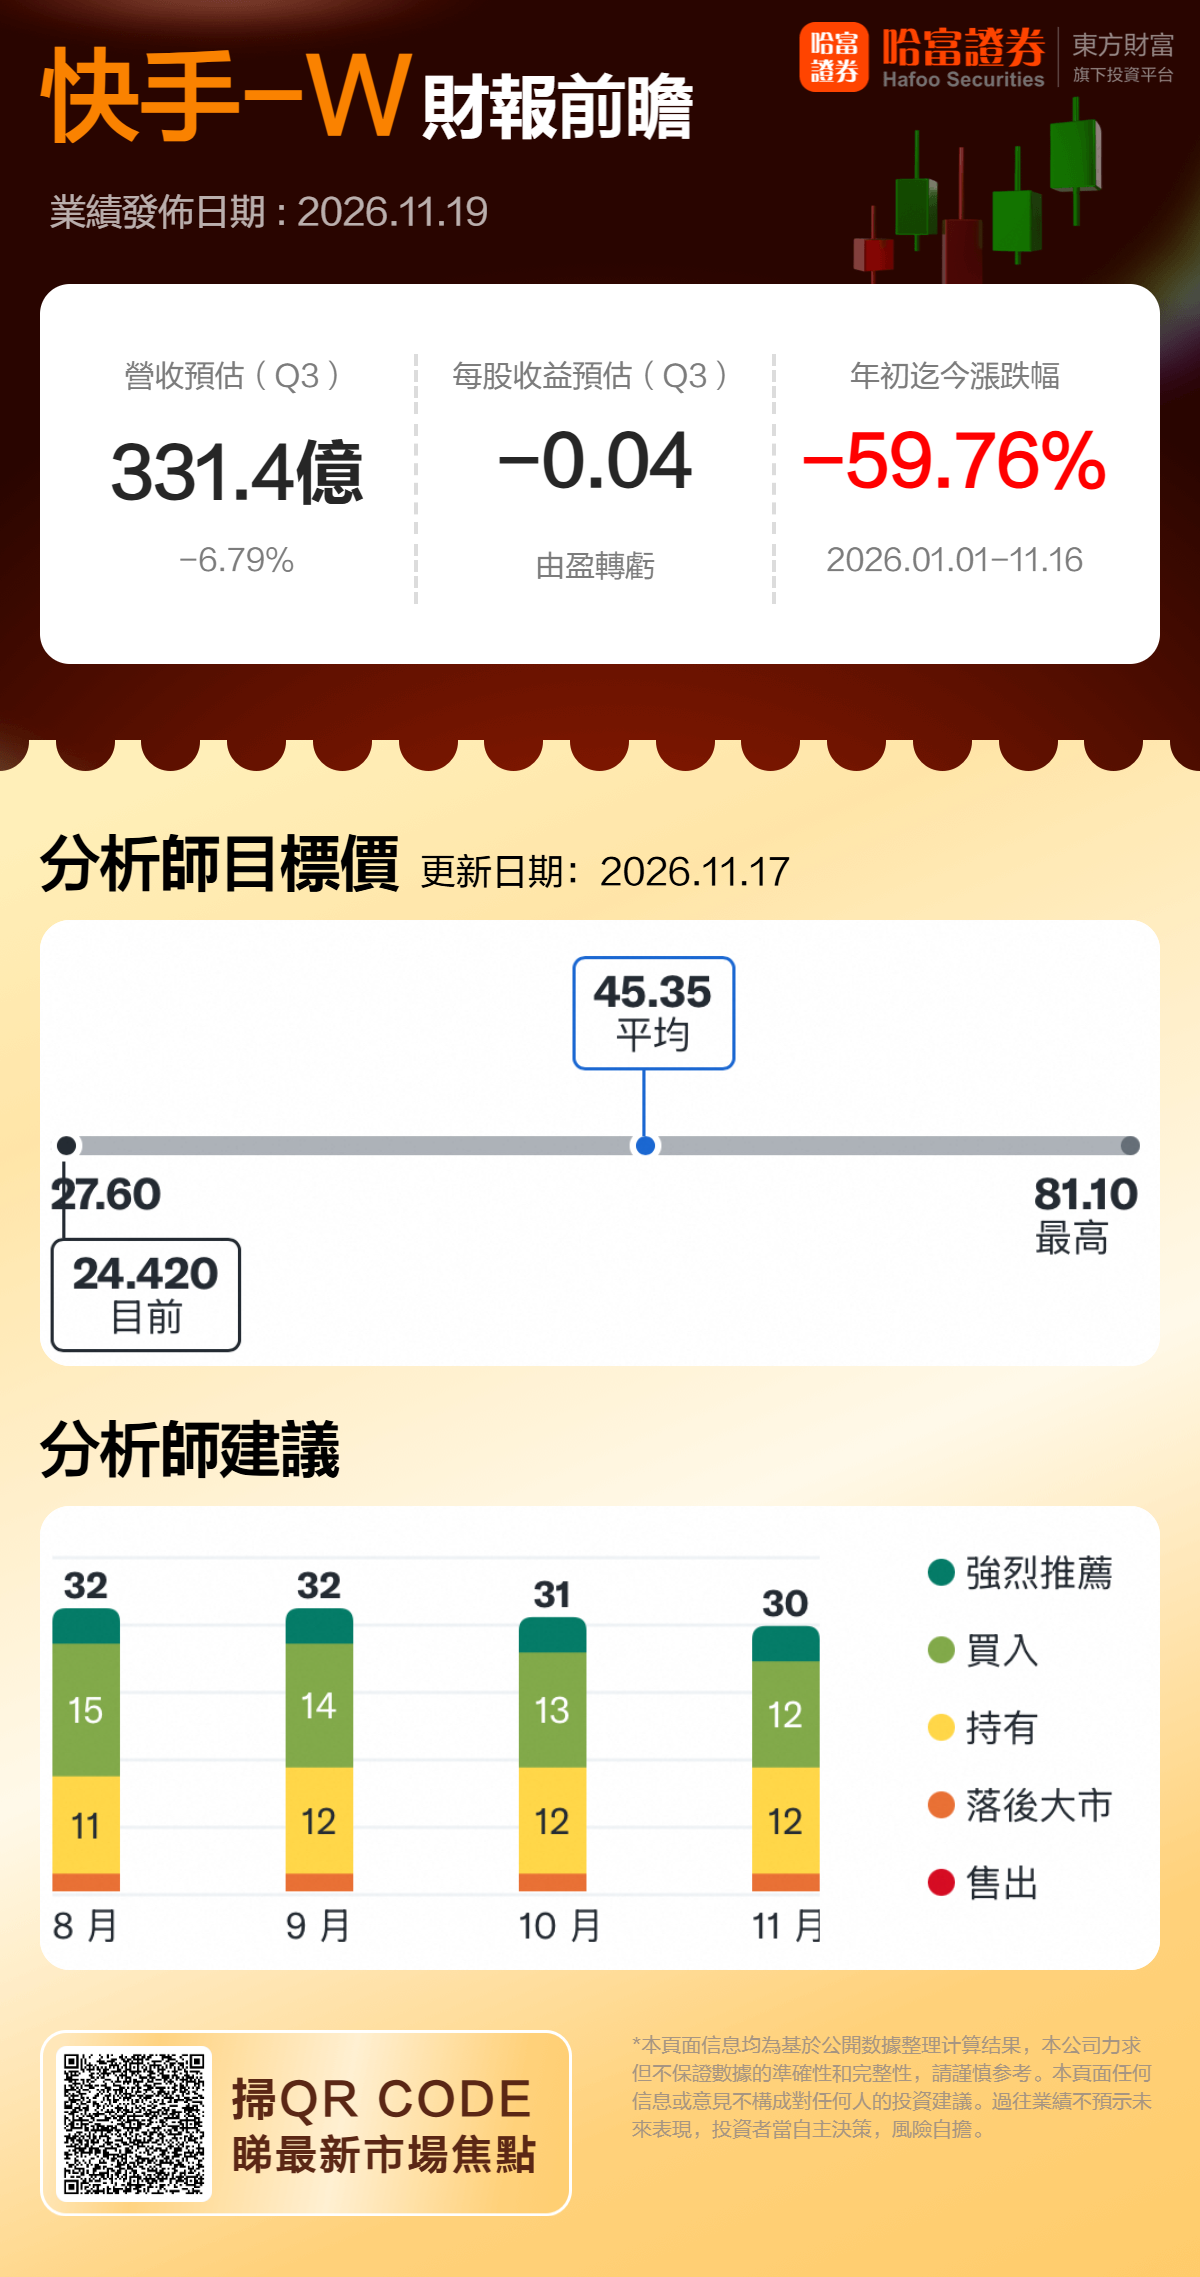
快手-W将于北京时间11月19日发布2026年第三季度业绩,市场普遍预期快手2026Q3预计实现营收331.4亿元,同比减少6.79%;预期每股收益-0.04元,同比由盈转亏。市场对这份成绩单的预期不算乐观。
上一季度回顾
快手8月19日披露的二季报显示,总收入355.4亿元,同比微增1.4%;经调整净利润39.1亿元,同比下降30.3%。
三季报前瞻
广告与电商:GMV承压,压力或延续至2027年初
广告是快手第一大收入来源,二季度线上营销服务收入206亿元,同比增长4.4%,较一季度约9%的增速明显放缓。高盛预计,快手第三季度广告收入同比下降4%。
压力的来源比较清晰,红果短剧近半年用户时长快速攀升,对短视频赛道形成明显分流,快手短剧带来的外循环广告增量有限,补不上时长流失的缺口;商户端税务监管收紧、平台补贴策略调整,叠加消费环境偏弱,广告和电商GMV的疲软预计延续至年末,甚至2027年初。
可灵AI:融资落地,商业化提速成最大看点
主业进入调整期,可灵AI成了少数仍在讲增长故事的业务。不过,在二季度收入超8.5亿元、同比增长超200%之后,三季度可灵收入预计环比持平在8.5亿元,增长势头能否延续还需观察。
资本层面的动作则要密集得多:7月,可灵AI敲定总额上限近30亿美元的增资方案,投后估值约180亿美元;10月30日完成增资交割,实际到账约198.02亿元,快手仍持有约68%股权。随着融资落地,可灵在算力、研发和全球化上的投入空间进一步打开。
10月15日,可灵AI正式全量上线视频生成模型Kling 4.0,同步面向企业客户与开发者开放API服务,这款新品能否带动收入增长,料将成为财报电话会的核心问询点。竞争同样激烈,字节跳动Seedance模型已建立领先优势,快手仍需在人才、算力领域持续大手笔投入,其投入周期“远长于当前市场预期”。
AI资本开支:市场核心分歧落在算力投入节奏
本轮市场最大分歧来自可灵 AI 带来的资本开支压力。快手2026年资本开支指引为260亿元,较2025年约110亿元的实际投入增长逾一倍。高盛测算,若主平台AI投资更克制,2027年绝对资本开支有望同比下降,自由现金流可望转正。下半年乃至明年的利润走势,很大程度上取决于AI投入节奏。
盈利修复看点:主业控费是利润弹性来源
抛开AI投入的扰动,主业盈利改善的空间集中在费用端。快手销售费用率目前维持在30%左右,显著高于同行15%—20%的水平。广告企稳叠加控费见效,利润弹性有望释放。高盛估算,今年下半年快手主平台单季利润在20亿—25亿元区间,年化对应80亿—100亿元;2027年能否站稳这一盈利中枢,是本轮行情的核心辩论点。
说到底,这份三季报要回答三个问题:收入下滑是否符合预期、广告压力何时缓解、可灵AI能否在投入加大的同时跑出可持续回报。
(文章来源:哈富证券)




