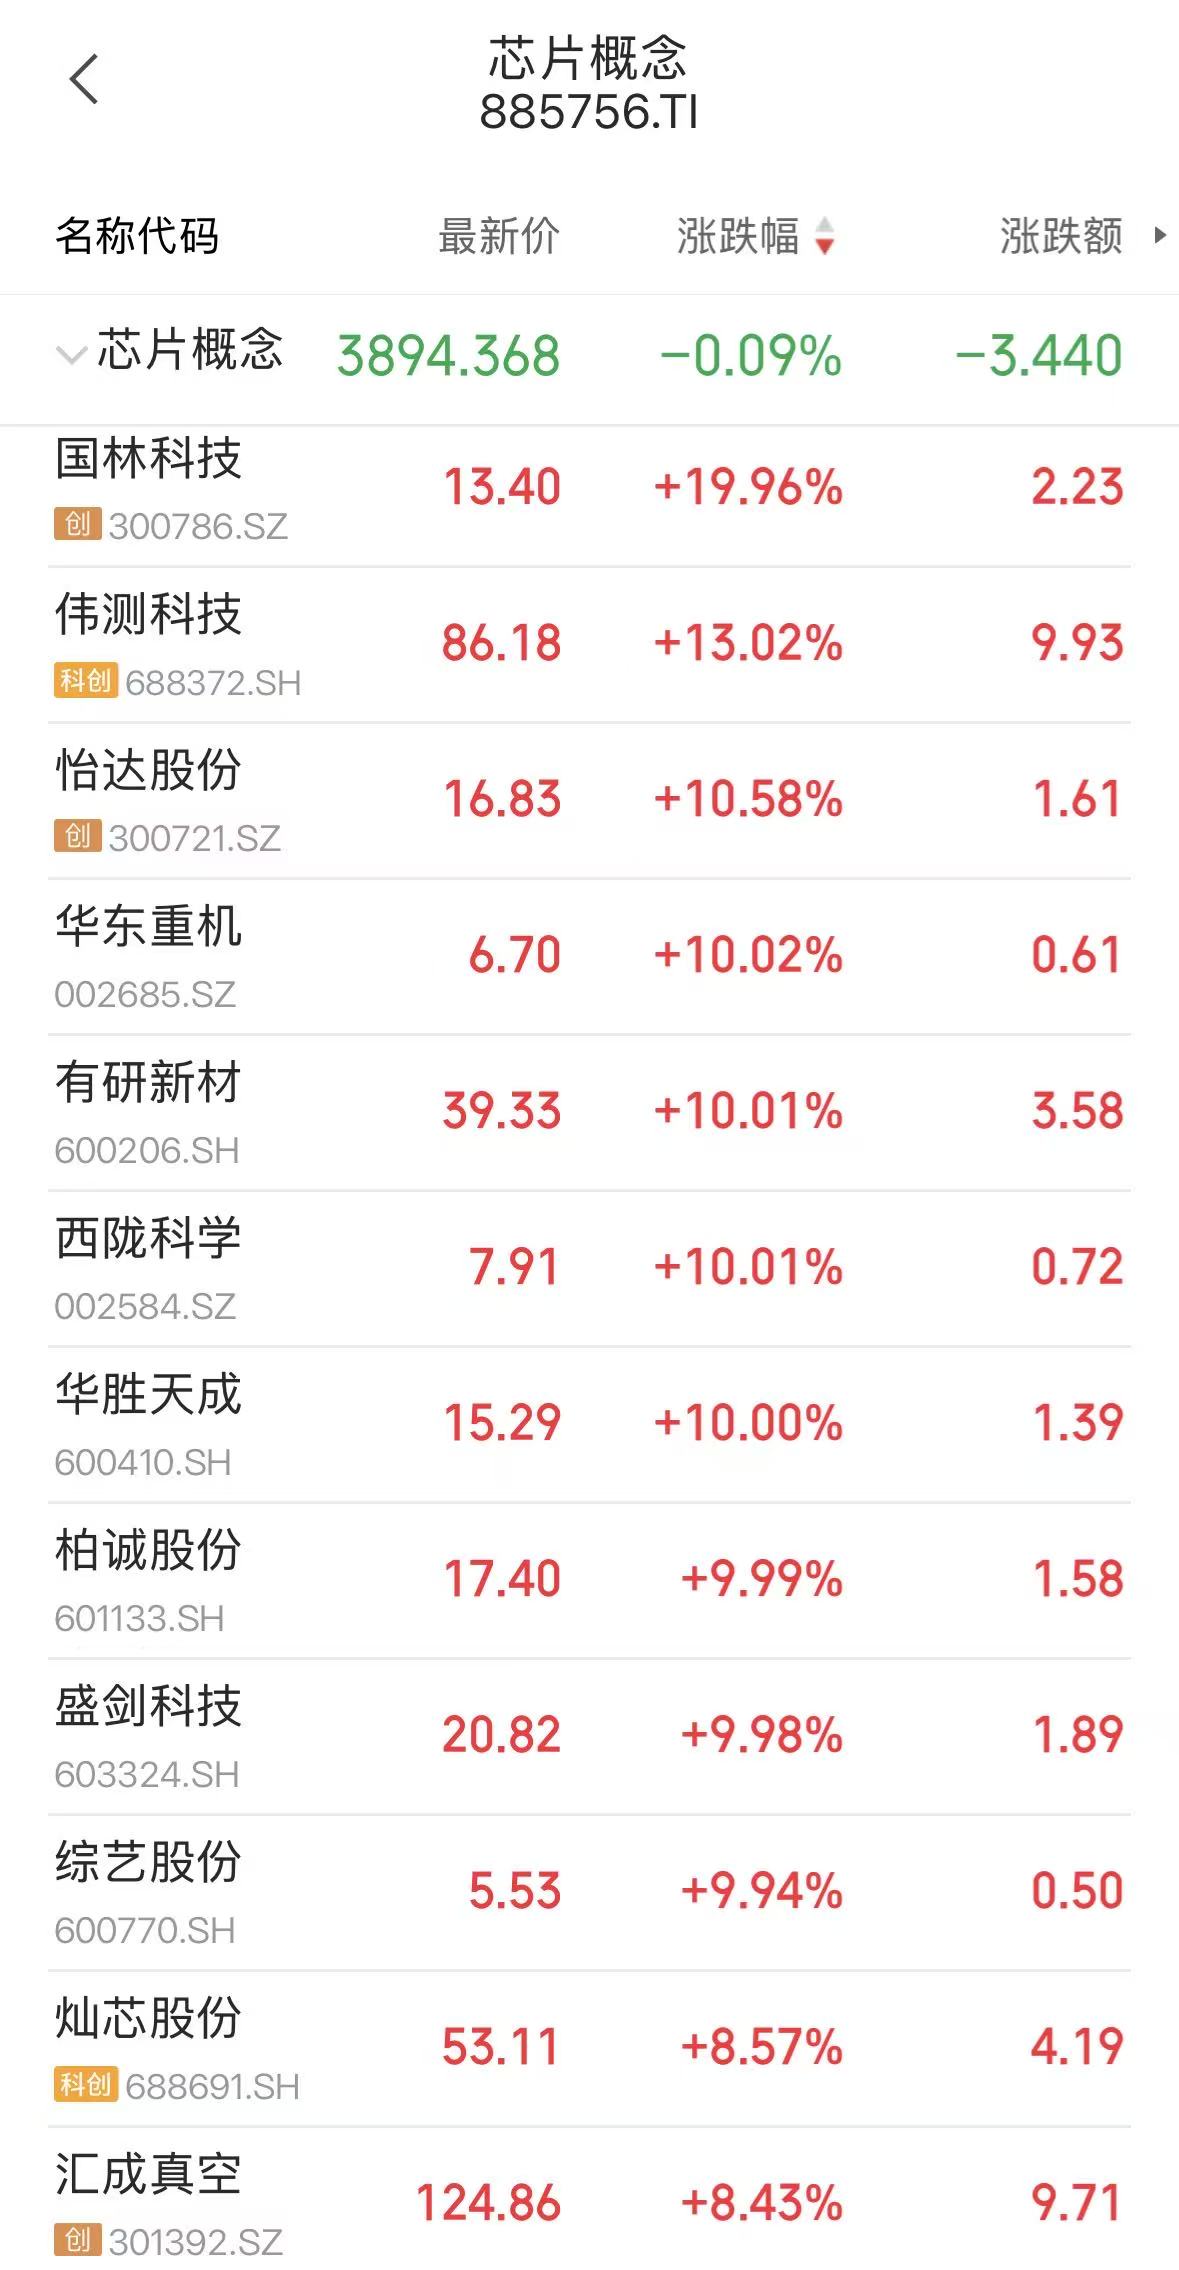
据21财经雷达,11月17日,芯片产业链逆势走强,国林科技20cm涨停,伟测科技、怡达股份涨超10%,华东重机、有研新材、西陇科学等10cm涨停。
消息面上,晶圆厂扩产与国产设备订单相互印证:中芯国际最新披露的三季度业绩显示,公司单季收入31.9亿美元,同比增长33.9%,产能利用率同步升至97.3%。
此外,国盛证券认为,海外AI链波动加剧,迎来重定价,国产化迎来阶段性窗口。此前英伟达管理层更替属于公司治理与风险偏好扰动,公司明确表示日常运营、客户承诺和产品路线图不会中断,不能据此推断AI算力需求趋势反转,但叠加出口限制与供应安全考量,外部不确定性上升可能进一步强化国产算力的自主可控预期,为国产化打开阶段性窗口期。
从客户来看,招商证券指出,过去国产算力芯片公司的客户群体主要是运营商、地方智算中心、行业信创客户等,现在国产算力芯片陆续在国内互联网公司处持续放量,海光CPU进入头部公有云客户供应链,郑州国家超算互联网核心节点已经落地,摩尔线程携手京东拟建十万卡智算集群用于大模型训练、推理及具身智能,腾讯等核心客户放量带动燧原持续高增长。当前“国芯”对“国模”整体基本实现Day0适配,在DeepSeek、GLM、Qwen等国内领先模型更新后,国产算力芯片基本能实现快速适配。
展望后市,招商证券认为,国内以字节、阿里、腾讯、京东、美团等互联网公司,DeepSeek、智谱等新兴大模型厂商,各地智算中心以及中国移动、联通、电信等为代表的算力支出方还在大力投入算力基础设施建设,境外先进卡禁运和特供版供应不确定,伴随着国产算力芯片性能提升,尤其是全国产供应链保供能力提升,未来国产算力芯片渗透率有望持续提升。
策略方面,国盛证券建议投资者短期关注财报指引与海外货币政策分歧:一是英伟达11月18日财报及电话会,重点观察后续指引、管理层过渡、中国业务和供给约束,此前第三季度收入指引为1080亿美元,上下浮动2%,GAAP与Non-GAAP毛利率预计均约74%,且该指引未计入中国数据中心计算业务收入;二是美联储11月19日公布货币政策会议纪要,关注FOMC委员对通胀黏性、就业韧性及后续降息幅度的分歧;三是国内成交活跃度、市场广度和主线持续性能否共同改善,若海外利率波动收敛、科技企业盈利指引趋稳,成长风格有望迎来更持续的估值修复窗口。
具体关注方向上,招商证券表示,考虑到国产化和自主可控是大势所趋,建议投资者核心关注三大方向:国产算力芯片、算力芯片上游(代工、封测)、算力基础设施配套芯片(高速互连类芯片、存储等配套芯片)。
(文章来源:21世纪经济报道)




