界面新闻记者 | 杨志锦实习记者苏子怡
界面新闻编辑 | 王姝
中国人民银行近日公布的信贷收支表显示,截至10月末居民部门贷款余额为81.8万亿元,相比去年末下降了1.46万亿元。
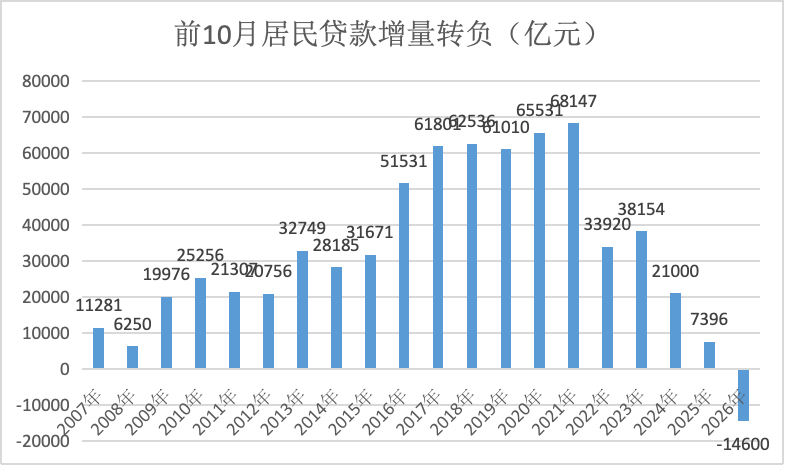
界面新闻记者根据同花顺ifind整理
界面新闻记者采访了解到,居民部门信贷下降,主要因为居民部门的就业、收入预期趋于谨慎,在减少贷款的同时提前还贷。此外,居民房贷更多转向公积金贷款也造成了居民信贷被低估。
当前居民部门的缩表正在抑制消费、拖累内需,并可能与房地产调整形成持续的负向循环。为修复居民资产负债表,市场建议要加力实施财政金融协同促内需政策,比如将存量房贷纳入贴息政策支持范围等。
需求因素外,还有统计低估
央行数据显示,今年前10月居民贷款减少1.46万亿元,其中,短期贷款减少1.41万亿元,中长期贷款减少501亿元。
根据统计口径,贷款增量又等于当期投放量减去当期偿还量。今年前10月居民贷款增量为负,意味着居民贷款投放量低于偿还量,这指向居民部门就业、收入预期趋于谨慎,减少贷款的同时提前还贷。
从投放端看,信用卡、消费贷、个人经营贷、按揭贷款等主要居民贷款品种需求普遍偏弱,商业银行零售贷款新增投放因此相应减少。
“信用卡贷款、消费贷受居民消费偏弱影响,规模增长乏力,商品房销售尚未明显回暖,新增房贷规模也上不去,各种零售信贷几乎都在降。”某股份行南方省分行零售业务部人士对界面新闻记者表示。
此外,技术因素也导致居民贷款在统计上被低估。多家商业银行业务人士反馈,近年来各地大幅上调公积金贷款额度后,许多家庭仅需公积金贷款就可以覆盖购房款,无需商业银行贷款,由此造成按揭贷款增长乏力。
前述股份行南方省分行零售业务部人士向界面新闻记者举例称,以前一套200万的住房,首付60万元后,公积金贷款60万元,还需搭配80万元商贷;现在房价降至120万元左右,公积金贷款额度已提高到80万至100万元,基本可覆盖贷款需求,不再需要商贷。
东部省份某城商行计财部人士对界面新闻记者也表示,虽然近期房贷贴息政策落地,区域二手房成交量回升,但按揭贷款需求并未同步放大。“高总价项目多由高净值人群全款购买,低总价刚需项目则主要依赖公积金贷款,两类购房者均无需或较少使用按揭贷款。”
根据人民银行的统计口径,居民信贷统计的是银行业存款类金融机构(比如银行)、银行业非存款类金融机构(比如消费金融公司)向个人发放的贷款,公积金贷款并未纳入。如果还原按揭贷款向公积金贷款转移的因素,真实的居民信贷水平要高一些。
值得注意的是,今年10月推出的房贷贴息政策,理论上有利于推动居民贷款更多转向商业银行按揭贷款:贴息后按揭贷款利率降至2%左右,较公积金贷款利率低0.6个百分点。不过,该政策效果尚待显现。
央行数据显示,今年10月住户贷款减少4300亿元,同比多减696亿元;其中包含按揭贷款在内的居民中长贷减少1563亿元,同比多减863亿元。
“预期偏弱背景下,居民置业观望情绪较浓,加杠杆购房意愿、能力未见扭转,按揭投放延续承压。”民生银行首席经济学家温彬对界面新闻记者表示。
从偿还端看,2024年四季度存量房贷利率下调减轻了居民利息负担,但居民提前还贷的现象仍在持续。“提前还款量没有特别明显下降,仍处于比较高的水平,居民部门还在去杠杆。”前述东部省份城商行计财部人士对界面新闻记者表示。
该人士解释称,居民是否提前还贷,关键看房贷利率与可获得的资产收益率的对比。过去房贷利率约4%,但信托、高息存款、理财等资产收益率超过4%,同时房价也在上涨,所以提前还款少;如今房贷利率降至3%,却难有3%以上收益的低风险资产,居民有钱更倾向提前还贷。
居民部门加速去杠杆
学术界则用居民部门债务/GDP来衡量居民杠杆率的水平。
国家金融与发展实验室的数据显示,2008年后,居民部门杠杆率快速攀升,由2008年末的17.6%升至2021年末的60.6%;2022年后继续温和上升,2024年一季度创下历史新高(62.3%)。
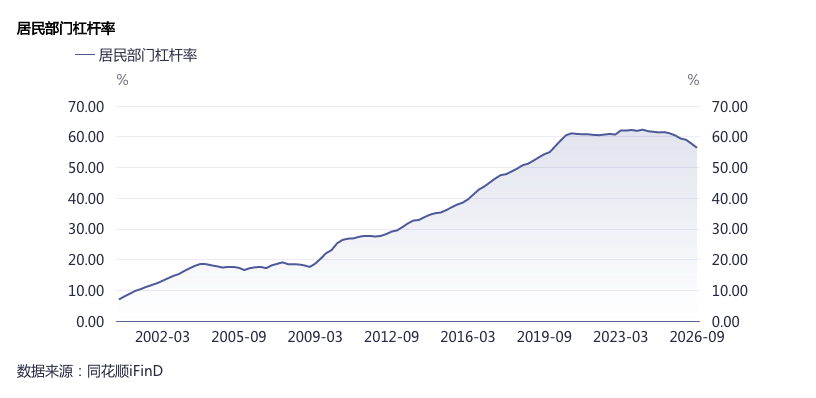
界面新闻记者根据国家金融与发展实验室、同花顺ifind数据制图
2024年3月后,居民部门杠杆率持续下降:2024年二季度至四季度累计下降0.9个百分点至61.4%;2025年下降2个百分点至59.4%。这期间居民部门债务仍在增长,但增速低于名义GDP增速。
2026年前三季度,居民部门杠杆率下降3个百分点至56.4%,去杠杆呈现加速的态势。一方面分子端表征居民债务的信贷余额首度下降,另一方面分母端名义GDP增速有所加快。
累计来看,从2024年一季度至今,居民部门杠杆率下降约6个百分点。这背后是房价下行和收入预期转弱驱动的防御性缩表,而缩表会抑制消费、拖累内需,并可能与房地产调整形成持续的负向循环。
国家金融与发展实验室主任张晓晶对界面新闻记者表示,因为房价下跌,自2023年二季度起,房贷连续负增长,拖累居民部门杠杆率回落,“十五五”期间要稳定房地产市场,进而稳住居民部门杠杆率。
国家金融与发展实验室近期发布的《2026年三季度宏观杠杆率》报告建议,需用好用足存量政策、及时出台增量政策,加大政策支持力度,修复居民和民营企业资产负债表,增强消费和投资内生动力。
上述报告建议,适时将存量房贷纳入贴息政策支持范围,加快修复居民部门资产负债表。
报告还建议,对短期收入下降但具备中长期偿债能力的家庭,鼓励存量房贷实行“展期降息+先息后本”批量重组,央行提供再贷款支持;依托深圳经验,稳步扩大个人住房破产制度试点,建立债务出清和信用修复机制,避免房贷压力挤占居民消费空间。
温彬表示,随着财政金融协同促内需政策扩围提额、房贷贴息政策逐步落地生效,居民端信用改善仍有望获得一定支撑,但居民信贷能否趋势性回升仍需观察。
(文章来源:界面新闻)




