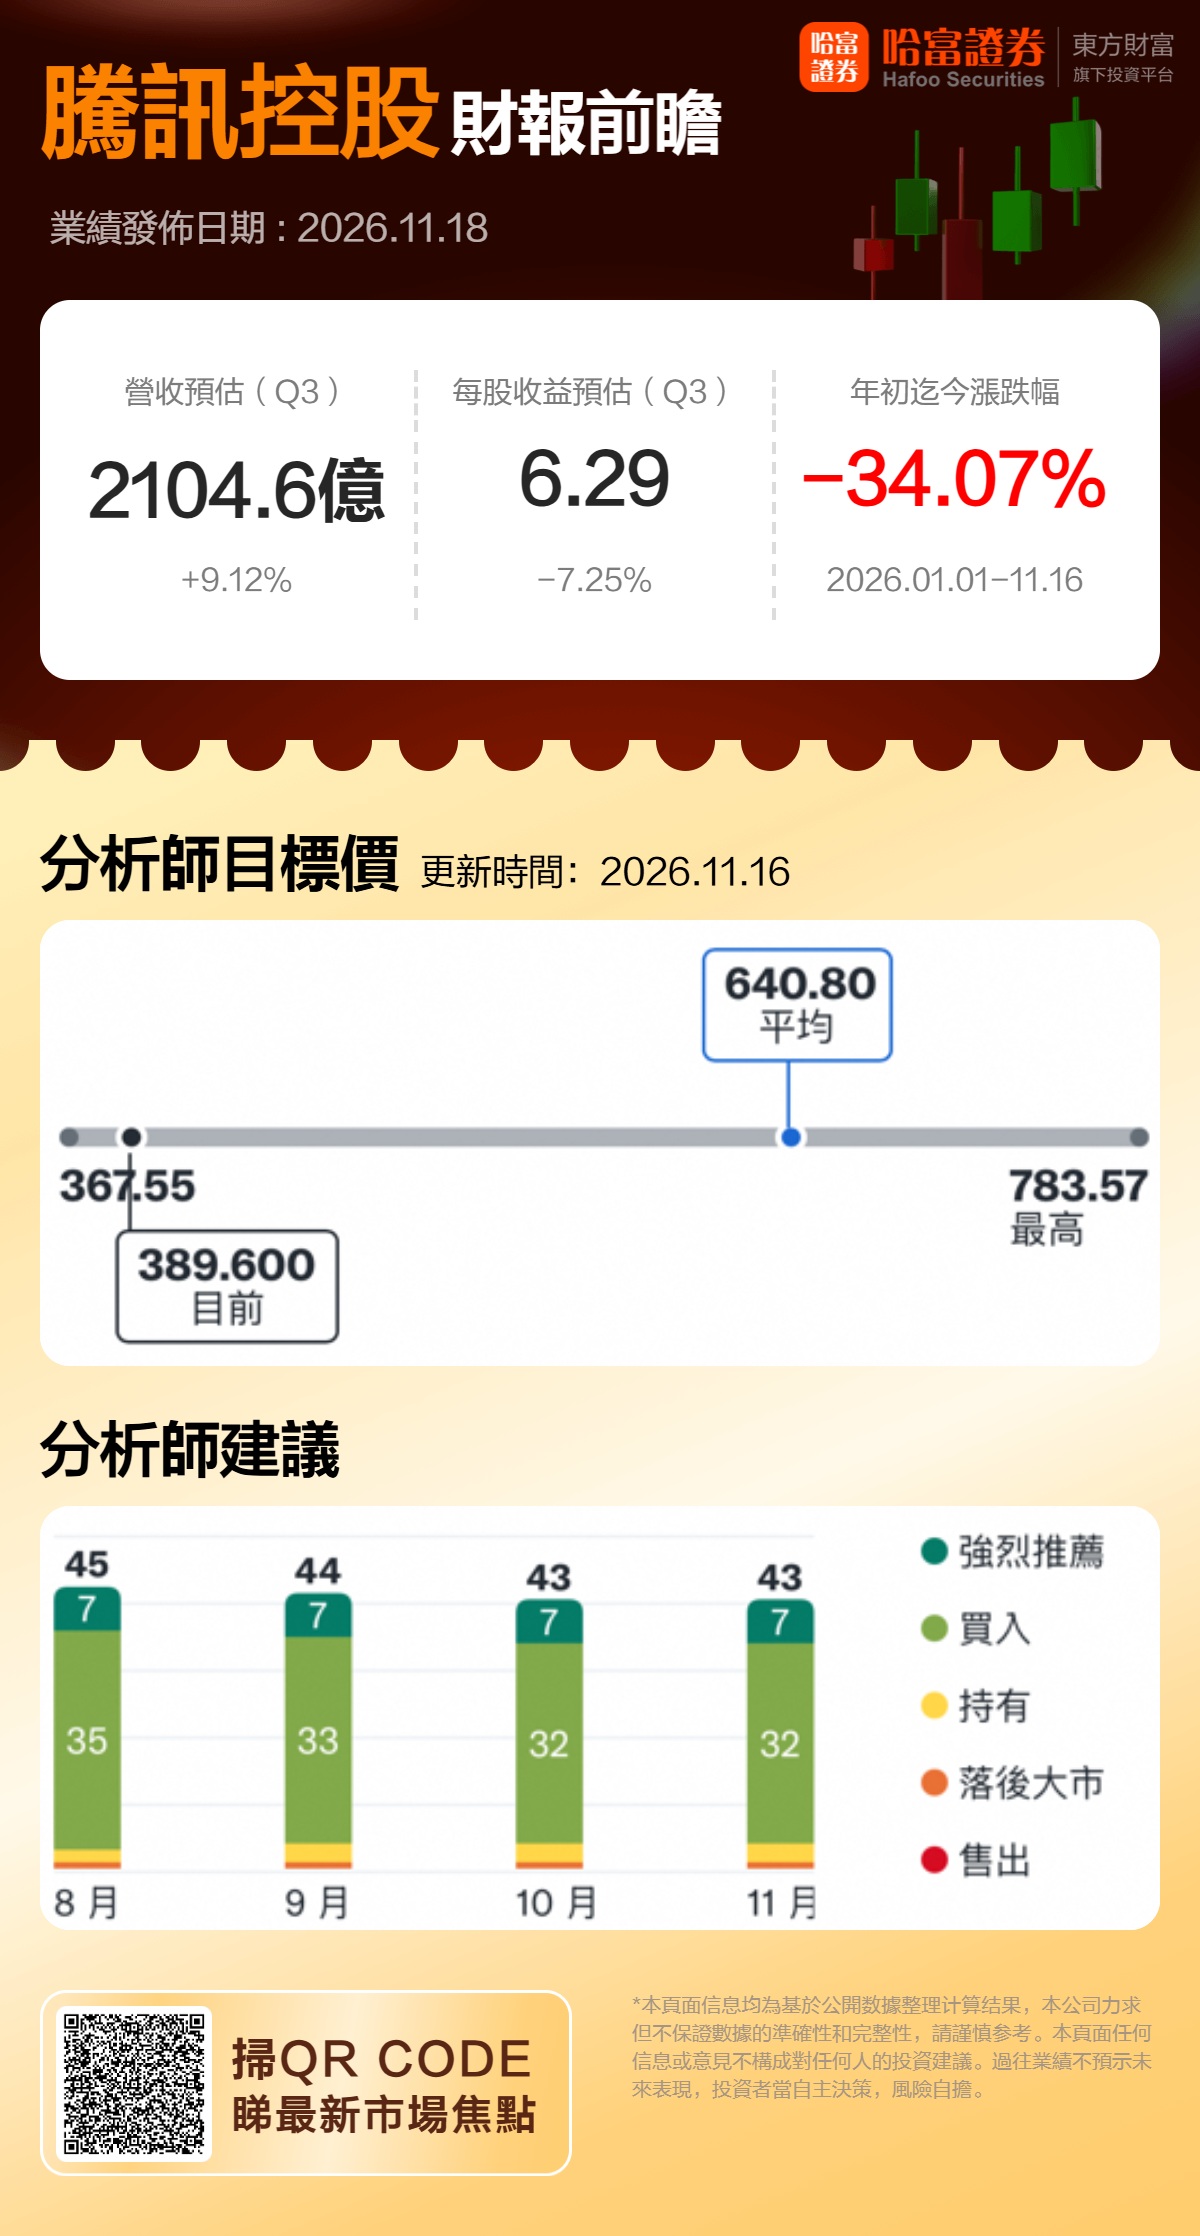
腾讯控股将于周三(北京时间11月18日)发布2026年第三季度财报。市场预期腾讯Q3实现营收2104.6亿元,同比增加9.12%;每股收益6.29元,同比下降7.25%。本季度处于AI战略全面落地的投入高峰期,市场核心矛盾在于:游戏、广告等核心主业的稳健增长,能否对冲大模型、算力基础设施与AI应用的大额投入,以及资本开支见顶与盈利修复拐点何时到来。
一、26Q2财报简要回顾
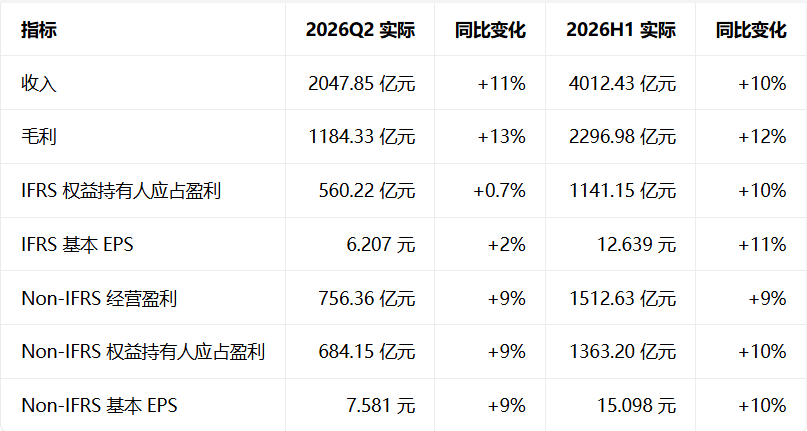
H1收入同比增长10%,毛利增速快于收入,毛利率较上年同期提升约0.3个百分点;Non-IFRS权益持有人应占盈利同比增长10%。
二季度总营收2047.85亿元人民币,同比增长11%,超出市场一致预期。分业务来看:增值服务收入同比增长6%,其中本土游戏收入同比增长17%,《三角洲行动》《无畏契约》日活创历史新高;营销服务收入同比增长 22%,视频号广告与AI营销技术驱动表现领跑行业;金融科技及企业服务收入同比增长9%,云业务增速持续加快。
二、26财年Q3财报前瞻
利润率底部验证,AI投入与主业韧性的拆分
本季度是判断腾讯盈利触底的关键窗口,核心分歧在于利润下滑是AI投入前置的阶段性现象,还是核心业务经营杠杆的实质性弱化。Q2受新AI产品投入拖累,Non-IFRS经营利润率为36.9%;市场普遍预期Q3利润率将进一步回落至32%-35% 区间,降幅是否收窄是“利润率底”成立的核心信号。
从结构上看,腾讯AI投入同时分布在三类会计科目:设备采购形成资本开支、服务器与数据中心折旧进入营业成本、模型训练与研发租赁计入当期费用,仅看资本开支无法完整解释利润波动。机构测算Q3单季AI相关经营亏损区间在125亿-150亿元,显著高于Q2的105亿元;但剔除AI投入后,内生经营利润仍有望保持10%-13%的同比正增长。若实际数据符合这一预期,则证明主业盈利韧性仍在,利润承压仅为战略性投入的短期结果;若内生增速显著低于收入增速,则意味着基本盘经营杠杆出现松动。
自由现金流修复节奏与股东回报安排
作为长期依靠高现金流支撑估值与回购的核心资产,现金流承压是近期市场核心担忧。Q2 报表口径自由现金流转负为-138 亿元,上半年资本开支总额已超过2025年全年,叠加大额算力预付款,市场对资本回报效率的顾虑持续升温。Q3需重点跟踪三项指标:经营现金流是否环比回升、算力预付款的支付节奏是否趋于平滑、剔除预付款后的补充自由现金流能否维持正值。
主流机构判断,算力投资带来的季度现金消耗将于Q2-Q3见顶,自由现金流有望从四季度起环比改善。若现金支出结构边际缓和,市场将重新把AI投入定义为跨期价值投资,而非长期拉低回报率的刚性成本。此外,三季度处于财报前回购静默期,叠加卖空压力是近期股价调整的技术性因素。财报后回购能否重启、单日回购规模是否维持,将是比单季利润更直接的股价催化变量;若公司在高投入周期仍保持回购力度,将显著强化市场对资本回报纪律的信心。
AI商业化落地,收入口径与算力约束的双重验证
此前腾讯已在财报中单列新AI产品的投入规模,但尚未单独披露AI相关收入,Q3有望成为AI收入口径的首次重要观察窗口。具体可跟踪三条主线:一是混元Hy4大模型正式版发布后的API调用量与商业化定价,年内部分模型输入价格最高上调463%,货币化节奏正在加速;二是WorkBuddy企业智能体的付费席位转化率,9月开放平台首批引入超百家生态伙伴,生态闭环逐步成型;三是微信“小微”智能体的灰度渗透范围与场景落地效果。若管理层首次给出AI业务的收入或订单口径,将推动估值逻辑从“成本折价”向分部估值切换。
外部变量方面,美国扩大AI芯片出口管制范围、海外算力租赁合作生变等因素,短期将抬升单位算力成本、影响资本开支效率;中期则会强化国产算力替代与模型效率优化的长期逻辑。管理层对算力供给、成本与投入节奏的最新判断,是本季度不可忽视的边际信息。
主业增长持续性,产品周期与需求韧性验证
核心基本盘的增长韧性,是对冲AI投入压力的基础。游戏端需验证递延收入释放节奏,Q1游戏递延收入环比大增超310亿元,Q2已逐步释放带动本土游戏高增;Q3《王者万象棋》等新品上线后的流水贡献、长青产品矩阵的稳定性,以及海外游戏高基数压力下的下滑幅度是否收窄,均是观察重点。
广告端需确认18%-20%的同比增速能否延续,视频号广告加载率提升空间、AI 投放效率优化效果,以及消费疲软背景下广告主预算的韧性,将决定广告业务的增长上限。同时,微信生态内广告、小店、小程序、支付的闭环协同效果,将验证流量能否高效转化为交易与服务收入,决定长期变现天花板。
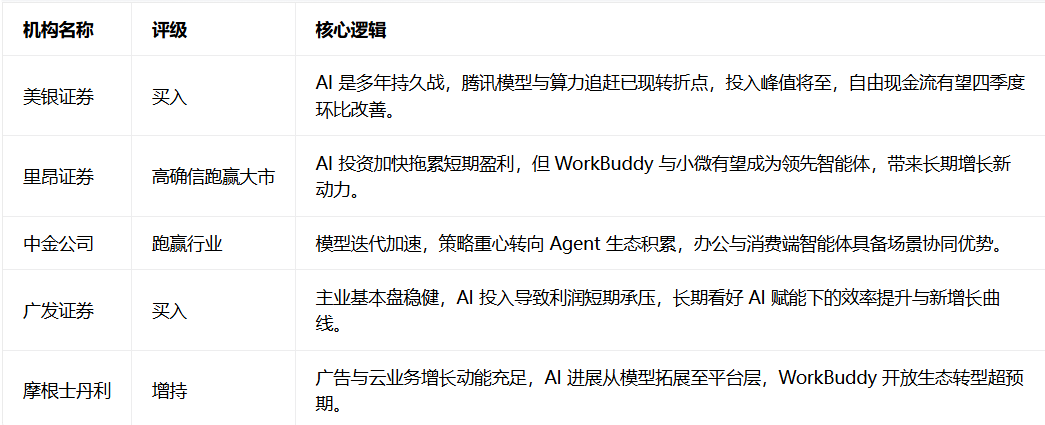
三、机构观点
四、总结
展望后续,随着算力投入逐步见顶,AI应用商业化加速落地,腾讯盈利增速有望在四季度至明年上半年触底回升。当前估值处于历史低位,已充分计价短期盈利压力,后续若AI投入节奏与商业化进展符合或超预期,有望迎来基本面与估值的双重修复。投资者需重点关注财报电话会中管理层对全年资本开支指引、AI商业化路径与各业务增长展望的表述。
(文章来源:哈富证券)




