进入11月,险企2027年“开门红”陆续启幕。与往年不同的是,分红险几乎成为各家的“拳头产品”。
从人身险产品库备案情况来看,新备案产品几乎清一色是分红型产品。其中,中国人寿推出国寿年丰鑫生年金保险(分红型),平安人寿推出平安御享禧越终身寿险(分红型),新华保险推出盛世荣耀金尊版终身寿险(分红型)等。
头部险企在分红险上的倾斜已不是试探,而是全力押注。
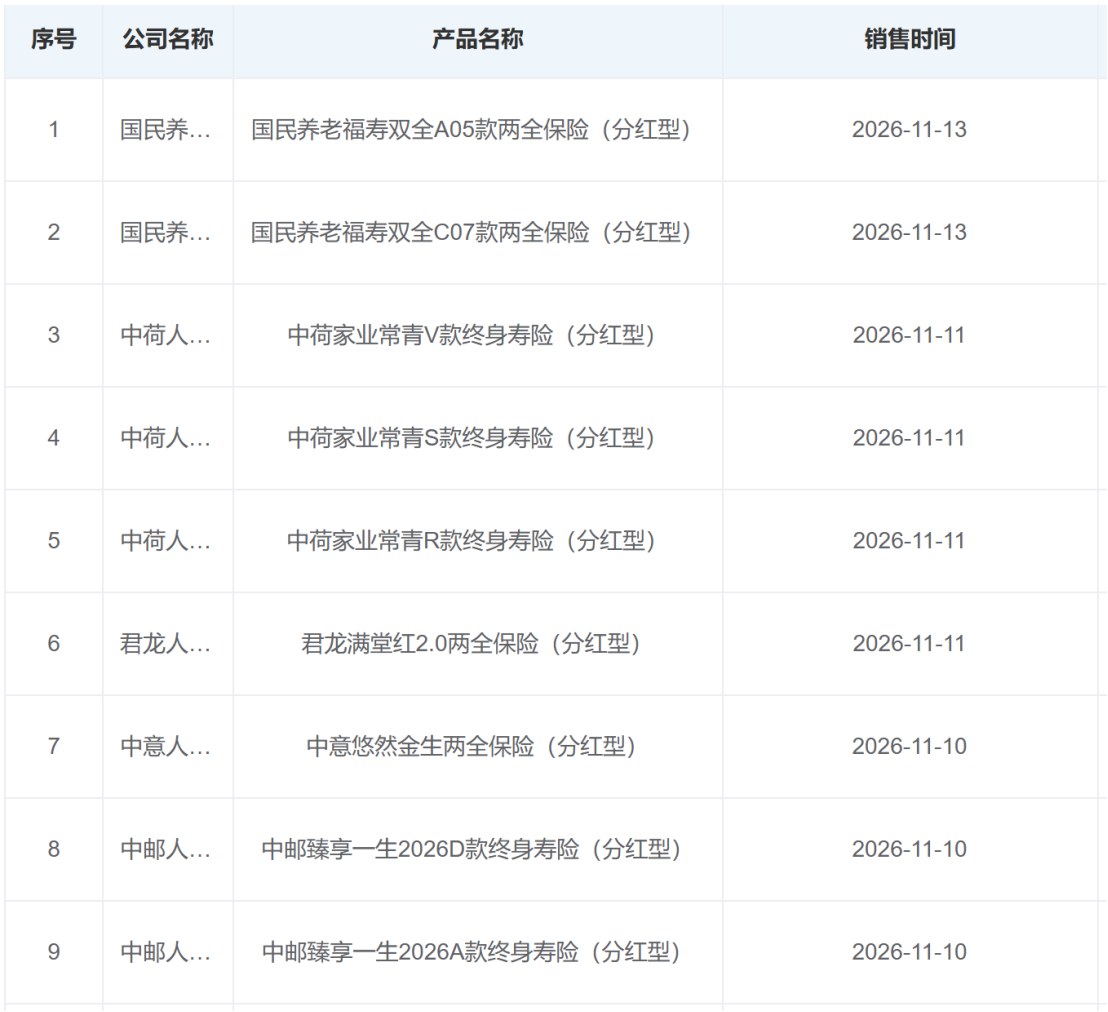
来源:人身保险产品信息库新备案产品
这并非2027年才开始的转向。中国保险行业协会行业交流数据显示,2026年上半年,分红险原保险保费收入达1.01万亿元,同比增长94.4%。各家险企的中期业绩显示,平安寿险新业务中分红险占比超九成,人保寿险分红险新单期交保费占新单期交比例达67.7%,太保寿险分红型保险规模保费同比增长76.1%。分红险从“补充品类”变成“主力品类”,只用了不到两年。
利差损压力下的负债重构
分红险站上C位的直接推手,是预定利率的持续下行。
11月4日,中国保险行业协会发布的最新一期普通型人身保险产品预定利率研究值为1.9%,较上一期下降4个基点,结束了此前连续两个季度的回升态势。对外经济贸易大学创新与风险管理研究中心副主任龙格对记者表示,当前在售普通型人身保险产品预定利率上限为2.0%,与1.9%的研究值偏离10个基点,不会触发调整机制,2027年上半年乃至全年预定利率调整的可能性都比较小。
但“不调整”不等于“有吸引力”。2.0%的保证利率在存款利率步入“1字头”的环境下仍有相对优势,但对险企而言,传统固收型产品的利差损压力并未消失。分红险“保证+浮动”的结构,恰好承接了这一矛盾:对险企,保证利率更低,刚性负债成本压降;对客户,浮动分红保留了分享投资收益的可能。
更现实的约束来自资本端。对外经贸大学保险学院教授王国军对记者分析,偿二代二期下,同等保费、同期限的储蓄型产品,传统险全部为刚性保证利益,最低资本显著更高。行业测算显示,传统储蓄险最低资本通常是分红险的1.3至2倍,差距取决于保底利率与负债久期。
近两年这一差距在持续扩大:利率下行阶段,传统险刚性负债对应的利率风险资本抬升更快;分红险则可下调保底、放大浮动部分占比,边际资本消耗持续走低。
单位资本的相对差异,并不意味着新单会显著冲击偿付能力。某中型寿险公司总精算师对21世纪经济报道记者表示,分红险新单的资本消耗相比存量业务而言较小,“因为存量的业务很大,各家公司考虑的基本上不是因为分红险销售多了带来的偿付能力压力,更多的是存量保单以及利率变化带来的影响。”
但新单影响小,不等于资本约束不存在。王国军补充了另一层:保单生效后,保证责任部分持续消耗资本,随利率曲线、剩余期限逐季重算;浮动红利不产生资本要求。存量高保底老分红保单会长期占用资本,利率下行时资本占用还会阶段性抬升。这也意味着,分红险对险企的考验是双重的:资本消耗决定能卖多快,投资收益决定能兑现多少。竞争力最终不在计划书上那个演示利率数字,而在险企的资产配置能力和历史分红兑现记录。
代理人的算账难题
产品切换对销售端的影响同样直接。
一位大型人身险公司营销员对记者表示,2027年首季业务启动热度明显降温,“一方面是公司推动力度有所减弱,另一方面是自己也难以开拓到可成交的客户”。但也有营销员干劲十足,希望借助险企稳定的投资业绩与历史分红实现率口碑,强化分红险推广。
冷热不均的背后,是分红险对代理人能力要求的抬升。过去卖传统年金险或增额终身寿,收益写进合同,代理人不需要解释太多。分红险的保证部分和浮动部分需要分开讲清楚,演示利率不等于实际收益,历史分红实现率不代表未来。在低保证利率环境下,把复杂产品讲明白的难度,比把简单产品卖出去大得多。
龙格对分红险的差异化竞争力概括了三点:一是保证回本年限与减保规则的设计;二是历史分红实现率以及红利分配的稳定性;三是保险产品对接养老社区、信托权益等综合服务能力。这三点没有一项是代理人靠话术能解决的,它们指向的是产品设计和公司综合能力。
个险渠道的冷暖之外,银保渠道的动作更值得留意。有消费者反映,相较个险渠道,银行是最先触达并推送“开门红”产品信息的渠道。
据悉,11月以来,该消费者已经收到多家银行客户经理推荐的分红型保险产品,并建议其将收益较低的理财替换成保险产品。种种迹象显示,虽然65号文后,“小账”灰色空间被堵死,但银保依然是2027开门红的重点渠道之一。
开门红还能“红”吗
从2026年开门红的数据看,分红险转型在短期内确实拉动了保费。2026年1至2月,人身险公司原保费收入同比增长9.7%,寿险实现双位数增长,华创证券研报判断“开门红新单表现亮眼,预计贡献主要来自银保、分红险”。
但2027年的基数已经不同。中信建投研报的判断是,2027年NBV增速在较低基数下有望修复,弹性取决于开门红及银保渠道修复节奏;分红险占比抬升优化刚性负债成本、巩固长期利差,长期期交占比提升有望稳定NBVM(新业务价值率)。
一个容易被忽略的细节是,并非所有中小险企都选择跟随头部“All in”分红险,部分公司甚至主动压降分红险的保证利率。2026年2月,中英人寿推出福满佳C款(悦享版)终身寿险(分红型),将保底预定利率设定为1.25%,较当时行业主流的1.75%直降50个基点,成为首款保底利率跌破1.5%的分红险产品。值得注意的是,这一调整发生在监管尚未触发强制下调的窗口期——当时普通型产品预定利率研究值与上限之间尚有空间,中英人寿的“主动破冰”是自主行为,而非监管要求。
中英人寿总经理助理、首席市场官王潇对此的表述是“探索实践‘成长型’分红策略”,通过梯度化预定利率匹配不同风险偏好的客户需求。
从行业背景看,这一选择有其合理性:10年期国债收益率长期维持1.8%左右,若仍维持1.75%的保底利率,利差损风险敞口确实存在;同时偿二代二期下分红险资本占用更高,对偿付能力承压的中小险企而言,盲目跟随头部冲规模并非最优解。
王国军观察,资本充足、存量高保底包袱轻的中小险企,可依靠低保底版本继续布局分红险;但不少核心偿付能力本就偏紧、存量老保单包袱重的中小险企,已经主动压缩分红险新单、停掉高保底产品,资本红线成为业务投放的硬约束。
投资能力的分化,则从另一头拉开了产品吸引力和持续经营能力的差距。72家寿险公司2026年三季度综合投资收益率分化明显:友邦人寿9.59%,中国人寿8.54%,陆家嘴国泰6.12%,人保寿险5.93%,中邮保险5.88%;另一端,小康人寿-1.95%,华汇人寿-0.43%,东吴人寿0.4%,君龙人寿0.46%。
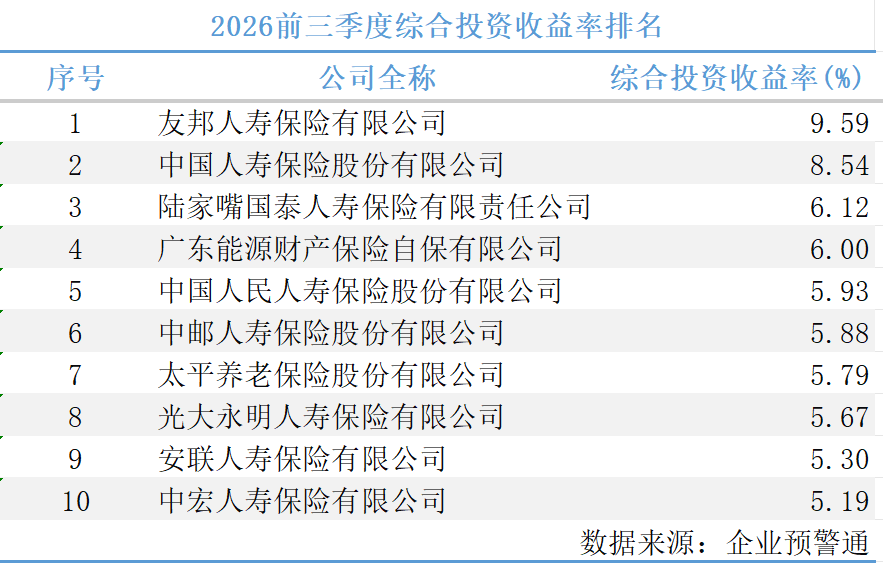
头部与尾部之间,相差超过10个百分点。头部押注分红险,中小保留传统险与分红两手准备,2027年的开门红从一开始就不是同一种打法。分红险的“保证+浮动”结构对险企的投资能力提出了更高要求,而投资能力的差距,可能比产品策略的差距更难在短期内弥合。
(文章来源:21世纪经济报道)




