财联社11月16日讯当化债进入深水区,城投转型从“规划图”变成“施工图”,“存量资产盘活”成为债券市场的高频词,每一位市场参与者都在寻找下一个时代的坐标。
2026年11月13日,2026财联社债券融资论坛在上海浦东成功举行,财联社携手中诚信国际研究院联合发布《2026中国信用债市场发展白皮书》。白皮书系统梳理了2026年信用债与城投债市场运行情况、信用风险特征及政策脉络。财联社分篇章节选、持续对外刊发部分内容。
本文为第五篇节选,剖析当前债券市场信用风险的新趋势与关注点。2026年债市风险释放继续收敛,违约规模再创阶段新低,展期规模与期限双升,违约处置机制持续完善,市场化与法治化途径协同发力。
2026年作为“十五五”开局之年,我国宏观经济延续“稳中求进、提质增效”的复苏态势。面对外部环境复杂多变、内需持续承压以及房地产行业持续调整,我国新产业新动能快速壮大与直接融资规模稳步扩张,对经济增长的支撑作用有所增强,企业盈利与现金流改善亦呈现结构性修复特征。货币政策保持稳健适度宽松,银行体系流动性合理充裕,叠加市场融资成本维持低位,债券市场保持平稳运行。
在防风险层面,政策层面持续完善风险化解与处置机制,通过多元工具缓释房地产、地方债务等重点领域风险,牢牢守住不发生系统性金融风险的底线。在此背景下,债券市场违约风险进一步收敛,年内新增违约主体及违约规模再创2016年以来新低。但融资分化格局延续、债务到期压力不减,叠加内外部复杂形势,局部领域的结构性风险仍处于有序出清过程之中。
一、2026年回顾:浪缓礁明,风险出清未竟(一)债市风险释放继续收敛,违约规模再创阶段新低
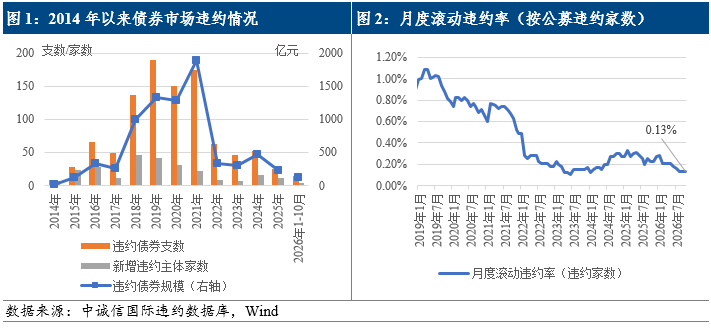
今年以来,伴随防范化解重点领域风险举措持续推进,前期存量风险有序出清,叠加房地产等重点领域风险前置处置成效逐步显现,债券市场信用风险整体进一步收敛,新增违约规模再创阶段新低,违约债券数量与新增违约发行人数量同步明显下降。
据中诚信国际统计,1-10月新增违约债券14支,同比减少8支;违约规模为113.95亿元,同比减少40%,为2016年以来最低;涉及发行人11家,其中新增违约发行人仅有3家,同比减少9家。三家新增违约主体分别为民营教培、汽车经销行业可转债发行人,以及批发业私募债发行人,违约前均已出现子公司或关联企业违约、治理失效、监管警示等风险信号,违约事件基本在市场预期内,未造成超预期波动。
随着违约风险的持续缓释,公募市场月度滚动违约率呈现波动下行趋势,截至10月末降至0.13%,较上年末大幅下降0.14个百分点。整体来看,当前债券市场信用风险维持低位运行阶段,有助于市场信心稳步修复。
(二)展期规模与期限双升
今年以来,围绕统筹发展和安全、持续防范化解重点领域信用风险的政策主线,央行坚持“控增量、压存量”的风险处置思路,引导金融机构综合运用债务重组、置换及市场化退出等多元化工具,有序化解房地产等重点领域债务风险。
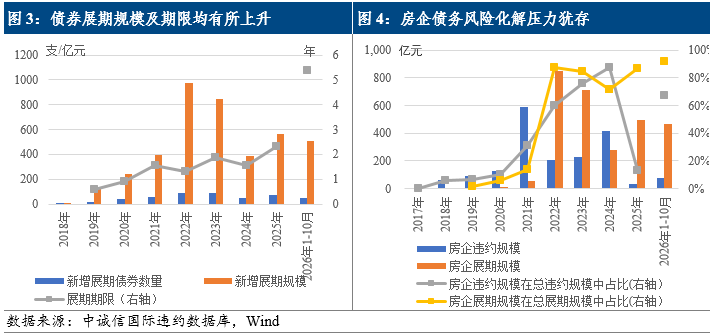
在此过程中,债券展期逐步成为市场主体应对短期兑付压力的常态化操作,也成为出险房企推进整体债务重组的主要方式之一。年内债券市场展期事件数量、平均展期年限均较往年明显上升。据不完全统计,1-10月展期规模增加至510.81亿元,同比增长18.5%,其中房企展期469.95亿元,同比增长25.4%,在总展期规模占比超过九成;市场平均展期期限为5.37年,较上年大幅延长3.06年。
从结构上看,随着头部及大型出险房企重组方案落地,年内债券再次展期现象增多。展期债券中,有近七成债券属展期后继续展期,占比较上年提升5个百分点,其中房企债券占88%。随重组方案推进,再次展期期限普遍延长至8-10年,直接带动全市场平均展期年限抬升。
结合历史展期债券兑付情况,部分主体在展期后仍可能面临二次违约或实际兑付比例偏低的情形。后续需持续关注展期发行人在债券到期节点的实际偿付能力,重点跟踪房企现金流改善程度与重组方案的落地执行进展,防范个别风险通过重复展期逐步累积。
(三)违约处置机制持续完善,市场化与法治化途径协同发力
今年以来,债券违约后续处置制度持续完善,司法保障与破产法治建设同步推进。房企破产纪要明确“政府主导风险管控和事务协调、法院主导司法程序”的常态化府院联动机制,并细化案件管辖、债权清偿顺位等规则,统一房企风险处置裁判尺度;《企业破产法》修订草案二审提请审议,拟完善破产申请审查期间临时保护、重整前协商等制度安排,进一步夯实信用债风险法治化出清的制度基础。
同时,庭外重组、预重整与司法重整的程序衔接在实践中持续完善,为出险主体多元化解提供制度支撑。在此背景下,年内债券市场违约处置以司法重整、债务重组等多元化方式有序推进,1-10月共6家发行人违约后续处置有实质性新增进展。
在司法程序方面,湖南景峰、杉杉集团的重整计划先后获法院裁定批准,重整程序依法终止;鸿达兴业的破产重整申请被乌海中院依法裁定受理。
在庭外处置方面,金鸿控股于2月获衡阳中院同意开展衔接重整的庭外重组,4月确定洛阳宏创为产业投资人并签署合作协议;瑞茂通于6月正式启动庭外重组流程,9月与重整投资人新疆金正实业集团正式签署《重整投资协议》,庭外重组进入核心落地推进阶段;广汇汽车集团董事会通过债务和解议案,相关方案正在执行推进。
另有4家发行人前期采取的风险处置方案有序推进,主要涉及债务重组与预重整的协同、破产清算及实质合并重整等途径。
其中,华夏幸福已累计完成约1926.69亿元债务重组,截至9月末逾期未偿债务余额282.84亿元,预重整程序稳步推进中,目前已确认两家联合重整投资人;搜于特已完成破产清算案债权人委员会的选举与成员认定;北京桑德环境等七家关联企业的实质合并重整案的管理人于6月披露重整计划草案,目前仍处于等待债权人表决阶段;中天金融集团重整核心环节已基本落地,方案仍在执行中。
从偿付进展看,尽管近年来违约债券处置进程加快,但最终实际偿付效率依然偏低。根据公开披露信息,年内金科地产5只债券完成注销、岭南转债完成部分兑付。截至2026年10月末,债券市场共计违约债券861支,合计规模7684.26亿元,其中公开披露完成处置的债券违约规模合计4200.36亿元,占比为54.6%;完成兑付或摘牌注销的债券有172支,占比近20%。
(四)评级调整行动次数减少,级别调整分化延续
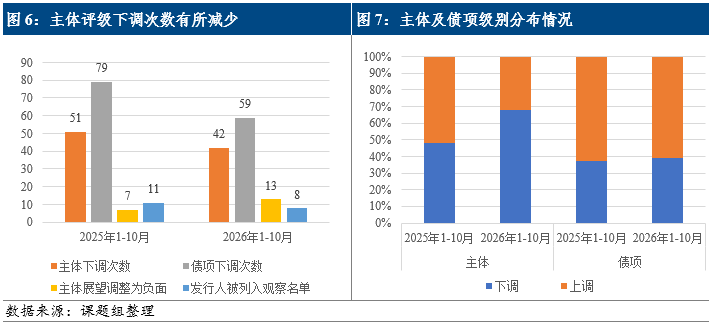
在债券市场信用风险释放趋缓、评级机构对发行人级别调整更趋审慎等环境下,年内级别调整行动次数明显减少,主体调整方向依旧以下调为主。1-10月债市共发生主体级别调整67次,同比减少40.71%。
其中,级别下调42次,同比减少17.6%,在所有评级行动中占比超过60%,同比增加18个百分点;级别上调25次,同比减少60%。债项调整总次数亦随之减少,共计调整150次,同比减少28.9%。不过受券商次级债批量上调影响,债项调整方向以上调为主,债项级别上调91次,在总调整次数中占比仍有六成。
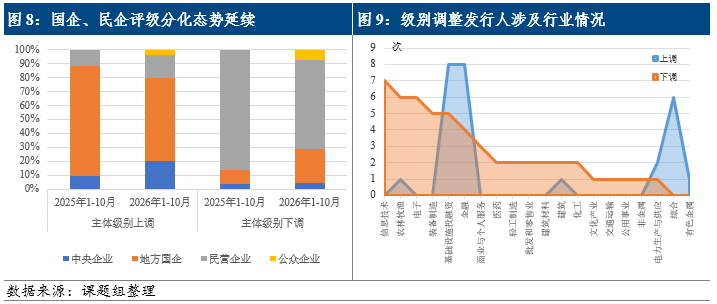
从企业性质来看,国有企业与民营企业评级调整分化现象持续,涉及的发行人数量进一步减少。1-10月,债券市场共有67家主体发生评级调整,同比减少11家。
从结构上看,下调行动依旧以民企为主,但占比边际回落,而国企占比略有增加。级别下调共涉及27家民营企业,在全部评级下调主体中占比约64%,同比下降22个百分点。这主要受近年来民企存量风险持续出清、年内风险释放节奏进一步趋缓影响,民企尾部风险敞口明显收窄,级别下调家数同比减少近四成。而国有企业下调占比同比增加14个百分点至24%,主要系弱区域城投企业及部分经营恶化的地方国企流动性承压所致。
上调行动方面,仍以国有企业为主,在主体级别上调的25家主体中,中央、地方国有企业有20家,占上调主体的八成。从行业分布来看,不同行业主体级别调整依旧呈现分化特点,产业类发行人以级别下调为主,其中信息技术、农林牧渔、电子、装备制造等传统及新兴领域行业主体下调较多;基础设施投融资行业发行人和金融机构依旧以级别上调为主。
二、2027年展望:潮平岸阔,结构暗流犹在
今年以来,我国经济顶压前行、总体平稳,出口与高技术投资构成主要支撑,但内需偏弱、价格下行压力仍在,结构性分化特征延续。展望2027年,宏观政策或延续“弱修复、强分化”格局。经济增长的支撑主要来自AI产业需求扩张与产业链韧性对生产、出口及价格的拉动;“十五五”重点项目集中开工投产也将支撑基建投资增速改善;新动能对经济增长的贡献持续攀升。
但外部环境依然复杂严峻,大国博弈与贸易摩擦对出口形成扰动,内需不足、企业投资扩产意愿偏弱制约经济内生动能改善,房地产能否持续筑底企稳亦有待观察。
在此背景下,政策层面防风险基调有望延续,统筹发展与安全,持续强化重点领域风险防范化解,为债券市场信用风险有序出清营造稳定的宏观环境。预计2027年债券市场信用风险出清将保持平稳有序。但与此同时,债券市场融资分化格局延续,到期压力不减,叠加内外部复杂形势下结构性风险仍存,仍需对局部领域的信用风险保持关注。建议重点关注以下四个风险点:
(一)关注外需依赖型出口企业信用基本面弱化与再融资承压下的偿债风险
2026年我国出口贸易虽在“抢出口”、产品结构升级与东盟等新兴市场多元化支撑下保持较高增速,但结构性压力正持续向中下游累积。全球贸易增速放缓,主要经济体关税与保护主义抬头,欧盟碳关税进入实操阶段,纺织品等绿色合规要求同步收紧,加之出口企业的合规成本与供应链适配成本有所上升,盈利与现金流承压的主体逐步从中游制造向外贸供应链传导。
在此背景下,中下游、低附加值的弱资质的外贸主体融资渠道相对有限、再融资能力承压,偿债能力弱化风险随之上升。在年内新增违约主体中1家为大宗商品外贸企业,在再融资与经营双重压力下,现金流敏感主体的脆弱性逐步凸显。
后续需重点关注此类主体的经营现金流改善、出口链盈利修复及再融资可得性,警惕在外部需求收缩、贸易环境多变与企业自身脆弱性叠加下,偿债能力进一步弱化的风险。
(二)关注新旧动能转换、产业加速分化下,传统及新兴行业弱资质主体的流动性风险
当前在产业结构向新质生产力转型的过程中,传统制造与部分新兴制造领域的内部分化有所加剧。在传统制造领域,钢铁、化工、建材、装备制造等行业受外需走弱、内需修复偏缓影响,产品需求偏弱,叠加原材料、环保及人力成本抬升,盈利空间持续收窄,部分技术落后、体量偏小的产能面临亏损压力。
新兴制造方面,如光伏赛道呈现阶段性产能过剩,产品价格下行,库存高企带动行业加速出清,前期激进扩产、成本管控偏弱的二三线厂商信用风险或被抬升;锂电中下游、中低端储能及重资产算力等领域企业同样处于激烈价格竞争区间,叠加技术迭代带来旧产线减值压力,相关发行人普遍依赖股权与债券接续融资,一旦融资窗口收紧、权益表现走弱,债务兑付压力逐步凸显。
半导体、医药等行业虽具备长期政策支撑,但仍存在技术路线试错、前期投入沉淀以及扩张节奏失衡的隐患。未来一年内钢铁、化工、装备制造、电子、医药等行业存量发行人债务到期规模在410-1910亿元之间。对于财务杠杆高、现金流紧张、再融资受限的主体而言,债务集中到期将进一步侵蚀其信用资质,流动性风险趋于上升。后续需持续跟踪其经营稳定性与偿债能力的变化趋势。
(三)关注新旧模式转化下房企债务重组实际履约及再违约风险
2026年以来,在稳地产、化风险的政策基调下,房企存量债务处置与化解进程明显提速,多家企业的债务重组方案持续推进。然而,年内中国奥园、旭辉控股、世茂集团等企业在境外重组生效后,仍因无力支付约定本息再度发生违约。
未来一年房企存续债券到期及回售规模超过4800亿元,其中已违约、展期主体对应规模为260亿元。若重组方案落地不及预期、销售回款持续不及目标、融资渠道无法有效修复,出险房企仍会面临再度展期或违约的风险。后续应持续跟踪重组分期兑付履约情况、项目回款与资产处置进度,以及资金封闭监管下集团可动用偿债资源,警惕行业出清过程中尾部风险的进一步暴露。
(四)关注中小金融机构不良处置压力与关联主体流动性压力传导的风险
今年以来中小金融机构改革化险稳步推进,但监管持续收紧资管公司AMC通道业务,原先借助通道隐匿、滚动的非标资产风险逐步显性化;叠加地产与城投主体自身偿付能力未修复,非标逾期、展期事件在信托及定融领域继续释放,机构资产质量下行压力有所抬升,不良资产处置与减值计提压力随之加大。
与此同时,随着市场融资环境分化加剧,中小机构负债稳定性偏弱,再融资约束进一步收紧,资产质量走弱容易引发个体信用事件,并同步传导至流动性层面,形成资产端与负债端的双向压力。当前部分机构资本补充渠道有限,拨备水平对潜在损失的覆盖能力存在不确定性,再叠加非标与通道业务收缩带来的到期兑付压力,偿债稳定性面临考验。
此外,近年来非银机构风险案例显示,风险往往不局限于自身经营问题,更易通过股权、担保、关联交易等链条从股东及关联方向外传导。叠加部分机构自身公司治理薄弱、关联业务复杂的机构,风险隔离机制存在短板,外部风险极易向其渗透。后续仍需持续跟踪机构不良处置进度、资本补充空间,以及关联主体风险传导的可能性。
(中诚信国际&财联社联合课题组)
(文章来源:财联社)