摘要:黄仁勋据报谋求回归,硅谷盟友力挺其复任;民主党拟改能源法案,数据中心或多担成本;美银更新存储价格预测,DRAM坚挺而NAND转弱;百度小鹏业绩将登场。
全球市场:
美PPI暂缓通胀担忧、但英伟达等芯片股继续拖累美股,标普纳指反弹失利。美伊和谈前景周初助推,三大美股指均创三个月最佳周表现;芯片指数收跌超3%,AMD跌近9%,英伟达收跌2%、全周累跌近13%、创一年半最大周跌。
美PPI低于预期、PPI公布后,美债收益率刷新日低,美元指数也刷新日低、但不久重回涨势、三日连创19个月新高;日元两个多月来首次盘中跌破160;比特币一度跌破6.8万美元创近三个月新低、较日高跌超5%。
加息预期高涨的一周,美债重挫、美元大涨。两年期美债收益率全周升超30基点、创两年最大周升幅,终结六周连降;美元指数累涨超1%、创两月最佳表现。
伊朗局势持续牵动市场神经,原油连跌两周,布油两周跌近19%、创六年多最大同期跌幅。美PPI低于预期、黄金短线上行,但重上4000美元关口失利、徘徊一年低谷。金银全周大跌,期金全周跌超4.5%、创半年最大周跌。纽铜跌近2%至四个月低位、连跌五周。
欧美股市:标普500指数收跌0.40%,报7561.67点,全周累涨2.51%;道指收涨0.10%,报52347.55点,全周累涨2.07%;纳指收跌0.91%,报25136.273点,全周累涨2.27%。欧洲STOXX 600指数收涨0.02%,报664.14点,全周累涨2.44%。
A股:上证指数收跌0.59%,报3634.35点。深证成指收跌2.05%,报10968.79点。创业板指收跌3.32%,报2426.08点。
美债:到债市尾盘,美国10年期基准国债收益率约为5.14%,日内升约1个基点,全周累计升约28个基点;2年期美债收益率约为4.84%,日内降约4个基点,全周累计升约33个基点。
商品:WTI 12月原油期货收跌0.20%,报88.56美元/桶,全周累跌2.50%。布伦特1月原油期货收涨0.02%,报95.84美元/桶,全周累跌2.52%。COMEX 11月黄金期货收涨0.03%,报3879.7美元/盎司,全周累跌4.55%。COMEX 11月白银期货收跌1.88%,报49.031美元/盎司,全周累跌5.35%。COMEX 11月期铜收跌1.67%,报6.0795美元/磅,全周累跌2.23%。
热点要闻:
民主党讨论修改能源法案,数据中心电网成本成焦点
据路透社11月14日报道,美国众议院民主党人正讨论修改一项能源项目审批改革法案,党内对立即推动立法还是等待明年掌控国会后再行动存在分歧。参议院此前以73票对25票启动该法案辩论,方案拟简化发电厂、输电线路及矿山等项目审批,并要求大型数据中心承担更多配套电网升级成本。民主党众议员Kathy Castor表示,正研究调整涉及《清洁水法》和《濒危物种法》的条款,部分议员担心现有方案削弱公众参与。另一些民主党人主张明年争取更严格的化石能源开发限制及社区保护措施。特朗普已表示支持当前两党协议。
美银推迟美元见顶预期,风险资产转折或待明春
据美国银行首席投资策略师Michael Hartnett最新报告,强美元、高油价与顽固通胀持续收紧金融条件,其将美元见顶时间预期推迟至2027年2月至3月,全球加息周期终点推迟至明年4月。Hartnett设定的风险偏好改善条件包括:WTI油价跌破70美元、10年期美债收益率降至4.5%以下,以及美元转弱,目前三项均未满足。他同时指出,美国家庭股票财富今年仍增加约9万亿美元,财富效应继续支撑消费,经济衰退难以迅速形成;但美银私人客户股票配置比例已降至65.2%,为七个月低点,信用利差走阔及股价下跌可能改变当前格局。
堪萨斯城联储行长:美联储在降低通胀方面还有更多工作要做
堪萨斯城联储行长杰弗里·施密德表示,通胀仍然过热,决策者还有更多工作要做。施密德周日在为夏威夷一场会议准备的讲稿中表示,正如美联储主席凯文·沃什8月所说,“美联储在通胀问题上还有一些工作要做,不幸的是,自那以来,我们的工作变得更加艰难。”近几个月来,美国的价格压力有所加剧。美联储偏爱的价格指标9月同比上涨3.6%,施密德称这一水平“令人不安地”高于央行2%的目标,而且“朝着错误的方向发展”。施密德指出了推动通胀的几个因素,包括能源成本、一定程度上受关税推动的耐用品价格上涨,人工智能建设以及医疗保健成本。
美银更新存储价格预测,DRAM坚挺而NAND转弱
据美国银行11月13日研究报告,存储市场价格走势出现分化:512Gb NAND现货价格降至约14.3美元,周跌约12%;1Tb产品周跌约4%,而16Gb DDR5现货价格基本持平。美银预计,2027年一季度消费电子相关NAND价格可能下降5%至10%,企业级产品价格持平或小幅上涨,整体NAND价格或录得低个位数下降。DRAM方面,机构维持2026年四季度环比涨价8%、2027年一季度涨价5%的预测。报告指出,AI数据中心需求及HBM占用产能继续支撑DRAM,但部分PC、手机等下游客户下单节奏偏慢,NAND合约谈判可能推迟。
吴清谈大型科技企业上市,研究制度适配与风险应对
据中国证监会11月14日发布的讲话全文,证监会主席吴清在首届中国资本市场学术年会上表示,要深化投融资综合改革,加快构建适应创新规律、产业规律的直接融资体系,统筹发挥私募与公开市场、股票与债券市场的协同功能。在科学把握节奏的同时,加强对大型和新型科技企业发行上市的制度适配性和风险应对机制研究。他同时提出,研究支持新型消费、传统产业升级等领域优质企业上市,优化上市公司结构。针对中国市场与全球市场联动增强,吴清表示,要强化跨境、跨市场、跨行业风险研究应对,完善市场稳定长效机制,防范市场异常波动。
个股聚焦:
硅谷盟友支持,黄仁勋考虑回归担任英伟达CEO
据英国《金融时报》11月15日消息,黄仁勋正考虑重返英伟达担任首席执行官。与此同时,其硅谷盟友正向英伟达董事会施压,要求恢复其职务。
多位知情人士透露,黄仁勋已与亲信讨论过重返公司的可能性,尽管英伟达董事会在展开独立调查。一名黄仁勋的盟友透露,他们正组建一个由硅谷企业高管组成的“战情室”,游说推动黄仁勋复职,并计划争取白宫方面的支持。
SpaceX首次接住星舰上面级,助推器回收尝试中止
据美联社及 SpaceX(SPCX.US) 任务直播,星舰于美国时间11月14日下午返回得克萨斯州Starbase基地,首次由发射塔机械臂成功接住上面级飞船(多级火箭的第一级以上的部分),完成第十五次综合飞行测试。此次任务于11月13日发射,上面级在轨飞行约22.5小时,并释放26颗新一代星链卫星。任务原计划同时回收超级重型助推器和上面级,但助推器因低燃料量警报提前结束返程点火,制导系统随后中止塔架捕获,转向墨西哥湾水面降落。SpaceX在直播中表示,团队仍在调查助推器警报的根本原因;上面级则完成再入、减速及返回发射场捕获流程。
特斯拉开放Cybercab邀约,个人购车另需按月订阅
特斯拉(TSLA.US) 周五宣布,开始邀请部分客户购买Cybercab供个人使用,车辆标价为29990美元,另设每月299美元的自动驾驶订阅费。马斯克表示,随着监管批准推进,该产品将向美国全国开放;他同时认为月费过高,应与其他车型的完全自动驾驶及联网服务费用接近,约为每月115美元。特斯拉人工智能负责人Ashok Elluswamy表示,Cybercab可在Robotaxi支持的相同区域内无人监督运行。公司公布的购买条款显示,车辆运行需要有效订阅,费用另行收取,首月免费,联网服务包含在订阅之中。
微软宣布全球服务恢复,故障源于网络扩容问题
据微软(MSFT.US) 11月14日发布的更新及美联社报道,公司已完成修复,并恢复剩余受影响客户和地区的服务。此次故障从美国时间周四开始,影响Microsoft 365旗下Outlook、Teams和Copilot等产品,故障监测平台收到来自70多个国家和地区的报告。微软表示,问题源于此前网络容量升级中的技术缺陷,在近期网络调整后暴露,部分Exchange Online服务器在自动检查中意外不可用,服务随后分批恢复。事件波及政府部门、医疗机构、航空公司、银行及企业,部分用户无法收发邮件或加载收件箱;微软称故障与网络攻击或AI智能体无关。
三星拟在美国生产星链芯片,奥斯汀工厂扩产瞄准航天需求
据韩国《首尔经济日报》11月15日报道, 三星电子(005930.KR) 计划扩建美国得克萨斯州奥斯汀工厂,为 SpaceX(SPCX.US) 星链卫星生产STM32V8微控制器。该芯片采用三星与意法半导体合作开发的18纳米全耗尽绝缘体上硅(FD-SOI)工艺,具备低功耗、高性能及适应严苛环境等特点,用于星链卫星激光通信系统。目前主要生产基地位于意法半导体法国克罗勒工厂,后续拟增加奥斯汀产能。三星计划投入19亿美元扩建设施,相关扩产项目目标于2030年前投入运营。根据报道,奥斯汀工厂将侧重航天、国防及汽车等领域的特色工艺,泰勒工厂则重点承接先进AI芯片生产。
Meta内测预测市场应用,员工以虚拟积分参与竞猜
据《华尔街日报》11月13日援引知情人士报道, Meta Platforms(META.US) 员工已开始测试一款名为Takes的预测市场应用。参与者可以对问题或事件的结果作出预测,使用名为“cred”的虚拟积分,名称取自“可信度”,预测正确可获得积分,错误则损失积分。产品目前采用员工内部测试方式。报道发布之际,预测市场平台正在吸引更多年轻用户;据标普全球市场财智Kagan近期调查,Kalshi和Polymarket用户中,35岁以下人群占比略高于60%。Meta此次测试的产品以积分记录参与结果,采用与真实资金预测市场不同的参与机制。
苹果HomeView正式开售,Siri AI进入家庭屏幕
据苹果(AAPL.US) 11月13日公告,智能家居设备HomeView开始在美国、加拿大、澳大利亚、印度、新西兰、新加坡和英国销售,桌面版及壁挂版美国起售价均为299美元。产品配备7英寸Liquid Retina显示屏,结合Apple Intelligence和Siri AI,支持音乐播放、FaceTime通话、家庭监控及语音控制自动化。设备最多识别六名家庭成员,并显示各自的信息、日历、提醒事项等内容。与兼容的iPhone或iPad配对后,Siri AI可结合个人日程和应用信息提供回答,并执行跨应用操作。桌面版提供四种颜色,壁挂版提供两种颜色,部分壁挂配件另行销售。
Take-Two新作预售升温,《GTA VI》本周正式发售
据CNBC11月14日报道及Sensor Tower统计,截至11月13日,《GTA VI》预售量已超过1200万份,新作定于11月19日发售。摩根士丹利预计,游戏到2027年3月的销量可能达到4000万份。 Take-Two互动软件(TTWO.US) 首席执行官Strauss Zelnick近期表示,预售表现超过公司最初预期;公司维持本财年净预订额80亿至82亿美元的指引。美国银行预计,GTA线上模式可能贡献公司截至2029年3月财年每股收益的40%至60%。此前《GTA V》累计销量已接近2.35亿份,线上内容及订阅持续贡献收入,新作的线上运营安排也进入机构盈利预测。
港市前瞻:
南向资金追踪|上周净买入超118亿港元回流阿里巴巴及中芯国际
数据显示,南向资金上周累计净买入118.69亿港元,相较上周流出的32.38亿港元,资金面明显回暖。
盘面上,上周港股震荡走弱,恒指累跌3.45%。但南向资金前4个交易日有三天净买入,在回调中显示出较强的承接意愿。
个股方面,交易所数据显示,近7天南向资金:
大幅净买入:智谱(02513.HK)15.92亿港元;中芯国际(00981.HK)15.11亿港元;阿里巴巴-W(09988.HK)13.30亿港元。
大幅净流出:腾讯控股(00700.HK)6.81亿港元。
投资要点
智谱上周累计跌4.18%,资金前5日加仓9万股,但近两日又再度流出。
阿里巴巴-W上周累计跌13.68%,资金前5日加仓1251万股,短线加速回流。
中芯国际上周累计涨6.45%,资金前5日加仓3692万股,短线流入趋缓。
腾讯控股上周累计跌7.91%,资金前5日减持620万股,短线加速流出。
港股公告精选
药明巨诺-B(02126)拟折让约2.97%发行合共约6118.55万股认购股份募资1.6亿港元
药明巨诺-B(02126)公布,于2026年11月15日,公司与中国宏桥控股有限公司或其指定实体及Novo Vista Limited Partnership订立认购协议,拟向其发行合共约6118.55万股认购股份,每股认购股份2.615港元,较于最后交易日联交所所报收市价每股股份2.695港元折让约2.97%,认购金额合计为1.6亿港元。
国银金租(01606)发布公告,公司作为买方与卖方(广东数寰智联科技有限公司)于2026年11月13日订立本次产品采购协议,据此,卖方同意向买方出售且买方同意购买本次采购标的,总代价约为人民币9.81亿元。本次采购标的为信息技术计算机设备。
中国波顿(03318)附属向山东港鸿生物科技注资1.6亿元以收购49%股权
于完成后,深圳波顿将持有目标公司经扩大注册资本的49%。因此,目标公司将作为本公司的联营公司入账,而其财务业绩将不会并入本集团的综合财务报表。
新华文轩(00811)收购四川民族出版社有限责任公司100%股权
公司收到四川新华出版发行集团通知,本次交易已获上级国资监管部门批准。
中教控股(00839)预计年度股东应占净利润约6.30亿元至7.70亿元
上述预期业绩已计及预期非现金减值亏损(扣除递延税项)约人民币10.60亿元至人民币11.40亿元,涉及位于中国河南省及四川省两个现金产生单位的若干非流动资产,主要反映市场环境及经营规划变化导致预计未来现金流量下调。
兆科眼科-B(06622):自主开发的创新药晶佑灵®(环孢素眼用凝胶)获得国家药品监督管理局的上市批准
适应症为促进干眼症患者的泪液分泌,适用于干眼所致的泪液生成减少的患者,以改善其眼部体征。
翰森制药(03692):阿美替尼上市许可获欧洲药品管理局人用药品委员会积极意见
翰森制药(03692)公布,于2026年11月12日,欧洲药品管理局 (EMA)人用药品委员会(CHMP)采纳了一项积极意见,建议授予阿美替尼上市许可,用于治疗非小细胞肺癌。
TCL电子(01070)前三季度业绩强劲增长经调整归母净利润22.43亿港元同比增长54.5%
2026年首三季度,集团互联网业务收入同比增长28.2%至26.95亿港元。其中,更高毛利的国际互联网业务扩张持续加速,其收入占互联网业务收入的比重同比提升17.0个百分点,带动互联网业务整体毛利率同比提升4.6个百分点至60.9%,持续贡献高质量盈利。
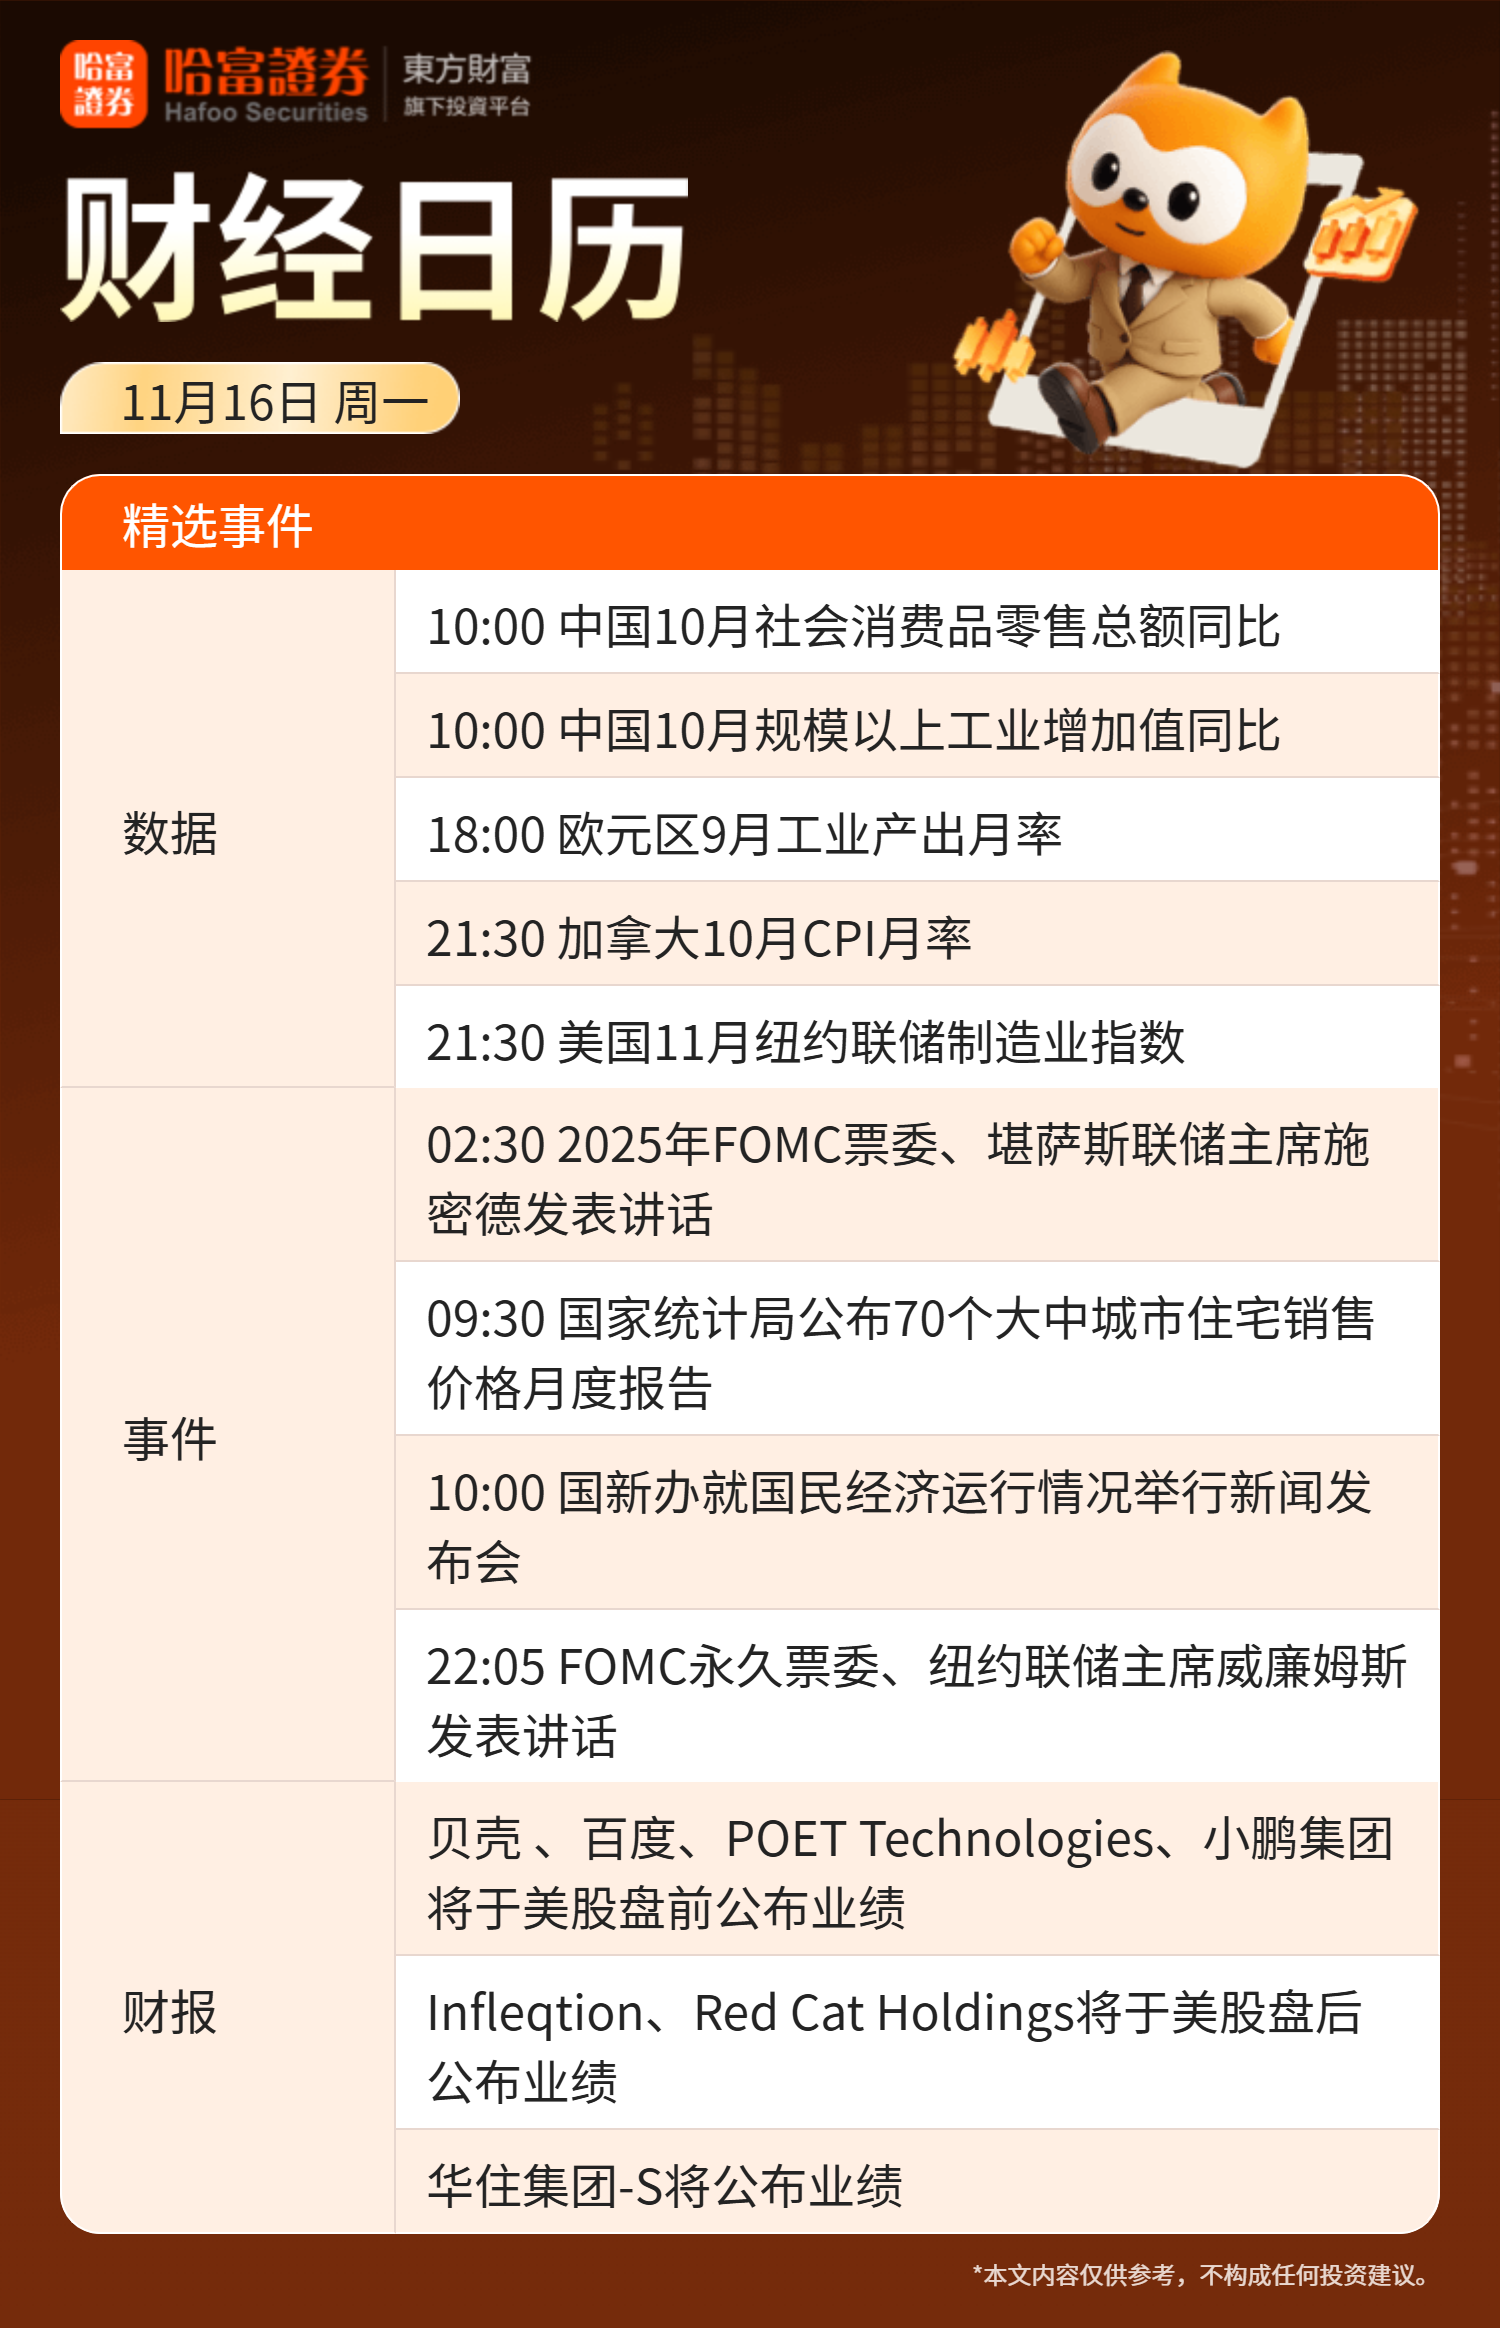
财经日历:
(文章来源:哈富证券)