《科创板日报》11月15日讯(记者吴旭光)本周(11月9日至11月15日),共有3家企业更新科创板IPO审核进展。
其中,鑫华科技IPO终止,思锐智能“已受理”,神州股份11月16日上会。
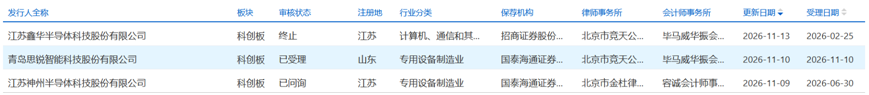
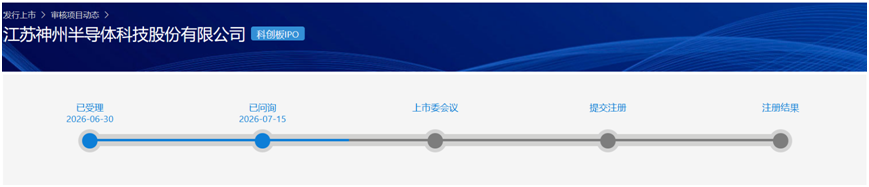
神州股份11月16日上会
上交所披露,上交所上市审核委员会定于11月16日召开2026年第58次上市审核会议,会上将审议江苏神州科技股份有限公司(下称:“神州股份”)的首发事项。
神州股份定位是等离子电源系统供应商,主营半导体用等离子体电源系统。此次神州股份拟发行不超过2200万股,拟募资21.83亿元,保荐机构为国信证券。
业绩表现方面,2023年至2026年上半年,神州股份分别实现营业收入2.61亿元、4.46亿元、6.54亿元、3.75亿元,实现归属于母公司所有者的净利润分别为-2157.60万元、1.36亿元、2.09亿元、1.17亿元。
需要关注的是,该公司客户集中度偏高,前五大客户收入占比由2023年的39.31%升至2026年上半年的73.53%。其中,中微公司既是神州股份的股东,近两年也是后者第一大客户,2024年和2025年销售额分别为1.36亿元和3.16亿元。
截至目前,神州股份科创板IPO已完成两轮监管审核问询。
根据神州股份对外披露的第二轮审核问询函回复,该公司关联交易、单一客户依赖等问题反复被监管提及。
在第二轮问询中,上交所要求公司说明,结合中微公司与智微资本等关联关系,中微公司是否属于发行人关联方,相关股东承诺是否符合监管规定。
神州股份在第二轮问询回复中表示,公司股东智微攀峰、智微厚德、中微半导体分别持有发行人3.7593%、0.4513%、1.3636%股份,且发行人认为三方构成一致行动关系,合计持股5.5742%。中微公司持有中微半导体100%股权,且中微公司是发行人第一大客户,根据实质重于形式原则,发行人将中微公司认定为关联方。
“智微攀峰、智微厚德、中微半导体已根据相关监管规定,按持股5%以上股东的标准补充出具《关于持股意向及减持意向的承诺函》及《关于规范并减少关联交易的承诺函》,并承诺按持股5%以上股东标准履行持续监管义务。”神州股份表示。
思锐智能科创板IPO申请获受理
今年11月10日晚间,青岛思锐智能科技股份有限公司(下称:“思锐智能”)科创板IPO申请获上交所受理,保荐机构为国泰海通证券。
思锐智能成立于2018年,该公司主要从事原子层沉积设备与离子注入设备研发、生产和销售,并提供备品备件及技术服务。
其中,思锐智能的ALD设备,技术底座来自2018年9月收购的芬兰倍耐克,此后应用从科研拓展到化合物半导体、显示器件与量产晶圆;思锐智能的离子注入设备业务则由2021年自研起步,2023年交付首台8MeV高能机型,2026年上半年首次确认收入。
市场份额方面,目前国内厂商离子注入设备的本土化率仍然较低。此前华海清科在申报材料中援引集邦咨询数据,2025年国内面向成熟制程的离子注入设备国产化率不足20%,先进制程不足5%。
财务数据方面,思锐智能尚未实现盈利。2023年至2025年各期期末,思锐智能分别实现营收3.49亿元、3.63亿元和4.95亿元;归母净利润分别为-3.04亿元、-2.71亿元和-2.67亿元;扣非净利润分别为-3.10亿元、-3.16亿元和-3.29亿元。
按照该公司管理层测算,思锐智能最早于2029年达到盈亏平衡。
截至招股书披露日,中车四方所为思锐智能的第一大股东,持股比例为16.15%。华舆国华紧随其后,持股15.30%。招股书披露,截至签署日,思锐智能无控股股东、无实际控制人。
此次IPO,思锐智能拟募资20亿元。其中,一半资金将投向位于青岛黄岛区的半导体先进装备研发制造中心,该项目一期已于2025年建成投产,二期计划于2029年竣工;另有6亿元拟用于高端设备研发,方向包括超高能离子注入设备、氢及氦离子注入设备、面向集成电路的ALD设备和关键零部件;4亿元用于补充流动资金。
鑫华科技IPO终止
今年11月13日,上交所披露,江苏鑫华半导体科技股份有限公司(下称:“鑫华科技”)科创板IPO终止。据悉,因公司及其保荐人撤回发行上市申请,根据《上海证券交易所股票发行上市审核规则》第六十三条有关规定,上交所终止其发行上市审核。
鑫华科技成立于2015年,主要业务为半导体产业用电子级多晶硅研发、生产和销售,该公司是目前国内主要的半导体产业用电子级多晶硅生产企业,也是国内极少已完整覆盖12英寸硅片、8英寸硅片、4-6英寸硅片、硅部件等各等级应用领域的电子级多晶硅企业。
鑫华科技经营业绩数据显示,2023年至2025年,该公司营业收入分别为9.46亿元、11.1亿元、17.91亿元;归母净利润分别为4554.03万元、6862.32万元、1.86亿元。
今年2月25日,据上交所官网显示,鑫华科技科创板IPO项目获受理,保荐机构为招商证券。这也成为马年首单IPO新受理项目。而后,3月15日,该公司进入问询阶段;同年5月15日,其回复首轮问询。
根据问询内容,监管机构针对鑫华科技产品与市场竞争力、核心技术和技术来源、控制权、独立性及内部控制、关联方与关联交易等18项内容进行问询。
针对产品与市场竞争力,鑫华科技回复上交所问询时表示,公司业务集中度相对较高,当前收入仍主要来源于电子级多晶硅主业,抗周期能力弱于全球性多元化化工、电子材料集团。国际巨头普遍同时布局半导体级多晶硅和其他化工材料业务,能够通过不同业务板块在景气波动期之间实现一定程度的对冲。
“相比之下,公司目前主营业务仍集中于电子级多晶硅,虽然已开始向区熔用、超高阻、硅基电子特气和高纯石英砂等方向延伸,但相关新产品尚处于验证、导入或规模扩张初期,短期内对收入和利润的贡献仍有限。”鑫华科技补充说道。
(文章来源:科创板日报)




