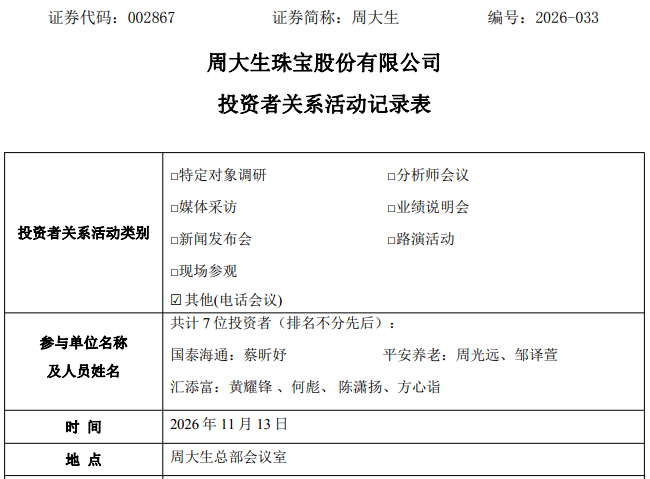
11月13日,国泰海通、平安养老、汇添富等机构的7位投资者参加了周大生珠宝股份有限公司(002867.SZ)的一场电话会议,投资者就公司电商业务、周大生×国家宝藏情况、产品结构、存货跌价准备计提方法、金价波动对终端消费的影响、关店情况、分红政策等事项进行了交流。
根据周大生2026年三季报,公司交出了一份营收、利润双降的成绩单。财报显示,前三季度周大生实现营业收入55.84亿元,同比下降17.54%;归母净利润6.51亿元,同比下降26.15%;扣非净利润6.41亿元,同比下降24.87%。
单季度看,第三季度公司实现营业收入19.43亿元,同比下降10.66%,降幅较二季度有所收窄;归母净利润2.01亿元,同比下降30.10%。
周大生在财报中将业绩波动归因于外部环境:2026年前三季度,国际金价呈现“先扬后抑、高位震荡”的剧烈波动走势。高金价对珠宝首饰终端零售消费的抑制效应依然明显,下游加盟商在门店消费需求不振、补货意愿低迷的叠加影响下,普遍采取去库存策略,行业整体持续承压。
值得关注的是渠道结构的变化。前三季度,周大生加盟业务收入仅10.76亿元,同比骤降67.84%,营收占比从上年同期的49.39%跌至19.27%。与此同时,自营线下收入17.64亿元,同比增长31.46%;电商收入25.95亿元,同比增长33.42%,两者合计营收占比升至78.05%。
对于加盟业务收入的大幅收缩,公司在财报中解释,主要原因是主动调整供货结构,品牌使用费收入占比提升而产品批发收入占比大幅降低。
具体来看,前三季度黄金产品批发销售收入3.62亿元,同比下降84.32%;镶嵌产品批发销售收入4046.01万元,同比下降87.97%;而品牌使用费收入5.42亿元,同比仅下滑1.96%(其中第三季度为2.01亿元,同比增长了9.08%)。
三季报显示,截至2026年9月30日,周大生品牌终端门店总数为3809家,其中加盟门店3424家,自营门店385家。据光大证券研报,2026年前三季度周大生线下门店净减少670家,其中加盟净减657家、自营净减13家。
在10月28日的投资者关系活动记录中,有投资者对此提问:“今年加盟门店关闭的画像特征如何?对未来渠道的布局有何判断?”公司回复称,关店以四五线城市、县城等盈利不佳的街铺专卖店为主,属行业出清现象。新店重点进驻新开业优质商业体、强化高线市场布局,优选优质加盟商并加强统一管控。公司对门店数量增长保持谨慎,核心是提升店效与质量。
值得注意的是,公司提出的2026年度经营预算为营收、净利润均同比增长5%~15%,但公司在财报中坦言,受前三季度经营业绩同比有所波动影响,全年业绩存在不及年初经营预算目标的可能性。
从近期发布的几份投资者关系活动记录看,市场关心的焦点还集中在以下几个方面。
一是自营店如何定位?公司给出“双线”思路:周大生×国家宝藏(简称“国宝”)侧重自营模式,定位为公司的“第二个生命曲线”;主品牌自营店则以打造样板店为定位,为加盟树立可复制的经营样板,形成“自营样板试点、加盟复制放大”的连锁经营新模式。
二是电商能否延续高增速?公司表示近期引入了多位具备头部平台背景和操盘经验的人才,未来2~3年围绕三大方向发展:重回高速增长;充当公司战略先锋;赋能线下并推进线上线下一体化。
三是利润下行时分红会不会缩水?公司明确表示,维持当前高比例分红态势,利润下行时分红规模适当收缩,兼顾留存资金需求与股东回报。同花顺数据显示,周大生A股上市后累计派现63.97亿元,近三年累计现金分红30.39亿元。
四是金价波动下消费者到底买不买?公司的判断是:高金价并不对消费产生抑制性,相对稳定时消费者能适应,而金价剧烈波动对消费影响显著。
五是与达人合作效果如何?公司称2026年与“与辉同行”达成合作,单场直播GMV超1亿元。与辉同行的直播模式更偏向产品价值塑造,商务合作条件更加合理,双方均有相对舒适的利润空间。未来会推进与“与辉同行”达成战略合作。
截至11月13日,周大生收盘报11.47元,涨幅1.87%,总市值124.5亿元。
来源:读创财经
(文章来源:深圳商报·读创)




