11月12日,宁波江丰电子材料股份有限公司(简称“江丰电子”)向香港联合交易所有限公司(简称“香港联交所”)递交了发行境外上市股份(H股)并在香港联交所主板挂牌上市的申请,独家保荐人为招商证券国际。
若成功在港股上市,这家已于2017年6月登陆深圳证券交易所创业板的半导体靶材头部企业将形成“A+H”双融资平台。
招股说明书里的数据呈现出江丰电子鲜明的双面特征:一方面,公司营收连年增长,核心靶材产能利用率逼近满载,并受益于AI基础设施建设带来的增量需求;另一方面,在重资产模式的持续投入下,公司也面临着扩张与资金的双重考验——伴随全球化产能布局的推进,其负债总额呈现逐年攀升态势。
业绩连年增长,半导体精密零部件毛利率降至11.9%
江丰电子主要专注于超高纯金属溅射靶材和半导体精密零部件的研发、生产和销售。
根据弗若斯特沙利文的资料,按2025年收入计,江丰电子在全球超高纯金属溅射靶材供应商中位列第二。在超高纯金属溅射靶材领域深耕逾二十年,围绕全球客户及品质管理两大核心重点,江丰电子已建立了材料、装备及工艺三大平台化能力,并延伸至半导体精密零部件领域,持续拓展至相邻产品及应用。
招股说明书显示,在全球半导体芯片用超高纯金属溅射靶材市场中,江丰电子于2025年全球排名第二,市场份额为14.9%;在中国排名第一,市场份额为37.8%。
2023年至2025年,江丰电子的营业收入分别约为26.02亿元、36.05亿元、46.04亿元;同期,其年内利润分别约为2.17亿元、2.99亿元、4.41亿元。
江丰电子表示:“我们的收入主要来自销售超高纯金属溅射靶材及半导体精密零部件。我们也从其他业务产生收入,主要包括销售回收靶、边角料及其他材料,以及提供技术及清洗服务。”
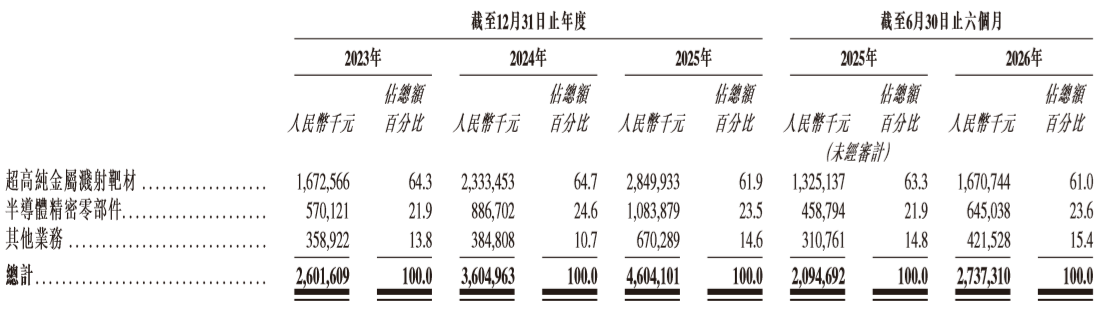
江丰电子分业务收入情况。公告截图
2023年至2025年以及2026年上半年,江丰电子的毛利总额分别约为6.83亿元、8.88亿元、11.33亿元、6.77亿元;同期,其整体毛利率分别为26.2%、24.6%、24.6%、24.7%。“我们的整体毛利率略有下降,主要由于我们的超高纯金属溅射靶材业务及半导体精密零部件业务处于不同发展阶段,加上我们的三条业务线的相对收入贡献发生变化。”江丰电子表示。
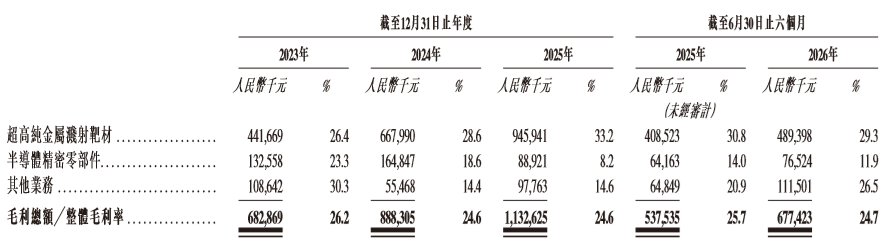
江丰电子分业务毛利率情况。公告截图
其中格外引人关注的是半导体精密零部件的毛利率,从2023年的23.3%下滑至2026年上半年的11.9%。
“我们的半导体精密零部件业务处于迅速发展阶段,其毛利率最近几年总体下降。这主要由于:我们的产品组合持续多元化,并推出多项处于商业化早期阶段的新产品;我们的产能扩张,产生更多折旧及员工成本,而产量仍处于爬坡阶段;若干产品的定价受日益激烈的市场竞争影响。”江丰电子表示:“尽管该业务线于现阶段录得相对较低的毛利率,但其将进一步丰富我们的产品组合,并加强我们提供全面产品组合的平台化能力,有助于吸引新客户,以及从现有及新客户取得持续的后续订单。”
产能扩张背后,负债总额增至约77亿元
截至2026年6月30日,江丰电子有17个国内生产基地在运营;其超高纯金属溅射靶材生产集中于宁波余姚并服务全球客户,而公司的精密零部件生产则贴近国内客户,另外,公司正在韩国建设溅射靶材生产基地。
“我们的生产结合定制化、多品种及小批量制造与自动化及数字化流程。”江丰电子表示:“我们的主要靶材产品的产能利用率在2023年至2025年以及2026年上半年分别为88.2%、95.0%、96.1%及98.1%。同期,我们的半导体精密零部件产能利用率分别为85.1%、69.0%、87.9%及80.4%,反映产能扩张及生产线爬坡。”
与产能扩张相伴的,是资金层面的压力。2023年至2025年,江丰电子的负债总额逐年增加,截至2026年6月末,这一数字约为76.89亿元。
江丰电子表示:“过去几年,我们主要依靠业务运营产生的现金、A股发行所得款项净额及借款来为公司的运营提供资金。我们无法保证能够在未来产生现金流入净额,且由于业务状况变化或其他未来发展,包括我们可能决定进行的任何新业务或地域市场的扩展、营销举措或投资,我们可能需要额外的现金资源。”
江丰电子还提到:“如果我们的业务未能产生足够的经营所得现金流来为这些活动提供资金,且无法从我们现有或未来的信贷融资中获得充足资金,我们可能需要获取额外的股权或债务融资。如果该等融资未能以令人满意的条款或在及时的情况下向我们提供,我们运营和扩展业务或应对竞争压力的能力可能受到损害。”
招股说明书显示,本次赴港上市,江丰电子计划将募集到的资金用于产能扩张及新产品商业化、持续研发、战略投资或收购、营运资金及一般企业用途。
据了解,江丰电子计划扩大现有溅射靶材及精密零部件生产线的产能,并将公司的业务拓展至化合物半导体材料等新兴材料,以满足AI基础设施建设带动的客户需求增长及本地化供应的需要。
“凭借我们的平台化运营及资源整合能力,我们能够将所收购业务整合至我们的技术及质量管理体系,并向彼等延伸我们的平台资源。我们拟投资或收购亚洲半导体中心的技术密集型企业,以补充我们的产品组合、加速新产品推出并创造客户协同效应。”江丰电子表示。
(文章来源:新京报)




