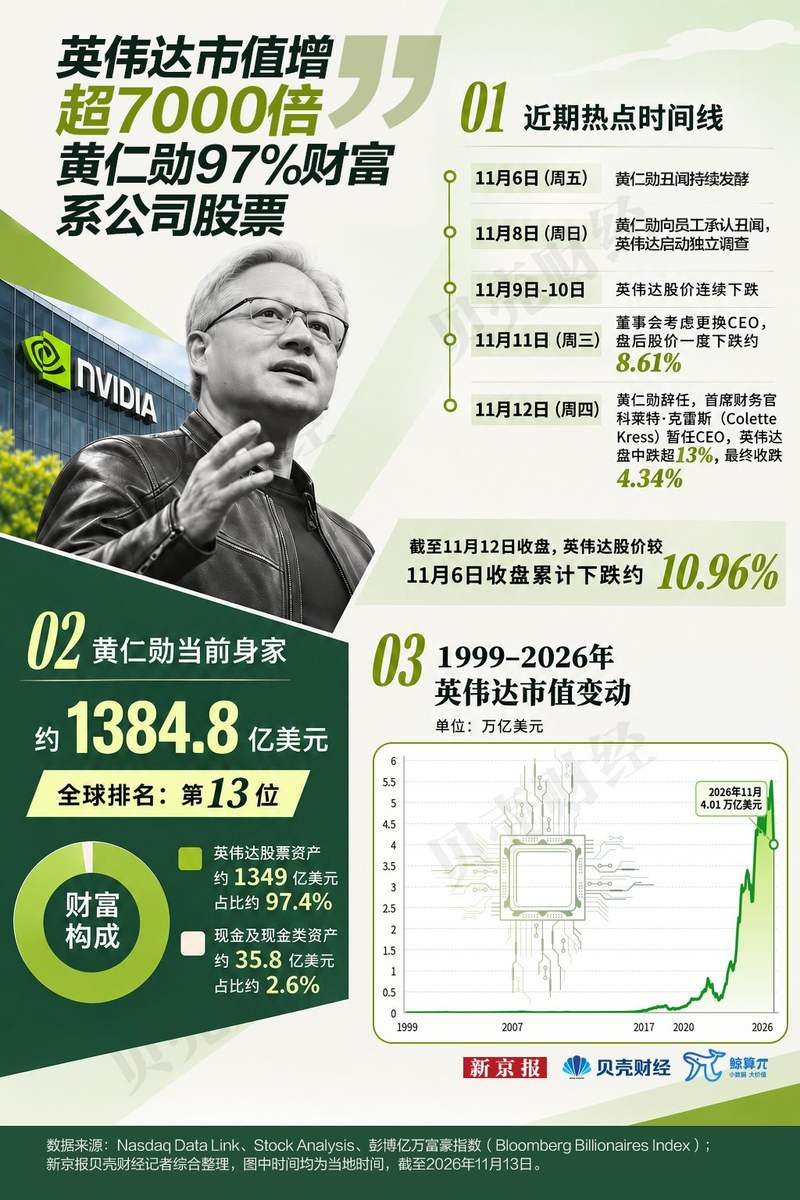
市值近28年增超7000倍。
丑闻接踵而至,“压倒”黄仁勋。
当地时间11月12日,英伟达公司宣布,黄仁勋辞去总裁、首席执行官及董事会成员职务,并任命科莱特·克雷斯为临时首席执行官。
英伟达的“灵魂人物”辞职,直接冲击了这一AI巨头企业的股价。从英伟达董事会于11月8日宣布启动对黄仁勋独立调查,到11月12日黄仁勋黯然离场,英伟达股价四个交易日累计下跌10.96%,市值蒸发逾4800亿美元。
回望过去三十余年,黄仁勋的创业经历颇具传奇色彩。1993年,黄仁勋与两名联合创始人共同创办英伟达,并长期担任CEO,这家最初以图形芯片为主要业务的企业,逐渐成为全球人工智能算力市场的重要供应商。
2023年,生成式AI热潮席卷全球,微软、谷歌、OpenAI等纷纷加大芯片采购量,英伟达市值接连突破1万亿、2万亿、3万亿、4万亿美元大关。黄仁勋本人也以超1380亿美元的净资产,跻身全球富豪之列。2026年5月,黄仁勋一度位列全球富豪榜第七,个人财富达到约1950亿美元。
如今,失去核心舵手的英伟达,能否在AI淘金热中,继续维系“赢者通吃”的商业神话?
1.AI撑起九成收入,英伟达市值近28年增超7000倍
截至当地时间11月12日收盘,英伟达市值约4.01万亿美元,仍是全球市值最高的上市公司之一。与1999年上市之初相比,近28年间增长超过7000倍。
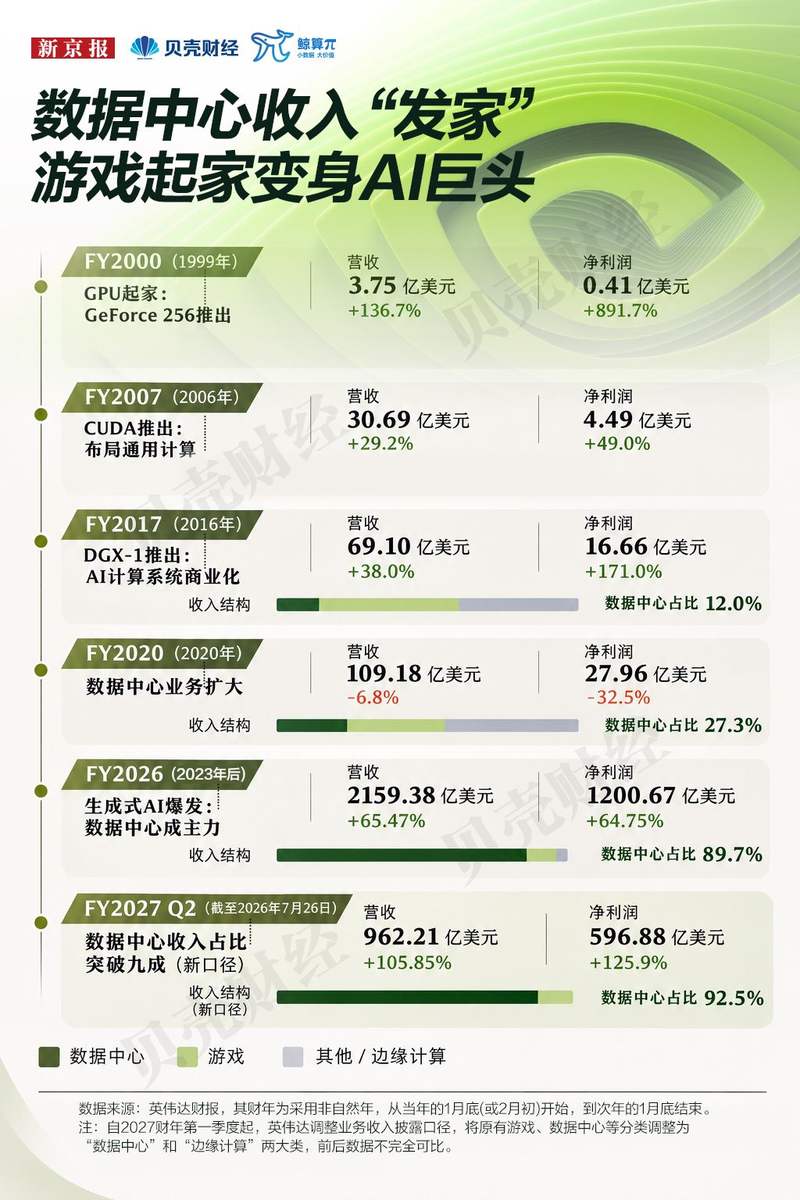
1999年,英伟达登陆纳斯达克,同年推出GeForce 256图形处理器,当时主业为游戏显卡业务。上市初期,英伟达已进入快速增长阶段。2000财年,公司实现营收3.75亿美元、净利润约4100万美元,同比分别增长约137%、892%。
2006年,英伟达推出CUDA并行计算平台,并逐渐将业务拓展至人工智能计算领域,拓展数据中心市场。不过,这些技术布局并未立即为公司带来利润,游戏业务仍是主要收入来源。
2017财年,英伟达数据中心业务收入占总营收的比例约12%;到2020财年,这一比例提升至27.3%。
转折发生在2023年。生成式AI热潮中,微软、谷歌、亚马逊等科技企业加大AI基础设施投入,英伟达也成为全球算力投资的重要受益者。2023年,英伟达市值首次突破1万亿美元,此后相继跨越2万亿、3万亿、4万亿美元关口。
2026财年,英伟达全年营收和净利润分别为2159.38亿美元、1200.67亿美元,同比均分别增长约65%。其中,数据中心业务收入达到1937.37亿美元,占全年营收的89.7%。2027财年第二季度(截至2026年7月26日),英伟达数据中心业务收入占总营收比例达到92.5%。
十年间,英伟达的数据中心业务收入占比从一成多增长至约九成,公司的主要收入来源,也由游戏显卡转向面向人工智能和云计算的数据中心产品,包括GPU、网络设备及整套计算系统。
英伟达市值快速攀升,黄仁勋也迅速成为全球最富有的企业家之一。根据彭博亿万富豪指数,截至2026年11月13日,黄仁勋拥有约1349亿美元英伟达股票资产、35.8亿美元现金及现金类资产,股票资产占其个人财富的比例超过97%。
2026年5月,黄仁勋一度跻身全球富豪榜第七位,个人财富达到约1950亿美元。进入11月,伴随美国科技股调整及英伟达股价下跌,其财富排名出现回落,当前排名为全球第13位。
2.卖芯片、投客户、买算力,英伟达的“循环生意”
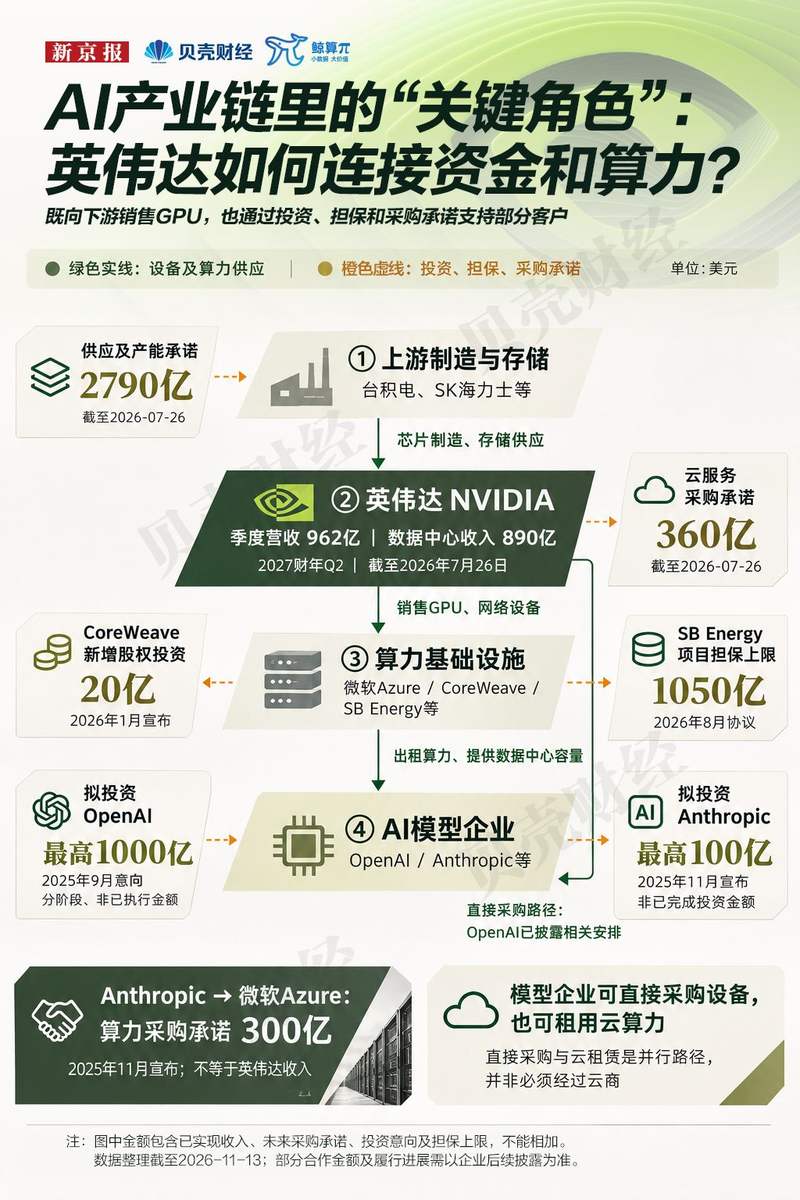
在全球AI产业链中,英伟达角色不单是芯片供应商。除了销售算力设备,它还通过股权投资、采购云服务,甚至为数据中心项目提供担保等方式,与部分企业建立了更紧密的商业联系。
在上游,英伟达依靠台积电等企业生产芯片;在下游,微软Azure、CoreWeave等云服务商采购英伟达设备建设数据中心,再向OpenAI、Anthropic等模型企业提供算力服务。
英伟达最新季报显示,公司已做出的采购及产能承诺,其预订金额达到2790亿美元,较上一季度的1190亿美元大幅增加,主要用于保障芯片制造、存储等关键环节的供应。此外,英伟达计划向AI模型企业、基础设施融资机构及其他非上市公司投资,已承诺投资金额合计达到250亿美元。
以AI云计算企业CoreWeave为例,该公司采购英伟达GPU建设数据中心,再将算力出租给AI企业。同时,英伟达又投资CoreWeave,成为其股东,既通过销售芯片获得收入,也有机会从CoreWeave未来的业务增长中受益。
英伟达还会从云计算企业反向购买算力。根据最新季报,公司已签订的AI云服务协议涉及未来360亿美元的采购承诺。部分合作企业采购英伟达设备建设数据中心,再向英伟达提供算力服务,部分算力可以转售给第三方客户。
此外,英伟达为部分数据中心项目提供担保。2026年8月,英伟达与AI数据中心开发商SB Energy相关方签署协议,为美国俄亥俄州一处面向OpenAI的数据中心项目提供担保,最高担保金额达1050亿美元。
当然,采购、投资承诺和担保金额并非实际支出,也不能简单相加。对英伟达而言,这些合作既为其带来了更多销售机会,也使其业务更加依赖客户的经营和融资状况。
3.竞争者股价上涨,AI市场格局会否生变?
黄仁勋辞任CEO的消息公布后,相关科技企业股价表现各异。
11月12日,英伟达股价收跌4.34%。与英伟达存在业务竞争关系的AMD、博通分别上涨5.86%和5.54%,数据中心网络设备企业Arista Networks上涨5.06%;而与其合作密切的算力服务商CoreWeave和Nebius,分别下跌6.86%和16.84%。
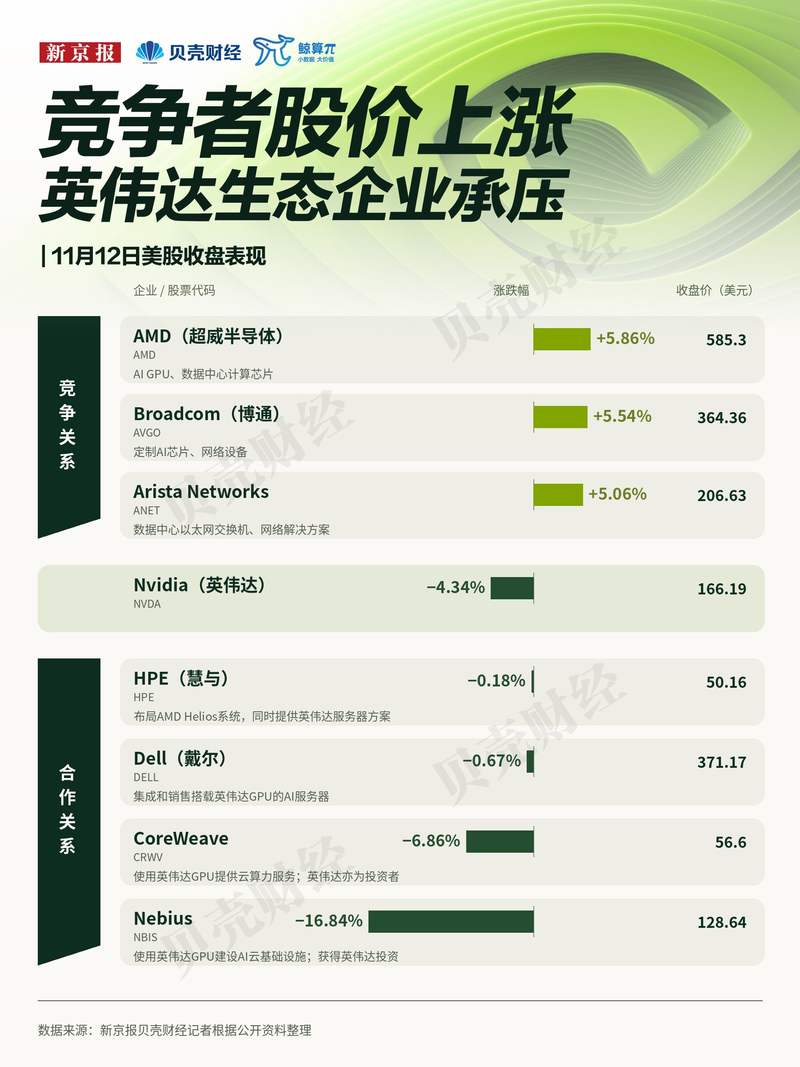
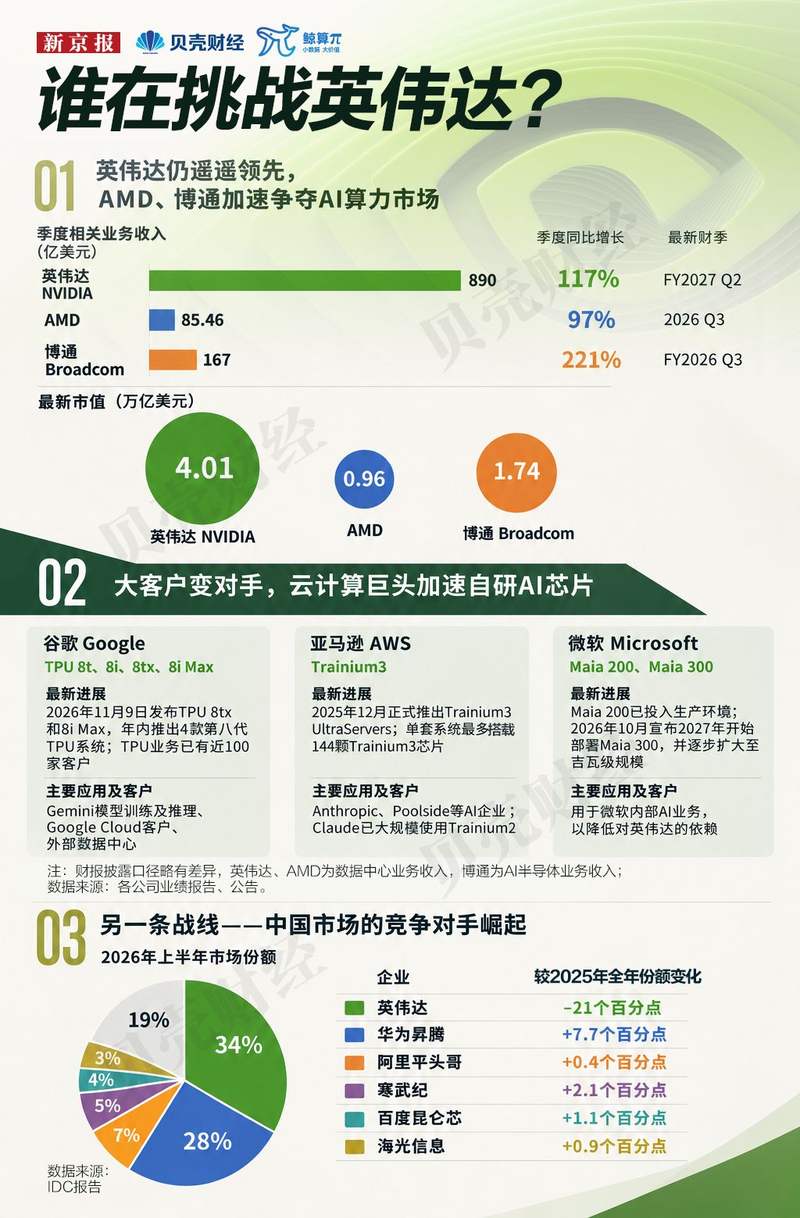
目前,英伟达的领先优势依然明显。最新财报显示,英伟达2027财年第二季度数据中心业务收入达到890亿美元,同比增长117%;AMD最新季度数据中心业务收入为85.46亿美元,同比增长97%;博通AI半导体业务收入为167亿美元,同比增长221%。截至11月12日美股收盘,英伟达市值约为博通的2.3倍、AMD的4.2倍。
从公开合作名单来看,英伟达、AMD均与微软、Meta、Oracle等科技巨头存在合作关系,二者的客户资源高度重合;博通则通过定制芯片提供另一种选择,并与Anthropic等企业展开合作,进一步切入大型科技公司的AI算力需求市场。
作为英伟达的大客户,谷歌、亚马逊、微软等云计算巨头也在加速自研AI芯片,以降低对英伟达的依赖。其中,谷歌近期推出新一代TPU产品,并逐步将自研芯片从内部使用扩展至外部客户;亚马逊已推出Trainium3,微软也在持续推进Maia系列芯片。
另一条竞争“战线”则在中国市场。IDC数据显示,2026年上半年,英伟达在中国数据中心AI加速芯片市场的出货量份额降至34%,较2025年全年的55%大幅下降21个百分点;华为昇腾以28%的份额紧随其后,差距缩小到6个百分点。阿里平头哥、寒武纪、百度昆仑芯和海光信息也在扩大市场布局。美国出口限制与中国本土芯片产业的发展,快速改变着英伟达在中国市场的竞争格局。
英伟达长期积累的技术优势和商业关系,不会随着黄仁勋的离开立即消失。但在竞争者持续追赶、大客户寻求替代方案的背景下,这家AI算力巨头能否维持原有的产业生态和增长速度,将成为新的考验。
(文章来源:新京报)




