索菱股份(002766.SZ)业绩出现边际改善,但整体经营压力尚未缓解。
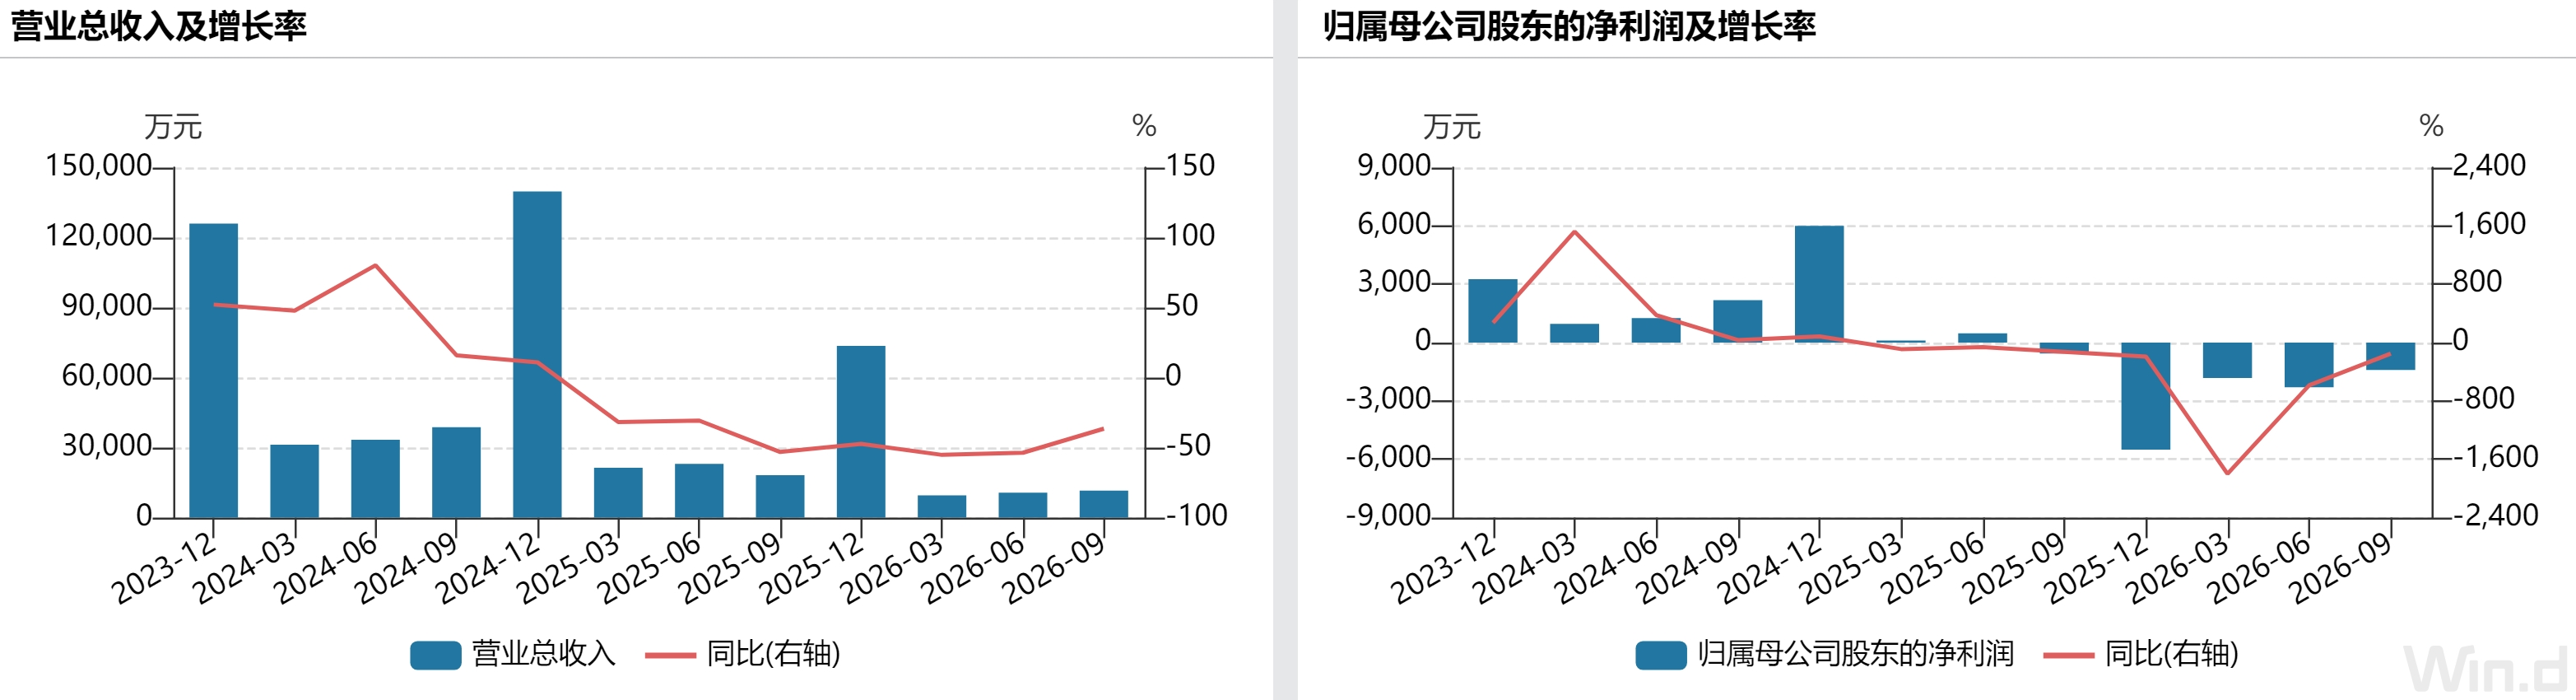
这家公司第三季度实现营业收入1.15亿元,归母净利润亏损1411.50万元,较上半年季度平均亏损额收窄约644万元;单季毛利率约25.98%,高于上半年的23.24%。
前三季度看,索菱股份累计归母净利润亏损5522.25万元,上年同期盈利15.56万元;扣非净利润亏损6480.66万元,上年同期盈利约520万元;经营活动现金流净流出1.05亿元,同比多流出约3925万元。
界面新闻记者注意到,索菱股份存货有所增长,货币资金下降。那么,三季度业绩改善意味着经营拐点临近,还是项目交付节奏带来的短期修复?
单季减亏能否持续?
索菱股份第三季度归母净利润亏损1411.50万元,较上半年季度平均亏损额收窄约643.87万元。
减亏主要受收入回升和毛利率改善推动。公司第三季度营收1.15亿元,较上半年季度均值增长约13.9%;毛利率由上半年的23.24%升至25.98%。
数据来源:WIND
但从同比数据看,索菱股份经营尚未恢复。公司前三季度综合毛利率约24.23%,同比下降约0.75个百分点;第三季度营收同比仍下降36.46%。
索菱股份曾在半年报中将收入下滑归因于“大项目结束、新旧项目周期影响”。这意味着,旧项目结束后的收入缺口尚未完全弥补,新项目对业绩的贡献仍需时间释放。
界面新闻记者注意到,索菱股份第三季度销售、管理、研发及财务费用合计约4787.45万元,费用率约41.53%。尽管费用总额较上半年季度均值略有下降,但相对于当前收入规模,费用负担仍然较重。公司前三季度研发费用7650.89万元,同比下降0.42%,研发费用率则从上年同期的12.29%升至24.08%。
汽车电子企业需要持续投入研发以获取新项目定点,但在收入下滑阶段,相对刚性的研发费用也会加重盈利压力。
长期跟踪索菱股份的投资人周琛淇向界面新闻记者表示:“减亏是好事,但要区分是‘收入涨起来带动盈利修复’,还是‘控费用、压缩开支、交付特定订单带来的短期改善’。如果营收没有持续增长,只是亏损变少,距离稳定盈利可能还有距离,不会仅凭一个季度减亏就判定拐点到来。”
订单备货推高存货
相比利润表的边际改善,索菱股份资产负债表释放出资金压力信号。
截至9月末,公司货币资金由年初的3.61亿元降至2.07亿元,减少约1.54亿元;经营活动现金流净流出1.05亿元,同比多流出约3925万元。同期,存货由年初的约0.77亿元增至2.35亿元,增幅206.82%,增加约1.59亿元。
存货快速增长意味着更多资金沉淀于库存。对于汽车零部件企业而言,提前采购原材料、组织生产备货属于正常经营活动,但存货能否及时转化为收入,取决于后续订单执行和客户交付节奏。如果订单延期、减量或取消,企业不仅面临资金占用压力,还可能产生存货跌价损失。
一位会计师事务所的审计人士向界面新闻记者表示, “存货本身不是负面指标,有订单支撑的备货属于良性经营行为。但需要跟踪两个关键指标,存货周转天数以及存货跌价准备计提政策是否保持一贯。如果存货增速持续高于营收增速,周转拉长,就意味着资金沉淀在库存里,占用营运资金。对于本身利润承压、现金流偏紧的公司,存货占用资金会进一步放大流动性压力。”
值得注意的是,存货增长与货币资金下降规模接近,但两者不能简单等同。公司现金流变化还受到客户回款、供应商付款及其他经营、投资和筹资活动影响。
应收账款同样值得关注。汽车产业链结算周期相对较长,即使后续订单陆续交付并确认收入,若客户回款滞后,经营现金流仍可能承压。研发会计处理也出现变化。前三季度末,索菱股份开发支出由年初的2140.52万元降至534.16万元,降幅75.05%。公司解释称,主要由于“资本化项目减少”。
开发支出下降与研发费用率上升并存,意味着索菱股份研发投入的会计处理结构发生变化。不过,仅凭开发支出余额下降,尚不能判断当期研发费用化比例的具体变动,仍需结合研发投入及资本化金额进一步分析。
索菱股份后续业绩修复的重要变量,在于新订单能否转化为收入和现金流。
根据三季报披露,索菱股份全资子公司上海三旗、全资孙公司香港三旗与三菱重工机械系统有限公司签订《最终协议》,合同总价约1.30亿美元,折合人民币约8.83亿元。这一合同为公司未来收入提供了潜在支撑,但合同金额并不等于当期收入。实际业绩贡献仍取决于项目执行进度、交付验收、成本控制及回款安排。
对于当前的索菱股份而言,大额订单既意味着增长机会,也对营运资金管理提出更高要求。尤其在经营现金流持续净流出、存货快速增长之下,订单执行效率将直接影响后续财务表现。
周琛淇对界面新闻记者表示,判断公司是否迎来真正的经营拐点,至少需要观察三个方面:收入能否持续回升,毛利率改善能否延续,以及经营现金流能否随着订单交付逐步改善。
(文章来源:界面新闻)