上证报中国证券网讯(记者李兴彩)11月12日晚间,中芯国际披露三季报,营收、毛利率均超出公司指引。展望第四季度,中芯国际预计收入环比增长4%-6%,毛利率指引为26%-28%。
在业内人士看来,中芯国际三季报及四季度指引,充分反映出半导体行业的高景气度持续,及中国集成电路产业竞争力进一步提升。
中芯国际三季报呈现出三大亮点。
一是营收、毛利超预期。
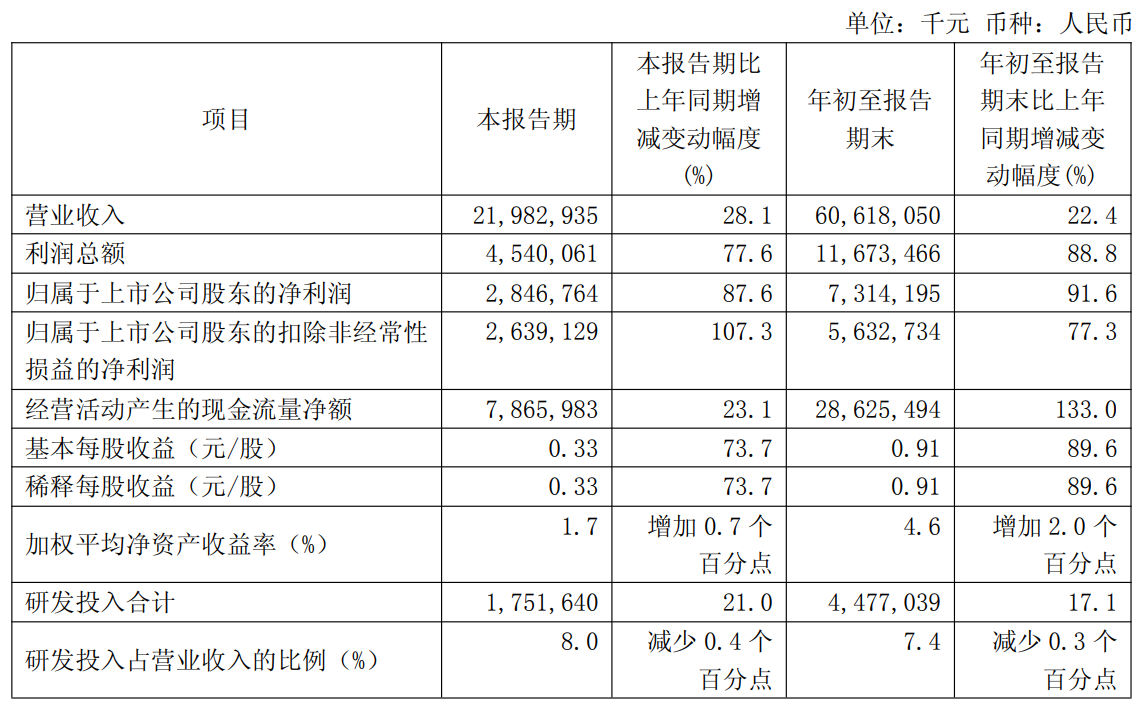
中芯国际披露,公司前三季度实现营业收入606.18亿元,同比增长22.4%;实现归母净利润73.14亿元,同比增长91.6%。其中,第三季度实现营业收入219.83亿元,同比增长28.1%;实现归母净利润28.47亿元,同比增长87.6%。
公司第三季度毛利率为29.9%,环比第二季度25.3%、同比2025年第三季度22%,均有提升。
此前,展望第三季度,中芯国际给出的指引是:第三季收入环比增长2%到4%,毛利率为26%-28%。这意味着,中芯国际第三季营收、毛利均超预期。
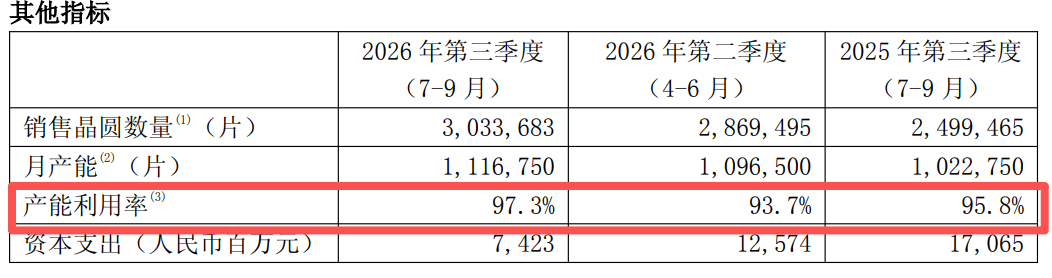
对于营收、利润增长,中芯国际表示,主要是由于晶圆销量同比增加、产能利用率上升及产品组合变动所致。
二是接近满产,算力订单增长显著。
从晶圆收入分析,第三季度,中芯国际在电脑与平板、工业与汽车等领域的营收占比有所提升,清晰反映出“手机让位给车规+算力配套”的市场趋势。
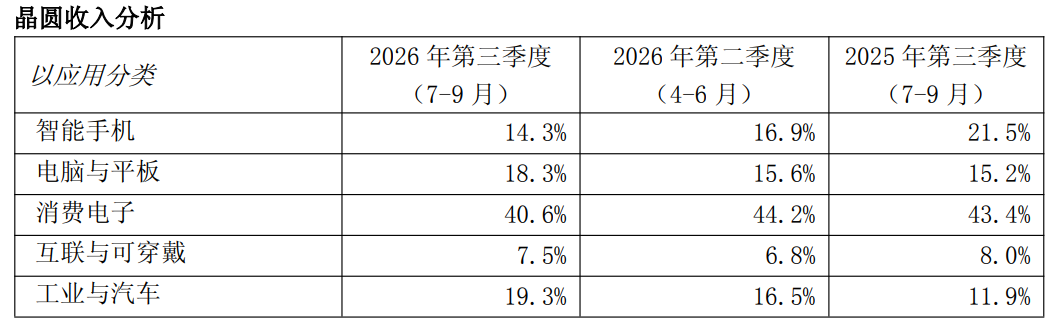
第三季度,中芯国际产能利用率进一步提升至97.3%,接近满产,充分反映出产业高景气和公司订单饱满。
三是第四季度指引继续增长。
展望第四季度,中芯国际预计收入环比增长4%-6%,毛利率指引为26%-28%。
财务数据显示,中芯国际第一、第二、第三季度营收分别为176.17亿元、210.18亿元、219.83亿元。
如果中芯国际四季度指引达标,公司全年营收上限有望接近840亿元,较2025年全年营收673.23亿元大幅提升。
在业内人士看来,人工智能及配套芯片需求旺盛,海外订单回流,在地化制造继续加强,中芯国际在手订单充足,产品量价齐升,涨价效益也将进一步显现。
(文章来源:上海证券报·中国证券网)