卫星化学(002648.SZ)豪掷207亿元新建丙烯及下游高端新材料项目。
11月11日晚,卫星化学公告,拟在徐圩新区登记注册项目公司,投资新建丙烯及下游高端新材料项目,项目总投资约207亿元。
根据公告,项目分两期建设,整体建成后形成200万吨/年丙烷脱氢(PDH)装置、60万吨/年丙烯酸装置、30万吨/年丙烯酸丁酯装置、160万吨/年多碳醇装置等生产能力。
其中,一期计划投资120亿元,建设期预计不超过三年。二期启动建设的具体时间、建设周期及建设进度,将依据一期情况确定。
卫星化学称,此投资是基于其长期战略、业务拓展和优化产业布局所做的决策,完善公司C3产业链布局;同时借助连云港石化基地的区位与绿色要素优势,有利于进一步丰富区域产业生态、完善区域产品结构,为公司培育新的利润增长点。
目前,卫星化学连云港基地已拥有年产250万吨乙烯生产装置。
C3产业链是以丙烷为起点的化工产业链,通过丙烷脱氢(PDH)等工艺制得丙烯,并进一步生产多种化工产品。
丙烯可用于制造多种重要化工原料,可用于生产聚丙烯、丙烯腈、环氧丙烷等化工产品,下游产品广泛应用于塑料、合成橡胶、纤维、医疗器械、汽车零部件、家电外壳、包装材料等领域。
11月12日下午,界面新闻以投资者身份致电卫星化学证券部,询问该公司在行业低景气阶段加码C3投资的原因。
相关工作人员表示,C3是该公司传统优势赛道,公司在PDH、丙烯酸等环节具备较强的成本与规模竞争力;此次投资是基于公司全产业链配套能力、客户资源和技术积累所作的战略延伸。
卫星化学是国内轻烃产业链龙头,营业收入主要来自于丙烯酸及酯、乙二醇、环氧乙烷、环氧丙烷和聚乙烯等功能化学品和高分子新材料系列产品的生产和销售。
卫星化学曾表示,其是全球唯一打通“乙烷、丙烷资源-码头-船队-接收设施-C2/C3深加工”全链条的新材料科技公司。
轻烃是低碳烃类物料的统称,涵盖烷烃与烯烃。工业上通常涉及C2-C5范围。C2对应含两个碳原子的物料,代表物为乙烷、乙烯;C3对应含三个碳原子的物料,代表物为丙烷、丙烯。
今年半年报显示,卫星化学已建有百万吨级丙烯产能,向下游延伸形成年产200万吨丙烯酸及酯的生产能力,规模位居国内第一、全球第二。
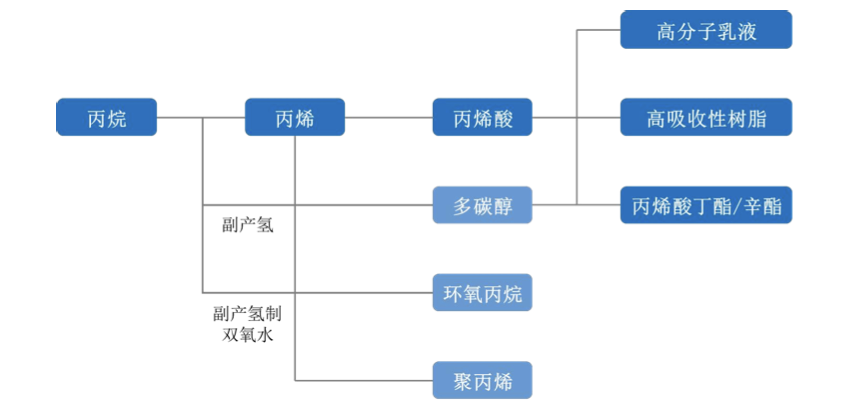
卫星化学C3产业链,图片来源:卫星化学2026年半年报
丙烷为PDH装置的核心原料,其价格直接决定装置的生产成本。液化石油气(LPG)主要来源于油气田伴生气与炼厂副产气,核心成分为丙烷,同时含少量丁烷。
美国与中东地区是全球LPG核心供应主体。
华源证券援引Argus数据称,2024年全球LPG出口总量达1.59亿吨,其中北美、中东出口占比分别为48.5%、28%,是全球LPG主要输出区域。
同年,全球LPG进口总量为1.56亿吨,亚太地区进口占比60.7%,欧洲及欧亚大陆占比18.7%,是全球LPG核心进口市场。
针对中东局势对公司原材料供应影响的问题,前述证券部人士对界面新闻表示,“供应影响不大,丙烷原料可选择多个供应来源。”
去年年报显示,该公司通过与直接生产商美国能源巨头Energy Transfer长期合作,锁定了关键出口设施,从源头保障原料稳定供应。
目前,国内PDH行业深陷亏损泥潭。
隆众资讯曾预计,2026年,中国丙烯总供应量达到6749万吨,下游消费量为6687万吨,依旧保持供大于求的基本面趋势。
金联创数据显示,今年上半年,行业平均利润为-326元/吨,亏损额同比增加46.85%。原料丙烷与丙烯的价差收敛是贯穿全年的主逻辑。
对于后续盈利走势,华源证券认为,PDH行业未来盈利修复可期。
华源证券研报显示,成本端,受益于美国、中东丙烷供给扩容,叠加国内PDH项目需求增速放缓、全球燃烧需求疲软,全球丙烷市场供过于求态势或将逐步显现,丙烷价格有望进入下行通道。
同时,国内丙烯产能扩张节奏放缓,欧洲、日韩落后丙烯装置持续出清,全球丙烯行业或将告别阶段性供过于求的格局,逐步转向供需平衡,行业景气度有望企稳回升。
华源证券指出,随着后续丙烯景气有望企稳回升,叠加原料丙烷价格中枢或逐步回落,PDH价差有望打开修复空间,行业盈利进入向上周期,PDH龙头企业利润水平亦有望显著改善。
同时,作为丙烯的下游产品,丙烯酸丁酯的短期需求偏弱。
隆众资讯丙烯酸丁酯分析师王琨告诉界面新闻,当前行业受成本压力和下游需求不足双重制约,胶带母卷、丙烯酸乳液两大下游开工均维持在35%附近,企业以执行长约订单、消化库存为主,现货市场仅零星刚需采购,大规模备货行情暂难显现。综合成本、供应和需求看,短期国内丙烯酸丁酯市场偏弱整理的概率较大。
全球来看,据QYResearch数据,2025年全球丙烯酸丁酯市场销售额达到了220亿元,预计2032年将达到272.9亿元,年复合增长率(CAGR)为3.2%。
财报看,今年前三季度,卫星化学实现营业收入464.14亿元,同比增长33.49%;归母净利润90.59亿元,同比增长141.24%。
从盈利结构看,C2价差应是卫星化学利润的主要支撑,C3并非当期利润主力。
据开源证券分析,2026年三季度,中东地缘冲突持续拉锯,油价中枢高位震荡,油制烯烃成本承压,卫星化学的轻烃裂解成本相对优势随之凸显。
从C2产业链看,卫星化学的乙烷采购价挂钩美国天然气,与原油价格走势相对独立,气头乙烯与油头、煤头乙烯的价差成为盈利主要来源。
据百川盈孚数据,今年三季度,气头乙烯毛利均值约2440元/吨,油头乙烯和煤头乙烯路线毛利均值约-757元/吨和-676元/吨。
财报显示,截至今年三季度末,卫星化学货币资金为142.15亿元。今年前三季度,其经营活动产生的现金流量净额为134.86亿元,同比增长103.68%。
今年三季度末,其负债总计409.74亿元,资产负债率约50%。
截至11月12日收盘,卫星化学股价报收于23.2元/股,下跌2.81%,市值为781.53亿元。
(文章来源:界面新闻)