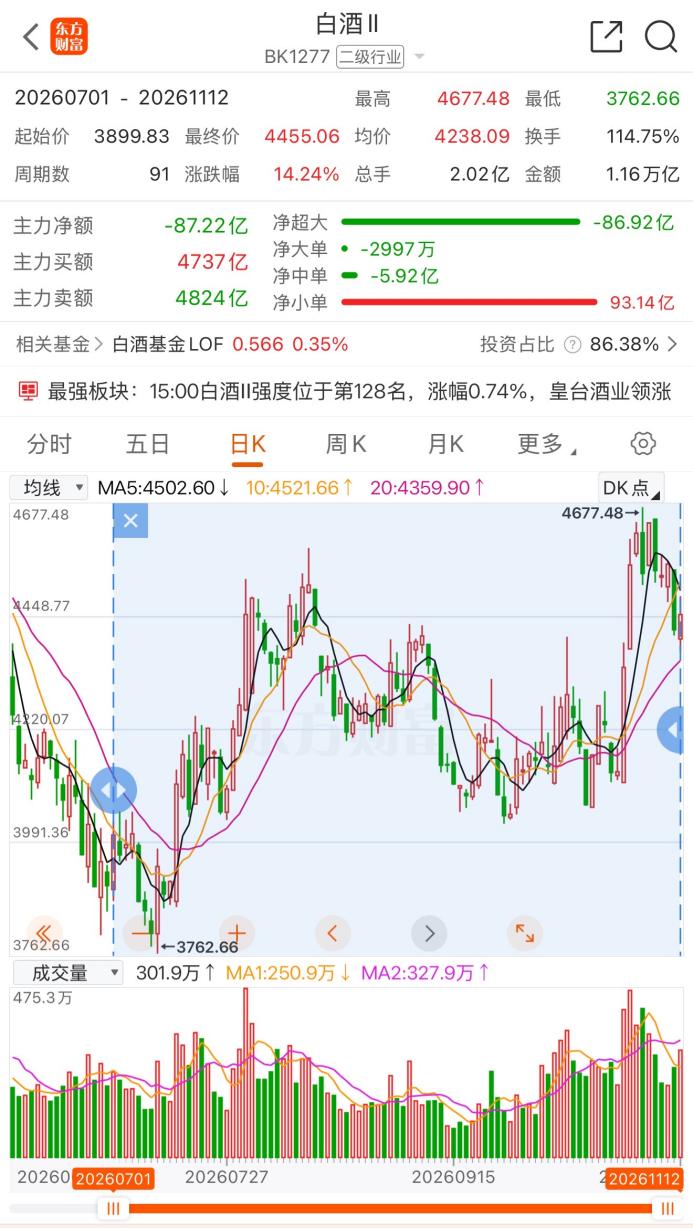
11月12日,A股冲高回落,三大指数集体收跌,白酒板块逆势走强,收涨0.74%,涨幅居行业板块前列。个股方面,皇台酒业涨停,金种子酒涨超6%,古井贡酒涨超2%,迎驾贡酒涨超1%,山西汾酒、伊力特、贵州茅台、五粮液等跟涨。
今年下半年以来,白酒板块累计涨幅为14.24%。
双11酒类战报出炉
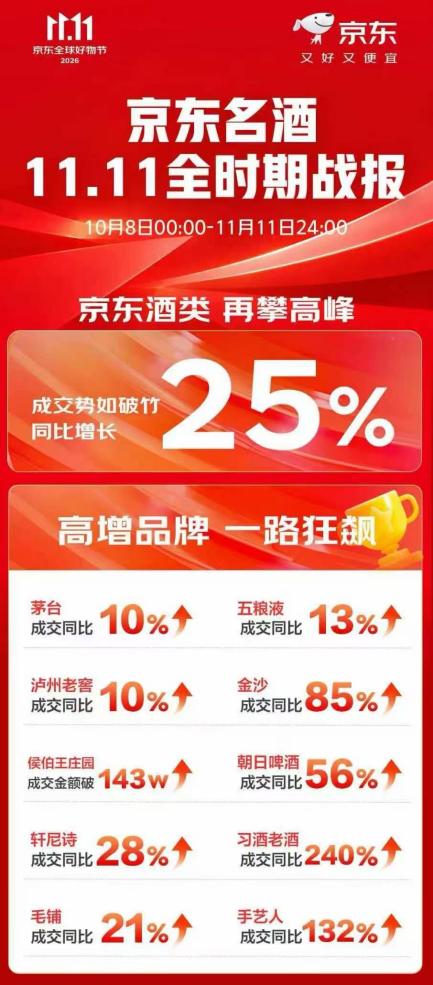
消息方面,11月12日,京东酒业发布战报显示,10月9日00:00至11月11日24:00,京东名酒11.11全时期成交额同比增长25%。品牌层面,茅台、五粮液、泸州老窖成交同比分别增长10%、13%、10%。单品层面,茅台飞天2021年整箱成交额同比增长41倍,第二代五粮春增长210%。
今年“双11”,酒企更多通过礼盒组合、小规格产品和官方旗舰店直播参与大促,平台则以公开立减和补贴拉动成交。从批价看,部分头部单品波动有限。据今日酒价11月11日数据,2026年飞天茅台(散)53度/500ml批价1675元,较11月1日的1690元有少量下滑。
白酒行业分析师蔡学飞指出,随着监管纠治“全网最低价”,厂方从过去的公开声讨,转向以非标礼盒、官方旗舰店直播、控货溯源等方式划清线上线下边界,平台补贴也更多以公开立减的方式出现。
蔡学飞将成交增长与价格倒挂并存的局面概括为“流量向上、价盘向下”,他判断,这轮大促更多是渠道库存借促销加快释放,尚不足以证明真实需求复苏,酒类市场整体仍然承压。
白酒股业绩整体承压
从业绩来看,19家白酒上市公司2026年三季报披露完毕,行业仍处在业绩寻底阶段,渠道库存优先出清,板块内部分化持续拉大。
数据显示,前三季度19家白酒上市企业合计营收约2655.09亿元,同比下滑7.64%;合计净利润约973.65亿元,同比下滑9.44%。
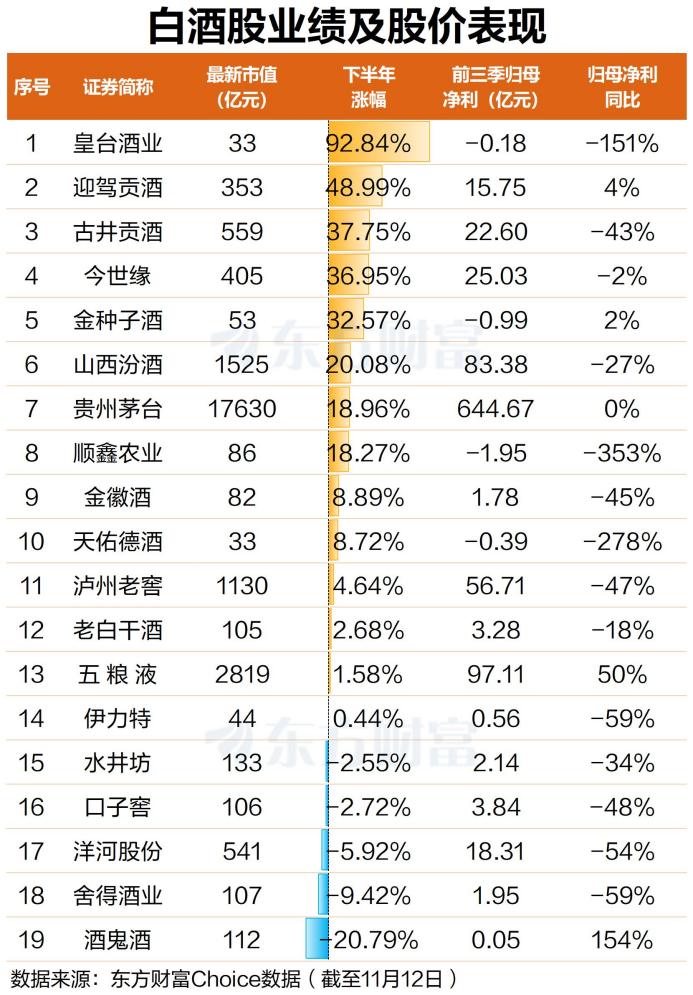
三季报印证了行业深度调整的现状:多数酒企主动控货,放弃短期规模来清理渠道库存。近期白酒板块股价反弹属于预期修复,多位市场人士认为,白酒行业基本面反转仍要等待春节旺季验证,机会集中在头部企业,行情有先后,阶段性反弹不等于趋势反转。
A股方面,虽然业绩整体承压,但不少白酒股的股价已出现明显反弹。东方财富Choice数据显示,自7月1日至11月12日,白酒板块19只成分股有14只股价上涨,其中皇台酒业涨幅最大,超92%;其次是迎驾贡酒,涨近50%;古井贡酒、今世缘、金种子酒等涨幅居前,均超30%。
对于下半年的白酒股,中信证券研报表示,2026Q3,食品饮料板块基金持仓规模和占比均企稳回升,主要因Q3科技投资行情回落后,部分资金回归基本面已企稳、股息回报具备吸引力的消费龙头。从个股看,白酒龙头仍为基金重仓主力,贵州茅台、山西汾酒、古井贡酒等重仓基金数均有增加,乳制品和餐供龙头仓位较为稳健。
投资建议方面,建议在行业底部增加对白酒头部酒企的配置。
(文章来源:东方财富研究中心)