11月12日早盘,AI芯片板块震荡走高,寒武纪暴涨超11%,股价重返千元大关,总市值攀升至6300亿元;沐曦股份、摩尔线程、海光信息等千亿巨头集体飙涨;燧原科技一度飙涨超18%,股价创上市以来新高;科德教育、瑞晨环保、禾盛新材等多股跟涨。
在港上市的壁仞科技亦大涨近10%。
消息面上,阿里拟分拆平头哥赴港上市,有望为国产算力芯片提供新的“估值锚”,中国移动明确2027年算力投资超千亿则进一步验证需求景气,与此同时,政策端也传来新催化,英伟达因黄仁勋事件大幅波动,则为板块走势提供了“情绪助攻”。
平头哥交表、中移动加码千亿算力
11月10日晚,阿里巴巴在港交所公告称,公司已向香港联交所交表,申请旗下芯片子公司平头哥独立上市。
截至2026年4月,平头哥真武系列AI芯片累计出货量达到56万片,已服务超650家企业客户,覆盖智驾、金融、大模型、具身智能、能源、制造等20多个行业,其云端AI加速器出货量已居国内第二。
分析人士认为,平头哥分拆上市有望通过独立融资加大研发与人才投入,也为国产算力芯片的估值体系提供了新的参照。
需求侧,中国移动近日明确,算力为公司最大的投资增量,2027年算力投资将超过1000亿元,2027年采购总规模预计超5000亿元;未来两年智算能力连续翻番,今明两年合计落地5个吉瓦级智算园区。
海外Coreweave的最新业绩增长强劲,也为算力需求高增长提供了新的验证。
值得一提的是,政策端也在持续加码。北京市经信局最新印发的《北京市具身智能机器人产业高质量发展行动方案(2026—2028年)》中提出,集中攻关基于RISC-V架构的系统级智算芯片,推动关键芯片和核心零部件攻关“应布局尽布局”;
新增建设总规模超过50000PFlops的具身智能专用算力集群,并在不少于100个真实场景中采集超过100万小时高质量数据。
海外层面,英伟达近期因黄仁勋事件及其去留问题而股价大幅波动,华尔街多家机构下调评级或移除首选名单,市场开始为“关键人风险”重新定价。
单一海外龙头的“关键人风险”集中暴露,强化了国产算力的自主可控溢价与供应链分散预期。
国产算力迈入主动主导阶段
AI芯片是大模型训练与推理的物理载体,当前国产算力正处于份额提升与业绩兑现的共振期,政策、资本与需求三端共同驱动行业加速。
国金证券指出,AI算力与国产化双轮驱动下,芯片设计迎来景气上行;中国AI加速芯片国产份额从2024年的35%升至2025年的41%,2026年有望首次超过50%,算力产业正迈入主动主导阶段。
“国产算力需求加速释放,在资本开支持续加码的驱动下,产业链正迈入业绩兑现期。”中信证券表示,2026年二季度腾讯和阿里的资本开支合计超1200亿元,环比翻倍;运营商资本开支结构已系统性转向算力,国产算力边际向上,各卡位环节的业绩兑现窗口正依次打开。
市场空间方面,浙商证券预计,2029年中国通用GPU市场规模将达到7153亿元,其中国产通用GPU市场规模将达到2221亿元;海外先进芯片供给受限叠加国产产品性能与生态持续完善,国内算力需求正加速向本土厂商转移。
融资客提前埋伏多只概念股
东方财富概念板块显示,目前A股市场有39股涉及AI芯片概念,合计总市值约2.5万亿元。寒武纪、海光信息、沐曦股份、澜起科技、摩尔线程等体量居前。
11月以来,AI芯片板块走势转强,除了瑞晨环保微跌0.09%,其余概念股全线上行。炬芯科技、瑞芯微涨幅均超三成,昆仑万维、泰凌微、星宸科技、晶晨股份、国科微等股价均明显走高。
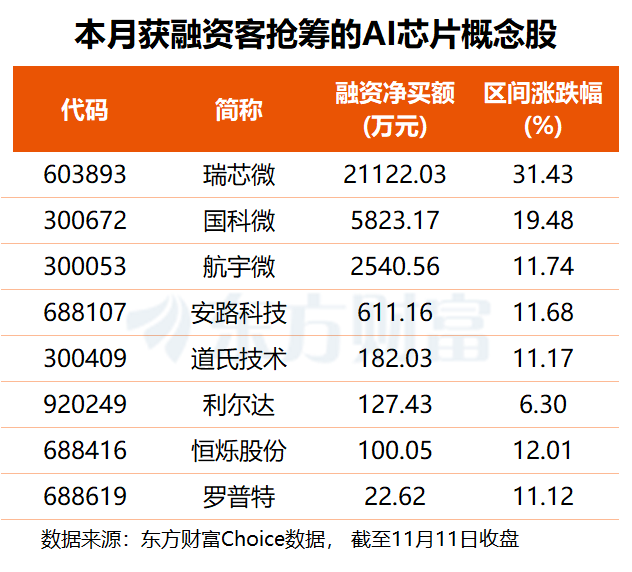
从资金角度看,东方财富Choice数据显示,本月以来,共有8只AI芯片概念股获得融资客青睐。
其中,瑞芯微获杠杆资金加仓2.11亿元,国科微、航宇微分别获抢筹0.58亿、0.25亿元,安路科技获超600万元融资净买入。
寒武纪前三季度实现营收95.26亿元,同比增长106.76%;归母净利润37.15亿元,同比增长131.49%,其中第三季度净利14.04亿元,同比增长147.74%。
公司新一代芯片思元690已于年初量产,并与字节跳动、阿里、腾讯建立深度合作关系;软件栈已适配PyTorch、vLLM等主流AI框架,并完成GLM、DeepSeek、千问等国产大模型适配。
海光信息前三季度实现归母净利润28.47亿元,同比增长45.12%。公司DCU产品持续迭代,深度适配国产大模型训练与推理场景;在国产AI芯片集中上市、算力需求加速向本土转移的背景下,公司作为国产CPU与DCU双线布局的核心厂商,卡位优势持续凸显。
(文章来源:东方财富研究中心)