壹评级:鱼粉涨价压制吨利,海大集团加速出海布局
2026年11月12日 10:01
来源: 第一财经
小 中 大
东方财富APP

方便,快捷

手机查看财经快讯

专业,丰富

一手掌握市场脉搏


K图 002311_0

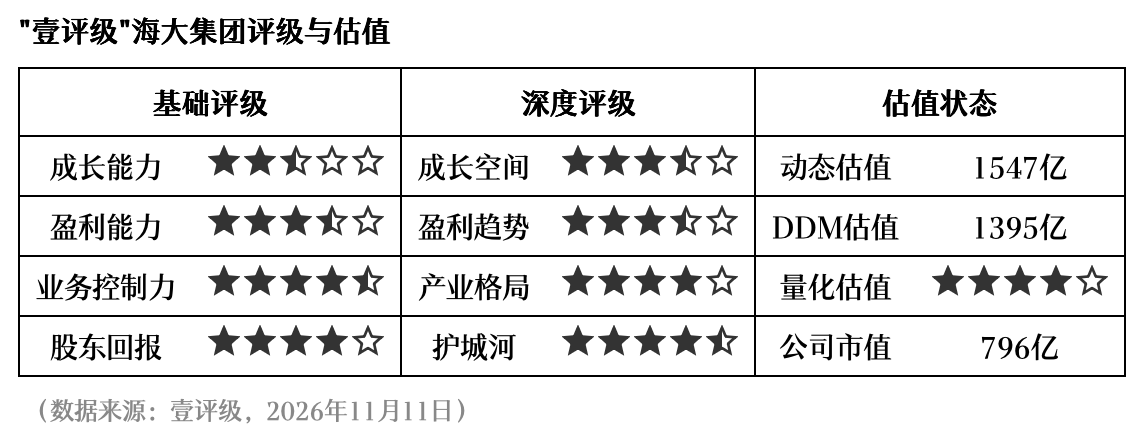
  海大集团在投资者交流会上明确,2030年饲料销量目标为5150万吨,并指出秘鲁捕捞配额下调导致鱼粉供应极度紧张。第一财经“壹评级”认为,公司长期增长逻辑清晰,但短期高端水产料成本承压,盈利空间受到原料价格波动的显著挤压。

  “壹评级”分析,秘鲁作为全球第一大鱼粉供应国,受厄尔尼诺现象及幼鱼占比偏高等因素影响,2026年捕捞配额同比大幅下降,直接推动鱼粉价格上行。鱼粉是虾蟹料等特种水产饲料的核心动物蛋白来源,其价格上涨将直接侵蚀饲料业务的单吨利润。国内特水鱼存塘偏少,虽然支撑了终端鱼价,但下游消费市场的承接能力仍存在不确定性,成本传导机制并非完全顺畅。

  与此同时,随着全球化战略推进,公司持续加大海外产能建设投入,境外子公司融资规模增加,财务费用随之增长。新进入区域的产能爬坡相对较慢,但依托公司在对虾、蛋鸡等品种上的专业积累,海外业务有望成为新的增量引擎。在资本开支集中于海外的背景下,公司需平衡好规模扩张与成本控制的关系,以应对原材料波动的挑战。
(文章来源:第一财经)

文章来源:第一财经 责任编辑:6
原标题:壹评级:鱼粉涨价压制吨利,海大集团加速出海布局
郑重声明:东方财富发布此内容旨在传播更多信息,与本站立场无关,不构成投资建议。据此操作,风险自担。
举报
分享到微信朋友圈

打开微信,

点击底部的“发现”

使用“扫一扫”

即可将网页分享至朋友圈

扫描二维码关注

东方财富官网微信


扫一扫下载APP

扫一扫下载APP
信息网络传播视听节目许可证:0908328号 经营证券期货业务许可证编号:913101046312860336 违法和不良信息举报:021-61278686 举报邮箱:jubao@eastmoney.com
沪ICP证:沪B2-20070217 网站备案号:沪ICP备05006054号-11 沪公网安备 31010402000120号 版权所有:东方财富网 意见与建议:4000300059/952500
