拼多多的第一大机构投资人柏基(Baillie Gifford)在三季度大幅砍仓,单季度减持比例高达56%。从2018年首次建仓至今,陪伴八年后,柏基开始落袋为安。
但减持拼多多,绝不等于看空中国。相反,柏基在最新季报中依然对中国资产维持乐观态度。
数据显示,其旗下旗舰基金(LTGG)对中国市场的配置比例高达12.1%,远超MSCI基准(超配9.7%)。三季度,这家百年资管巨头逆势加仓了宁德时代、百济神州等具备长期结构性增长的中国核心资产。
砍仓拼多多,获利了结
最新13F数据显示,柏基的美股持仓总市值从二季度的1102亿美元小幅下降至1059亿美元,但持仓数量却从277只增加到了283只。这种市值缩水与个股数量增加的反差,说明其股票集中度有所分散。
在最核心的前五大重仓股中,呈现出“一增四减”的格局。英伟达获得了2%的加仓,稳坐头号重仓股宝座。而亚马逊、SpaceX、拉美电商巨头美客多以及云安全公司Cloudflare均遭到不同程度的减持,减仓幅度分别为10%、24%、3%和12%。
在众多股票中,柏基对拼多多的操作最为引人瞩目。
作为拼多多的早期投资者,柏基不仅见证了其崛起,更在这笔投资上赚取了丰厚的回报。
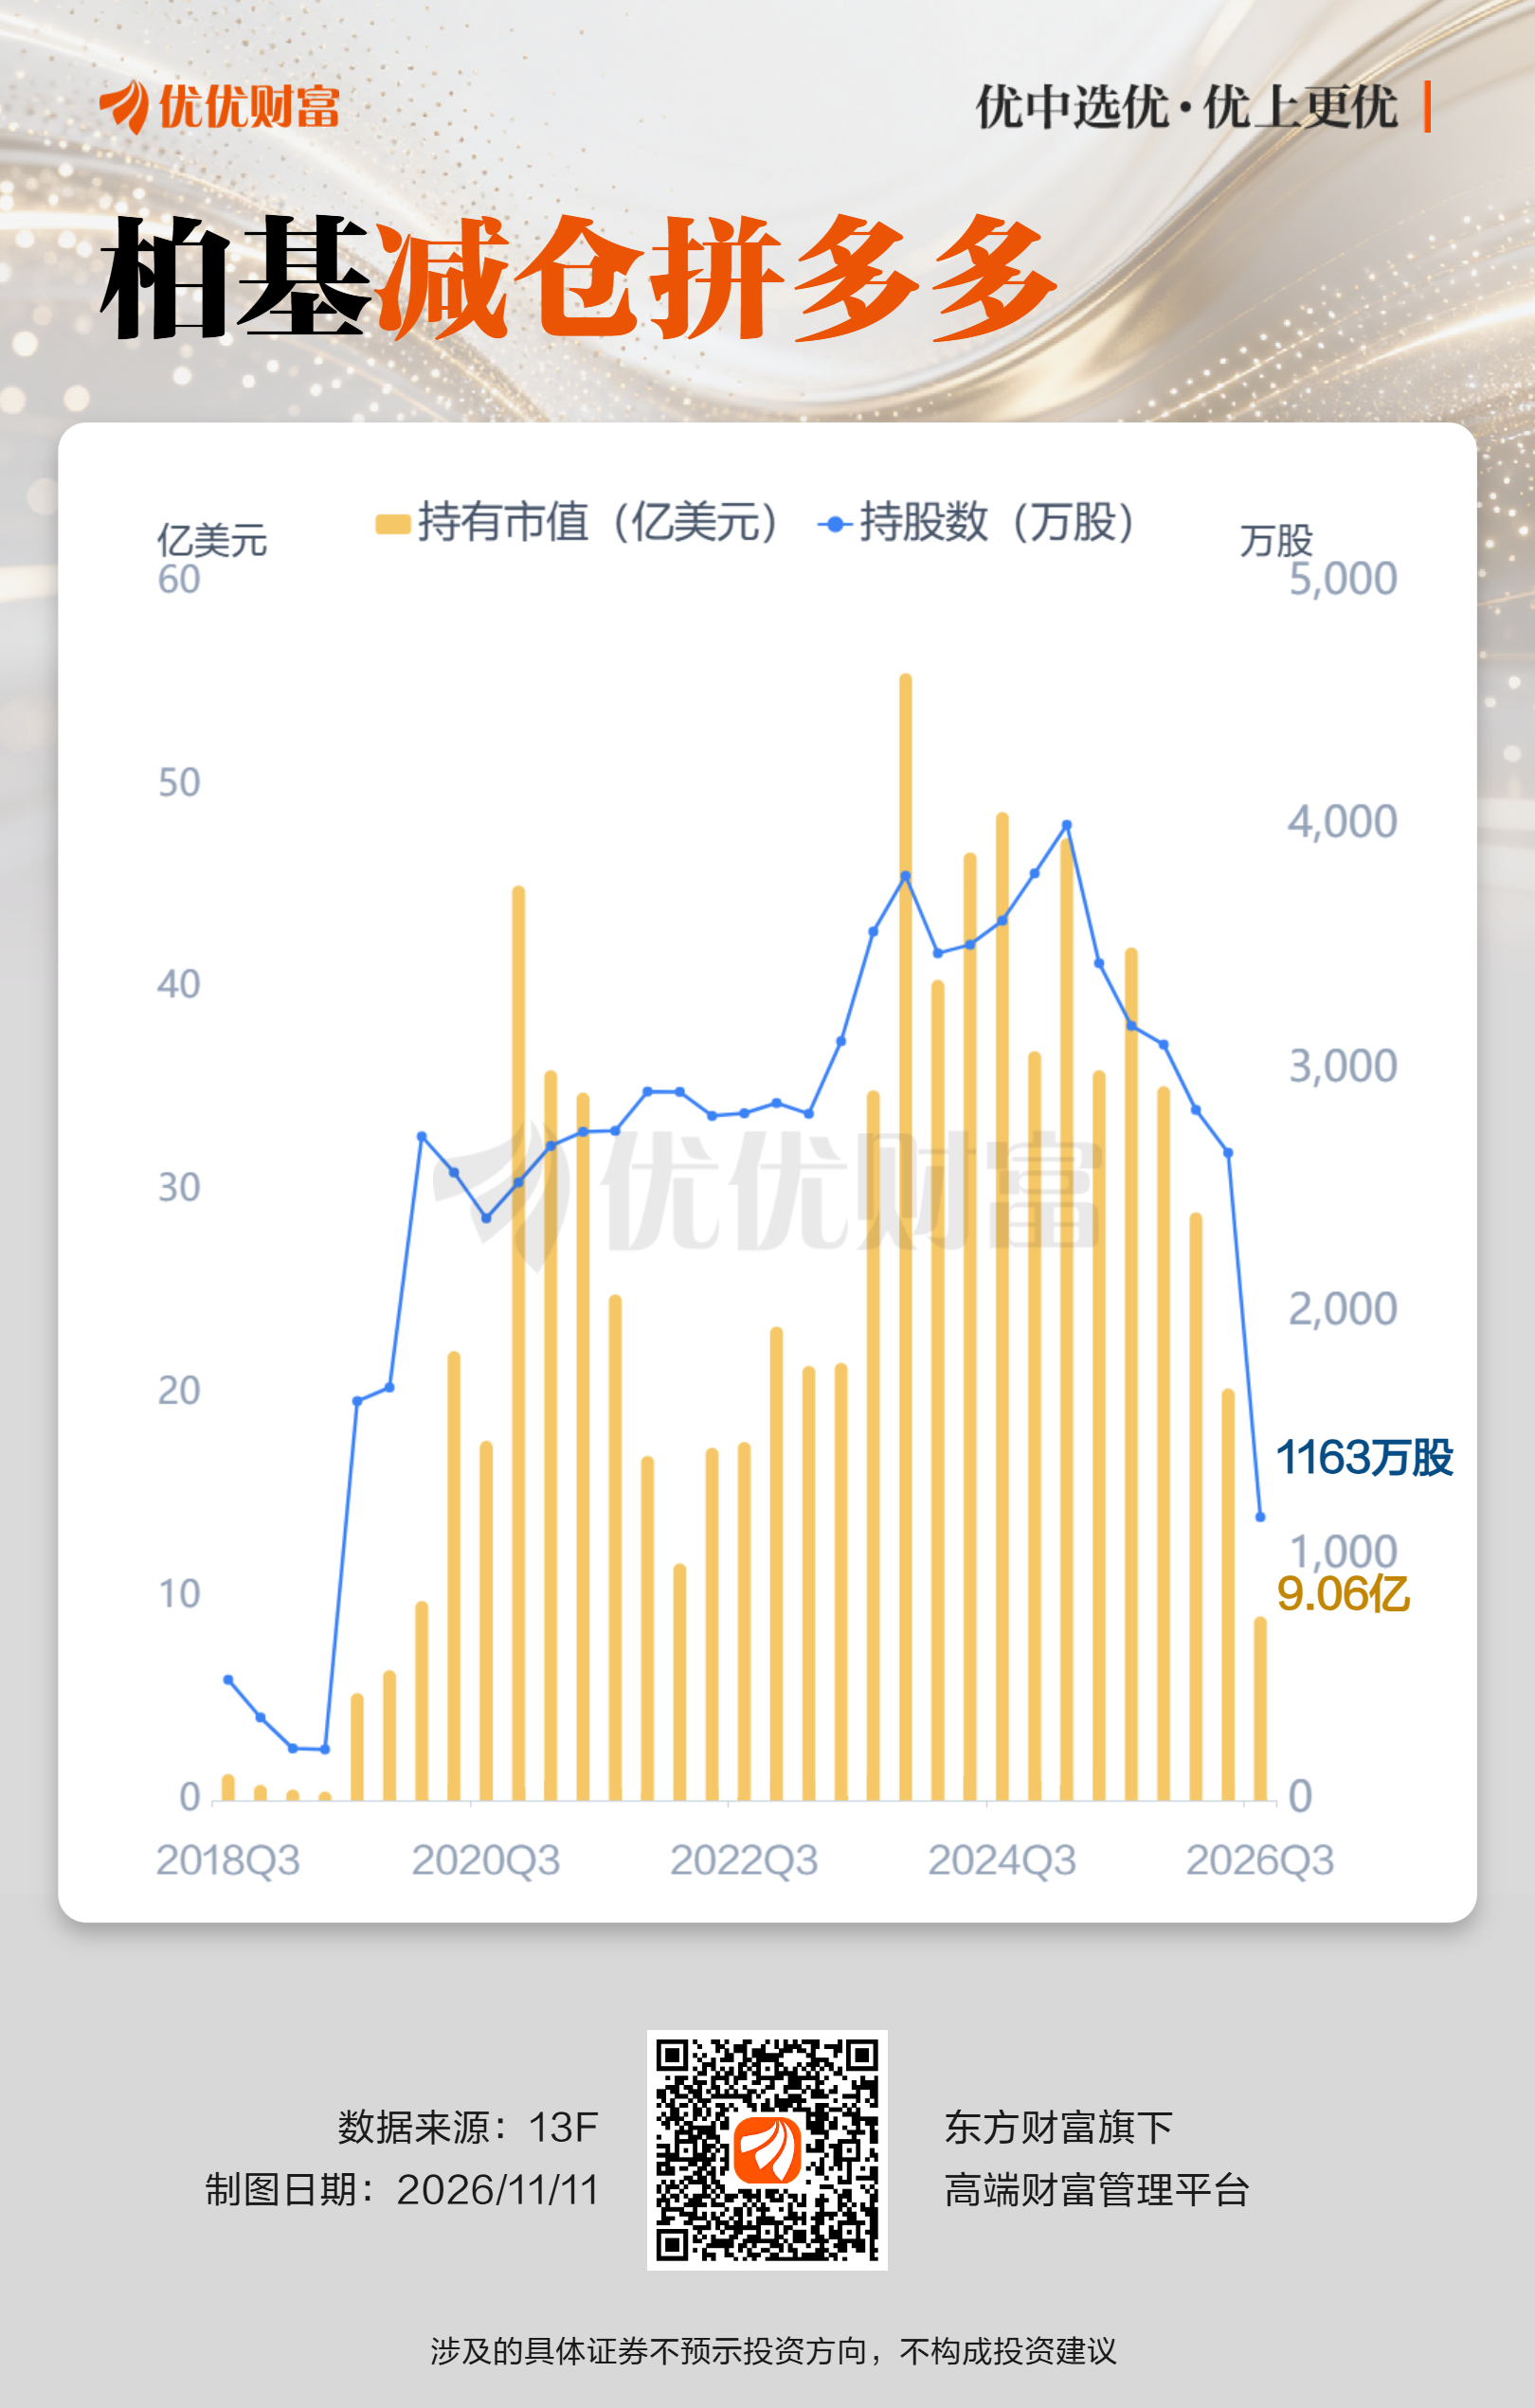
13F文件显示,截至9月30日,柏基大幅减持拼多多,持股数量从二季度末的2659.45万股骤降至1162.66万股,单季度减少了1496.80万股,降幅高达56%。其持有的拼多多股份价值从二季度的20.29亿美元降至三季度的9.06亿美元。
回顾历史数据,这是一笔极其典型的、教科书级别的长线投资。
2018年第三季度,柏基首次建仓拼多多,当时仅持有495万股,市值1.3亿美元。此后持续加仓,即便在中概股整体杀估值的2021年,柏基依然选择逆势加仓。2025年Q1,达到了历史最高持股数——4005万股,市值高达47.4亿美元。
自那之后,柏基便开始持续获利了结,至2026年Q3,持股已大幅降至1163万股(市值9.06亿美元)。尽管单季度猛砍56%,但截至三季度末,柏基依然是拼多多的第一大机构投资人。
更值得关注的是,柏基旗下极具代表性的长期全球成长策略(LTGG)基金在三季报中宣布,已经彻底清仓了拼多多的剩余持仓。该基金总结了至少三点原因:
1. 行业见顶:虽然国内仍有提升单客平均消费的空间,但中国电商市场如今已成熟得多,增长率已反映出这一趋势;
2. Temu面临重压:Temu继续在全球扩张,但随着商业模式不得不演变,且面临强大的本土竞争对手,相关风险依然存在;
3. 沟通不畅:近期公司为改善信息披露所做的努力,在某种程度上令人感到沮丧。
逢低加仓宁德时代
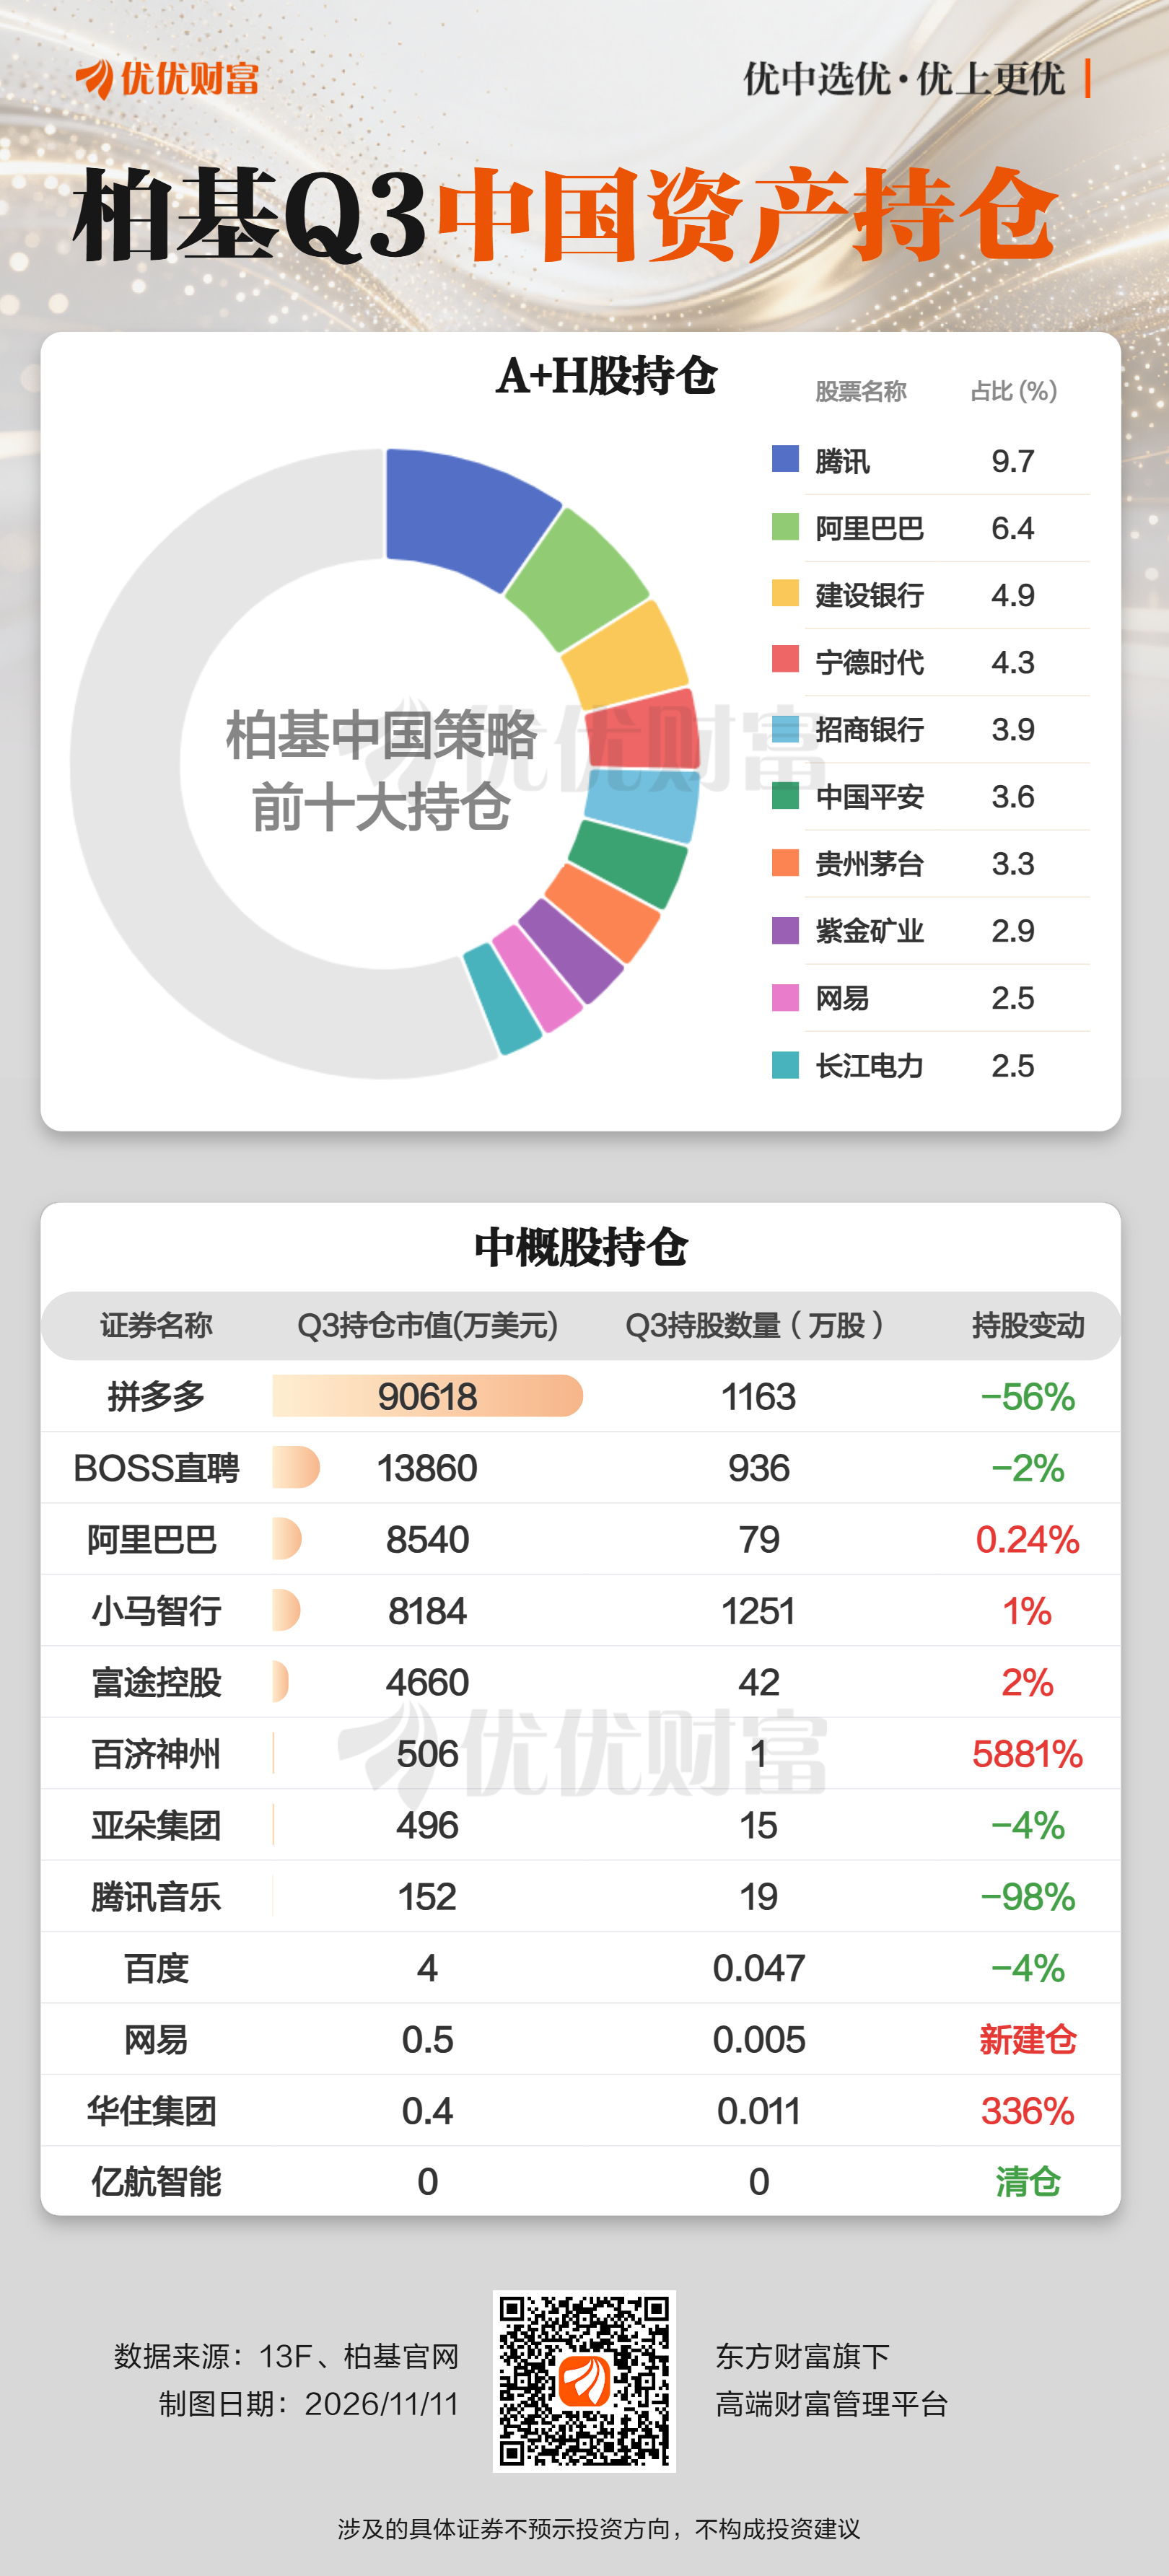
13F数据(仅展示中概股)显示,柏基三季度末仍持有11只中概股(亿航智能已清仓归零)。
调仓动作上,除了减仓拼多多外,对腾讯音乐几乎实施了清仓式减持(-98%),亿航智能则是被全部清仓。
在大幅撤退的同时,柏基在医药领域果断出击,百济神州被暴力加仓5881%,并新建仓了网易。
整体来看,其资金正从电商平台和部分娱乐硬件板块撤出,向医药及现金流稳健的游戏板块转移。至于其他如阿里、BOSS直聘、小马智行等,变动均在个位数,在日常微调范围内。
而从具体的产品维度,更能看清柏基对中国资产的布局全景。
LTGG长期全球成长是柏基极具代表性的产品,其投资范围是全球成长股,而该基金对中国市场的配置比例高达12.1%,而同期基准指数(MSCI ACWI)的配置仅为2.4%,超配了9.7%。
截至三季度末,该基金的中国企业持仓明细为:宁德时代(3.1%)、腾讯控股(3.0%)、百济神州(2.5%)、贵州茅台(1.6%)、美团(1.3%)、地平线机器人(0.6%)。
而在柏基的中国策略(China Strategy)组合中,则是多元布局行业龙头股:腾讯控股(9.7%)、阿里巴巴(6.4%)、建设银行(4.9%)、宁德时代(4.3%)、招商银行(3.9%)、中国平安(3.6%),呈现出“成长与防守并重”的特征。
既配置了具备高弹性空间的互联网与先进制造企业,又纳入了大金融与公用事业以平滑波动,整体组合配置风格务实且稳健。
在个股观点上,柏基也在最新的全球策略中给出了点评:
百济神州:第二季度营收增长30%,达到17亿美元,这主要得益于BRUKINSA(百悦泽)的持续增长,同时管理层上调了全年营收预期。它正日益发展成为一家全球性肿瘤企业(其最大市场是美国),同时其药物管线也在不断扩大。
宁德时代:本季度表现疲软,因为几家中国汽车制造商分散了电池供应商,引发了对市场份额的担忧。然而,它的机会正从电动汽车扩展到储能、物流和商用车领域,使其能够将其规模、技术和供应链优势应用于更广泛的市场。因此,借此机会增加了仓位。
柏基指出,当前中国经济呈现两极分化:一方面是高科技制造业(半导体、电子、AI基建)以惊人的中国速度狂奔,密集的供应链和工程人才让新技术得以迅速商业化;
但另一方面,激烈的国内竞争也演变成了内卷,导致部分行业产能过剩、价格战频发。
在此背景下,柏基表示,继续青睐人工智能和先进制造等结构性增长主题,特别是那些中国投资周期仍相对早期或进口替代提供额外顺风因素的领域。
数据来源:13F、柏基投资官网
风险提示:本资料所含信息主要来源于公开资料,内容仅供参考,不作为投资决策的依据。资料中涉及的具体证券仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优财富)