国内首份汇集注册分析师观点的复盘日报。
AI摘要:A 股已进入底部区间,后续以震荡轮动为主,外部仍需警惕美联储加息扰动。AI 算力带动 PCB 需求高增,高端铜箔与高速板业绩向好;算力国产化周期开启,光模块龙头受益于产品迭代与云厂商资本开支扩张。
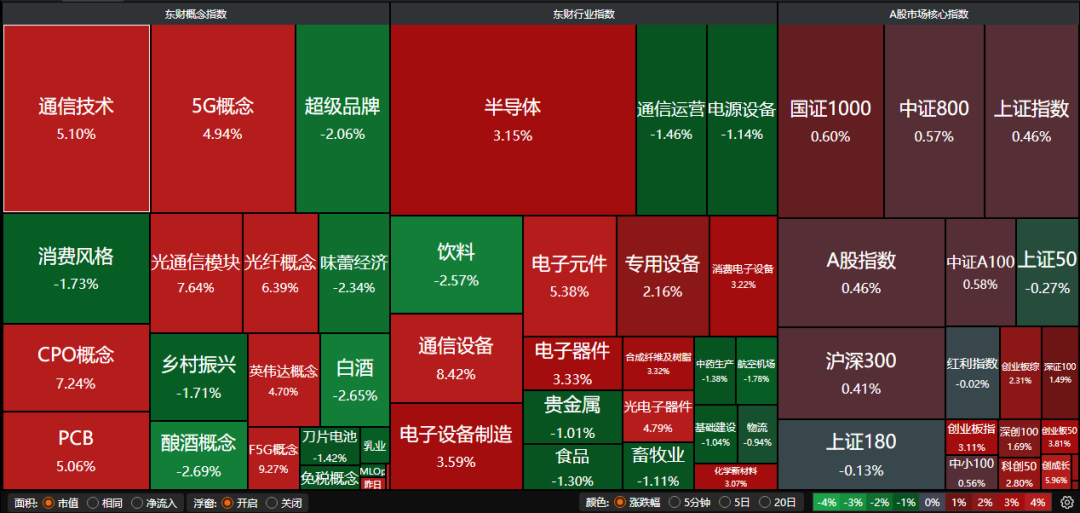
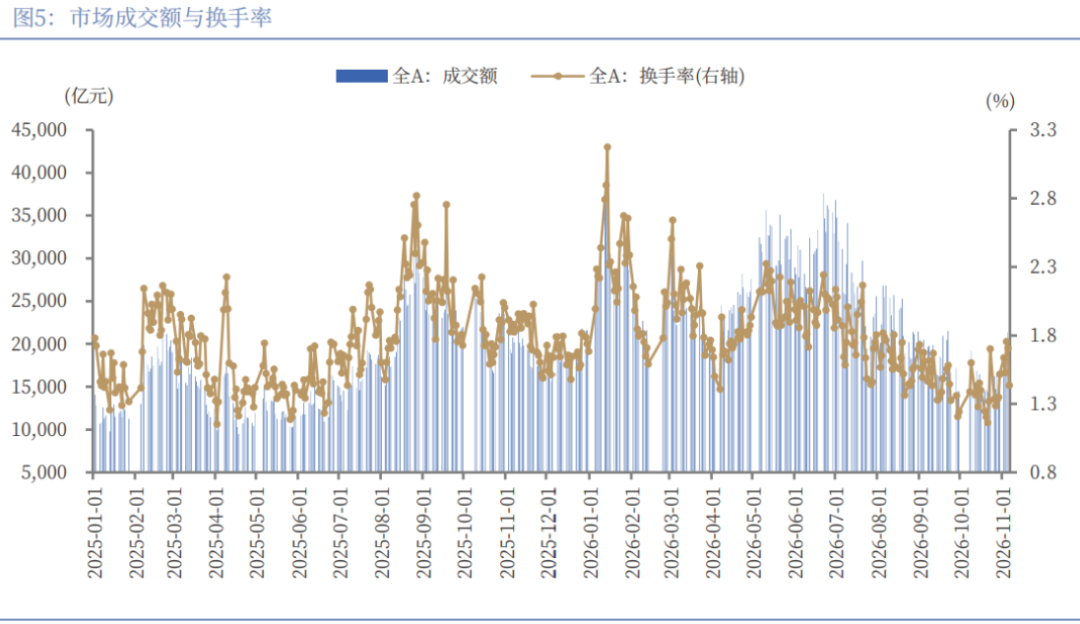
A股三大指数今日集体上涨,沪指涨0.46%,深证成指涨1.32%,创业板指涨3.11%。沪深京三市成交额1.69万亿,较昨日放量1719亿。行业板块多数收涨,元件、通信设备、机器人、游戏、玻璃玻纤、半导体、电子化学品板块涨幅居前,白酒板块逆市大跌。
一、【主流券商核心观点】
1、国泰海通证券:时机正在接近
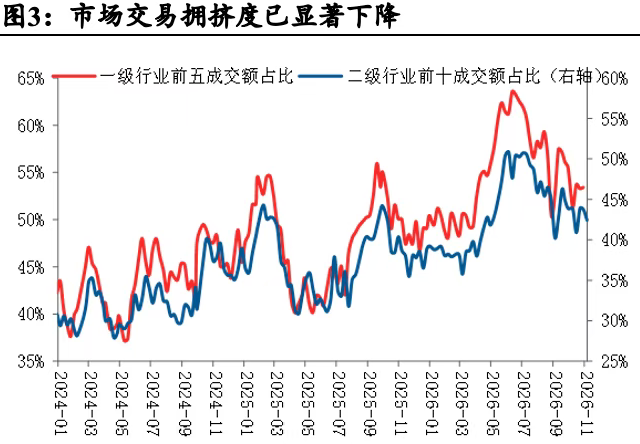
目前,年内大盘调整的空间已经比较充分,多个指数的估值水平也处于历史偏低的位置,此外,央行、证监会正在加大稳市力度,互换便利之后回购再贷款也将推动形成稳市增量,当前市场已处于底部位置。我们仍维持认为时机正在接近,年底年初将会有更好的条件。
2、华泰证券:12月加息1次
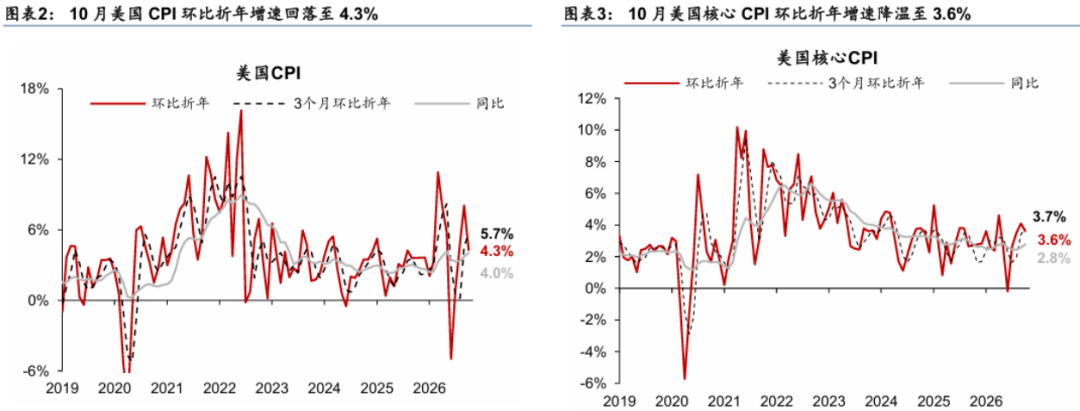
本次CPI数据显示美国核心通胀仍有粘性,我们维持联储12月加息1次的判断。考虑到近期金融条件有一定程度收紧,加之官员表态也多倾向于小幅收紧,我们维持联储12月加息25bp的判断;关注后续其他委员关于12月加息的指引。
3、中国银河证券:后市如何看?
经过前期筹码消化,市场进一步回调空间有限,后续反弹持续性仍需观察量能表现,震荡蓄势、结构性轮动预计仍是短期基调。外部来看,美国中期选举靴子落地,前期交易的不确定性有所缓释,美债收益率和美元指数上行压力缓和,能源风险溢价短期回落。但外部扰动并未完全出清,仍需重点跟踪。
二、【PCB板块掀涨停潮】
1、东北证券:PCB铜箔产业趋势浩荡
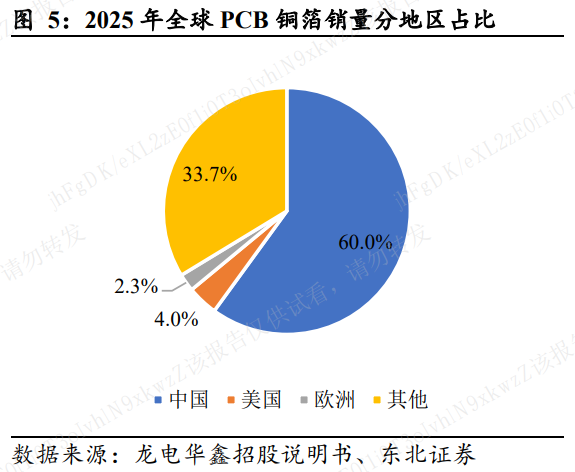
AI服务器架构升级驱动结构性增长,需求有望长期增长。PCB铜箔市场持续增长,高端PCB铜箔空间广阔。展望未来,国产公司有望凭借自身的技术、产能、产品进展等方面的竞争力,逐步在高端HVLP铜箔方面获取更多全球份额以提升自身的盈利能力,甚至有望在更高端的产品中反超海外厂商,从而在产业链上完成从追随者到引领者的角色地位转变。
2、国金证券:PCB业绩有望持续
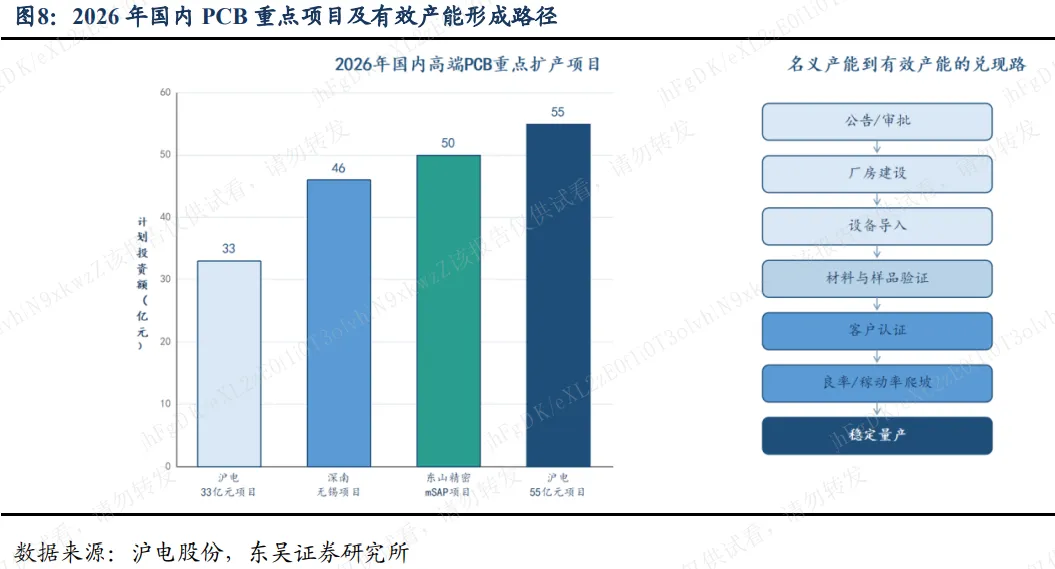
PCB行业2026年前三季度实现营收3324.60亿元,同增45.09%,归母净利润458.32亿元,同增108.42%。受AI服务器、交换机及高速互联需求持续增长驱动,高多层板、高阶HDI及低损耗材料需求快速放量,单机柜PCB用量与价值量持续提升,头部厂商高端产能维持较高稼动率。建议关注AI-PCB、覆铜板及上游配套产业链。
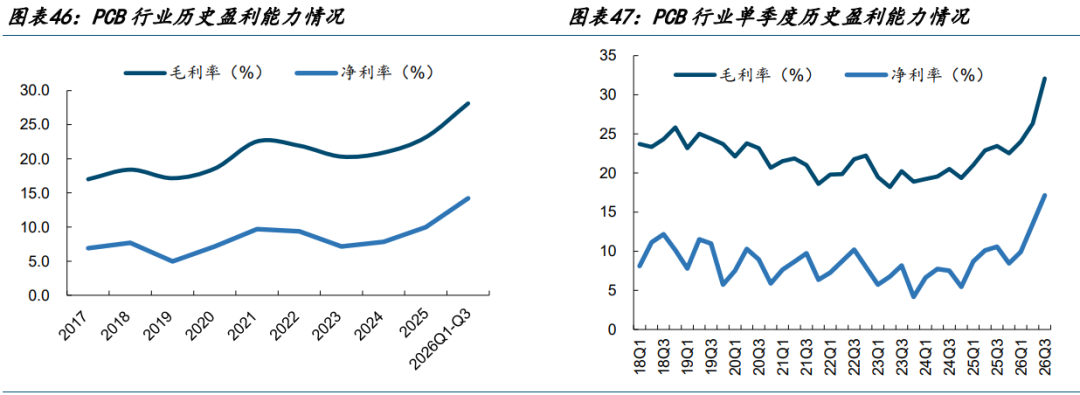
显著高于行业整体。AI集群由单机服务器向机架级系统演进,互连带宽、功率密度和板级复杂度持续提升,推动PCB向更高层数、低损耗材料、高阶HDI及更复杂供电和散热设计升级,单机柜PCB数量、面积及高端材料用量同步增长。
三、【“易中天”大涨】
1、国泰海通证券:国产化产业链迎来新的周期
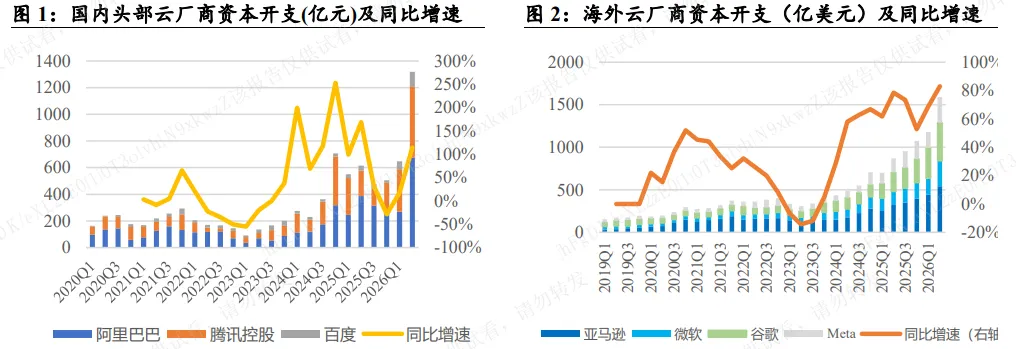
国内 AI 建设同步加速,CSP 保持资本开支增长,阿里巴巴表示预计至 2032 年其数据中心能耗将达到 2022 年的 10 倍。国内算力芯片、光模块、交换机、液冷、电源、A 端侧都基本实现全国产化。在新的基建周期下,细分领域龙头公司有走上新的台阶的机会。
2、国盛证券:继续推荐算力产业链
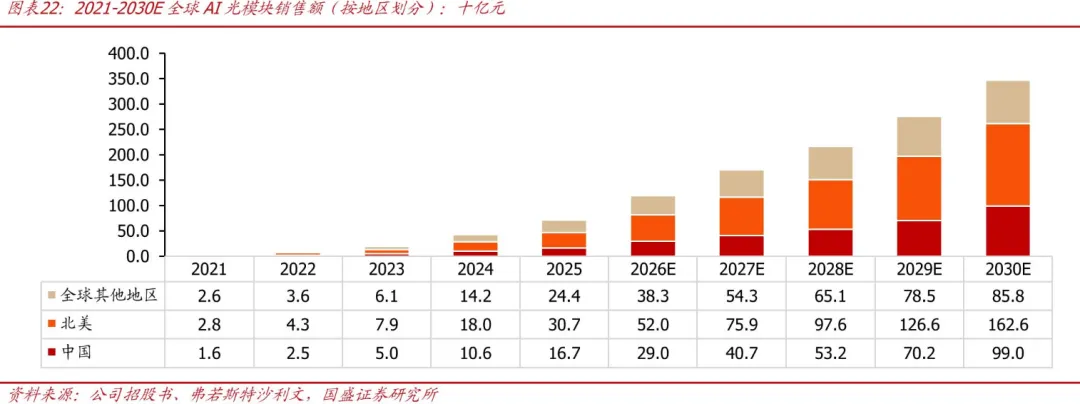
自2023年AI算力行情启动至今,光模块板块经历了三轮显性的深度回调。每一轮回撤幅度均较大,且伴随不同的市场叙事;然而,每一次调整过后,板块皆依托扎实的业绩兑现完成估值修复并再创新高。复盘这三波回调,旨在厘清一个反复应验的产业规律:市场往往倾向于将短期扰动线性外推为长期趋势的终结,而长远来看,产业通过持续向上发展往往一次次证伪这种悲观预期。
3、东北证券:龙头企业有望持续受益
AI算力需求驱动云厂商资本开支扩张,高速光模块行业景气持续上行。光模块龙头收入与海外云厂商资本开支呈现较强关联,AI训练与推理需求增长推动数据中心建设提速,为高速光互联产品提供持续需求支撑。随着800G及1.6T产品加速放量,行业增长由需求扩张与产品升级共同驱动,具备客户资源、技术积累和规模交付能力的龙头企业有望持续受益。