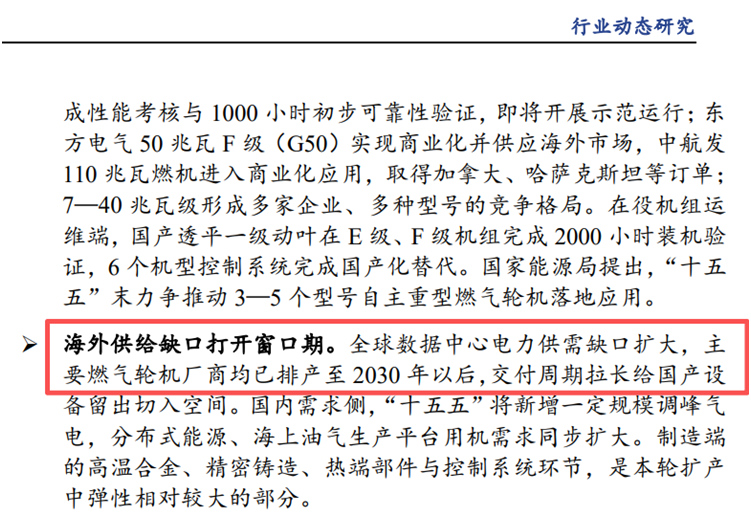
全球AI基建受益链正在释放威力。日前,华龙证券提出,全球数据中心电力供需缺口扩大,主要燃气轮机厂商均已排产至 2030 年以后,交付周期拉长给国产设备留出切入空间。
订单明明爆满,钱却没有同步进账;营收在涨,利润和毛利率却在背离。这轮景气是“账面故事”,还是我们看报表的方式错了?
资料来源:华龙证券
核心零部件先行
燃机纯度决定业绩弹性
公开资料显示,燃气涡轮机在AI数据中心建设上主要有三类用途,一是成为主电源,在电网够不着的地方“独立组网”;二是备用与调峰,用来匹配AI负载的“脉冲式”波动,相当于“超大号备用发电机”;三是余热利用,回收燃机排气余热,经蒸汽轮机二次发电,或驱动吸收式制冷机组为机房供冷,提高综合能效、降低PUE(电能利用效率)。
综合多份研报,燃气轮机产业链上游高温材料与特种材料决定了整机的性能天花板;核心零部件制造是产业链的核心利润区,当前难点在于国内燃机叶片国产化率尚不足,以及转子锻件材料与组织控制的难度较高。中游整机的价值在“系统集成与客户信任”,议价权来自客户关系的不可迁移性,当前难点在于功率覆盖存在结构性缺口、应用落地困难和推广缓慢、氢氨双燃料燃机在技术验证层面尚无项目给出完整答案。后市场服务(MRO)是产业链中利润最丰厚、粘性最强的环节,当前难点在于运维高度依赖OEM(原厂)。
《理财周刊-财事汇》梳理发现,以2026年中报主营业务构成分类,据Wind数据统计,燃气轮机产业链上市公司主要集中在A股市场,上游高温材料和特种材料共6家、核心零部件12家,中游整机与系统集成8家,配套与后市场4家,去重后合计共24家。3家下游燃机电站运营与终端应用公司,不在本文统计范围内。
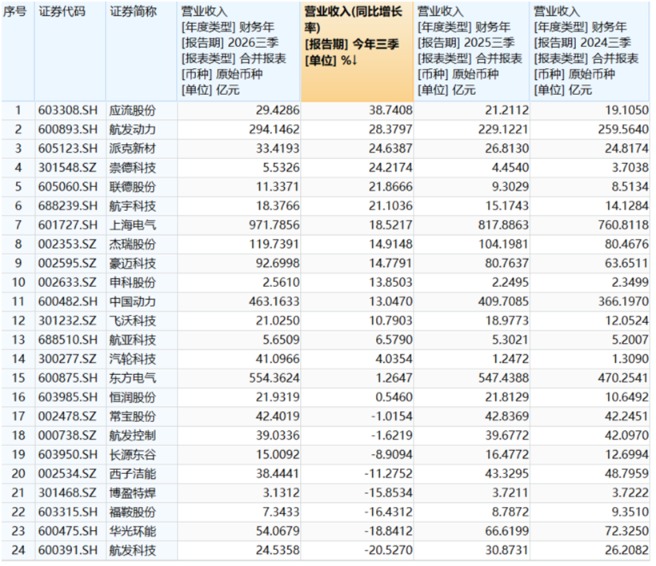
2026年前三季度,上游高温材料与特种材料公司合计营收134.24亿元,同比增长14.67%,却相比于2024年同期下滑了6.60%。其中两极为图南股份(300855.SZ)2026前三季度同比增长79.92%,西部超导(688122.SH)同比下滑2.87%;而上游核心零部件板块则可能获益稍大,合计营业收入305.53亿元,同比增长10.46%,相比于2024年同期增长31.42%。
其中,两极为应流股份(603308.SH)2026前三季度同比增长38.74%,航发科技(600391.SH)同比下滑20.53%;中游整机板块合计营业收入2466.65亿元,同比增长15.54%,相比于2024年同期增长25.81%。两极为航发动力(600893.SH)2026前三季度同比增长28.38%,福鞍股份(603315.SH)同比下滑16.43%;配套与后市场板块合计营收138.05亿元,同比下滑11.79%,相比于2024年同期下滑17.38%。4家公司均录得同比下滑,华光环能(600475.SH)以下滑18.84%垫底。
数据来源:Wind,截至2026.9.30
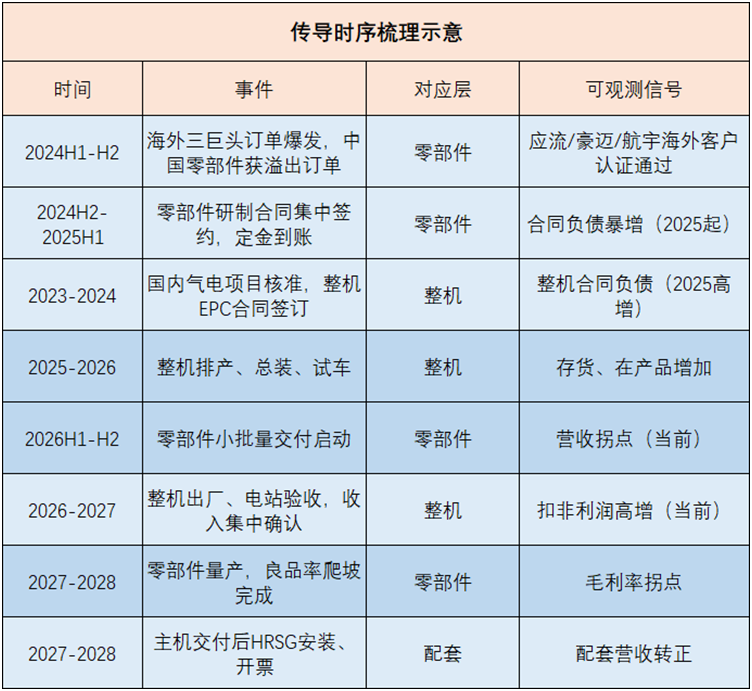
AI基建需求似乎尚未转化为行业营收增长。这大概率是传导原因,从订单到交货到分期回款有周期,只能说尚未达到集中交付节点,收入和利润贡献阶段。那么,核对订单的情况,通常是以合同负债和预收账款在评估,上游高温材料与特种材料板块同比变化较小,上游核心零部件板块同比大增55.57%,相比于2024年同期增长62.18%,今年前三季度的同比增速相对较高;中游整机板块同比增长12.51%,相比于2024年同期增长39.85%,去年同期的同比增速相对较高;配套与后市场板块则同比微增而相比于2024年同期下滑。
上游核心零部件板块零部件已率先获得“订单可见性”,但尚未率先获得“利润弹性”,整机板块次之。也就是说,或已出现“资产负债表先行”指标,传导链大致为上游核心零部件 > 中游整机/成套 > 上游高温材料 > 配套与后市场。零部件在“收定金”,整机在“交设备”,材料在“卖材料”,配套在“等主机”,这四件事同时发生,所以4个板块看起来互相矛盾,其实都自洽。而相关个股方面,有较为明显的“燃机纯度决定业绩弹性”的态势。
数据来源:Wind,截至2026.9.30
利润修复
毛利率稳定更值得关注?
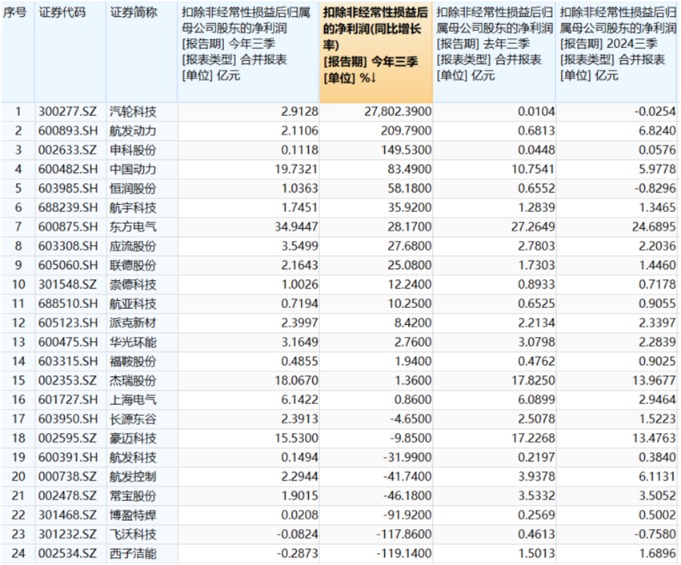
事实上,从细分板块的扣非后归母净利润来看,上游高温材料与特种材料板块合计为9.72亿元,同比下滑11.80%,相比于2024年同期下滑24.18%;上游核心零部件板块30.62亿元,同比微降4.61%,相比于2024年同期增长11.75%;中游整机板块68.79亿元,同比增长32.28%,相比于2024年同期增长52.80%;配套与后市场板块4.80亿元,同比下滑48.77%,相比于2024年同期下滑39.85%。不过,4个板块的2026年前三季度增速落差超过80个百分点,同一个终端需求很难在单季度造成如此悬殊的业绩分化。
因此,扣非利润的波动,主体反映的是各板块自身业务结构(如煤电、风电、油气、热电运营等),燃机订单还没大到能主导板块利润表。相对而言,目前只有上游核心零部件板块属于尚未转化;中游整机订单、收入、利润同步抬升,正在实现业绩兑现;配套板块则遭遇量价双杀。这就与营收传导链形成了较大的差异,整机得益于常用预付加按节点支付机制,不过各家公司的燃机业务整体占比较低,真正的利润贡献反映到报表上还需要一段时间,或将集中在2027年和2028年。因此,当前的利润增长可定性为“修复”。
资料来源:根据公开资料整理
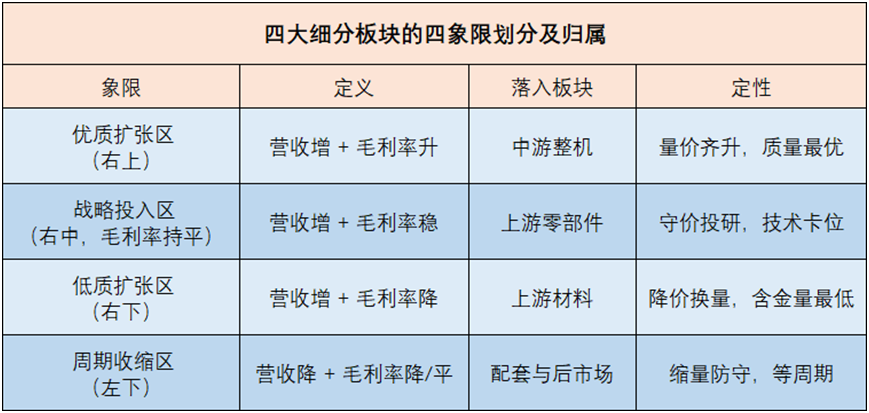
利润的修复与增长,通常与营收规模和销售毛利率等指标相关。从销售毛利率看,上游高温材料与特种材料板块的平均毛利率两连降,从2024年三季报的34.64%降至2026年三季报的31.09%,下降了3.55个百分点,是为以价换量,份额优先于盈利;上游核心零部件基本未变,2026年三季报均值为26.31%,大概率是在消化成本前置;中游整机从2024年同期的19.99%微升至20.59%,配套与后市场板块先降后升,区间微降至20.22%。这正应了常见的逻辑,材料端进口替代的路径从来不是“同样的价卖进去”,而是“低价+快速交付+服务响应”撬开客户,毛利率两连降是这轮燃机景气里最容易被误读的信号。
而零部件毛利率基本未变则可能“信息量较大”,说明研制期的高成本,被其他量产产品(航空锻件、油气锻件)的规模效应抵消,或者研制合同本身定价较高(客户认可技术壁垒),毛利足以覆盖成本,无论是前者还是后者,都可谓是“好消息”。这就形成了一个反直觉的结论:“毛利率稳定”比“毛利率上升”更值得关注。
资料来源:根据公开资料整理
风险方面,华龙证券认为主要集中在政策落地进度不及预期;自主燃机示范运行出现可靠性问题;高温合金与热端部件良品率提升不及预期;海外厂商交付周期改善削弱国产替代窗口和原材料价格波动等。
从板块分类到订单,再到利润和毛利率,这一路的分析,本质上是在回答一个问题:当一条产业链受到某个事件驱动时,如何判断这种景气是真实的,还是账面上的?燃机行业恰好提供了一个完整的样本。“订单—收入—利润—毛利率”四条线的错位关系里可读出行业景气度,四线同向向上,才是真景气;三线背离,说明正处在转化过程中;营收涨而利润和毛利双降,那可能不是景气,而是抢份额。(《理财周刊-财事汇》出品)
免责声明:文章表述的意见不构成任何投资建议,投资者据此操作,风险自担。文章涉及的数据及信息均来自政府官方公告、上市公司财报及公告、天眼查、Wind、券商研报等公开信息,数据或信息如有误,欢迎更正。
(文章来源:理财周刊-财事汇)




