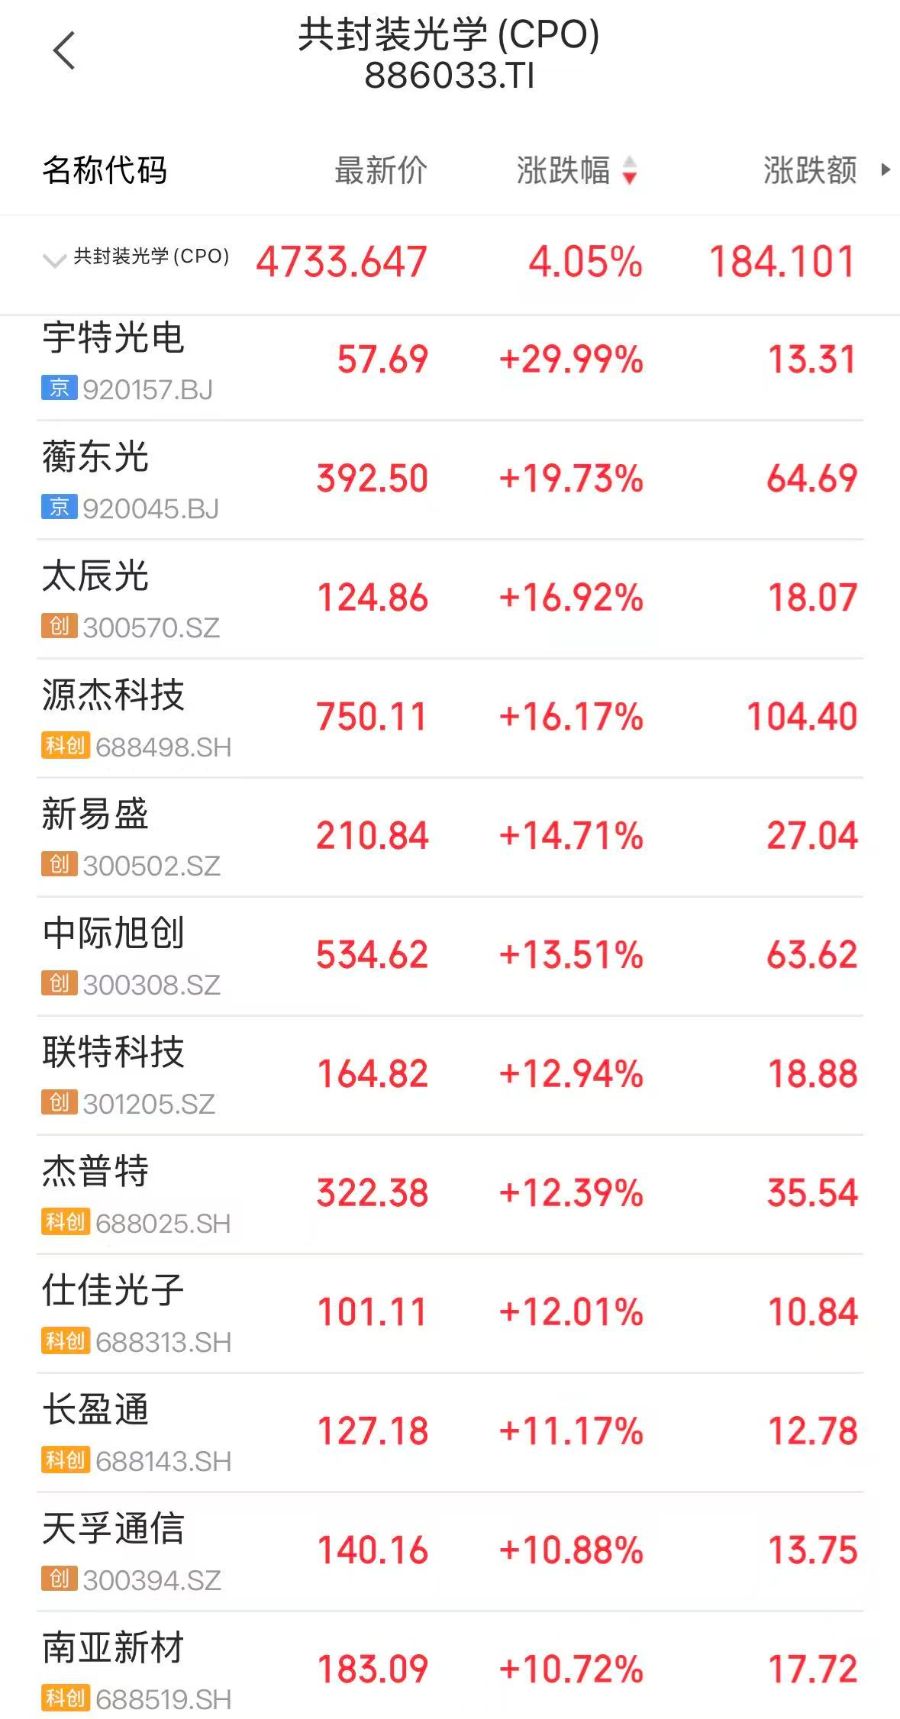
据21财经雷达,11月11日,午后算力硬件股掀涨停潮,PCB、CPO方向领涨,截至13:45,新易盛、中际旭创、天孚通信均涨超10%,东山精密、景旺电子、沪电股份等多股涨停。
值得注意的是,午后股吧人气排行榜上,东山精密从百名开外一度冲至市场前十名,多位网友发帖直呼“东山再起”。
国金证券认为,AI服务器、交换机及高速互联需求持续增长,推动高多层板、高阶HDI(高密度互连板)及低损耗材料需求放量,单机柜PCB用量与价值量提升,头部厂商高端产能保持较高利用率。
此外,11月11日午间,新易盛在互动平台上表示,结合未来的行业指引及订单预期,公司已进行了充分的原材料及产能准备,以满足日益增长的订单交付需求。公司预计未来毛利率水平可保持相对稳定。成都与泰国工厂均在大规模扩产,目前客户需求旺盛,订单交付正常。
从硬件相关板块估值的角度看,多家券商认为,在经历了一轮杀跌后,该板块目前已具备一定性价比。
开源证券指出,截至2026年11月4日,通信指数下跌13.3%,在31个子行业中排名第12,在TMT板块中跑赢计算机、传媒。纵向与自身历史TTM估值对比,通信板块估值中枢处于历史平均偏下水平,2025年以来PE_TTM为46倍。
从行业发展的角度看,中信建投证券认为算力需求持续强劲,持续看好算力产业链:一是大模型板块投资机会从模型端进一步向应用端、算力端和生态端扩散;二是国产GPU公司进一步兑现业绩,未来份额仍有较大提升空间,持续推荐国产GPU核心公司;三是光互连在整体投资中的占比预计将持续提升,2027年800G、1.6T光模块需求持续高增,Scale-up对应的光互连需求在2027年开始成为重要增量,NPO、CPO、XPO等新品将迎来规模上量,OCS、DCI、MicroLED等加速发展;四是光纤行业拉动AI需求价格维持高位,预计2027年供需仍不平衡;五是大陆液冷公司将进入关键业绩兑现期,金刚石应用加速落地。
开源证券亦看好“光、超节点、液冷”三大AI核心主线。展望2027年,AI“虹吸效应”显著,全球AI或继续共振。海外方面,谷歌、Meta等巨头或持续加大投入,各大模型Tokens消耗量大幅提升,AI正循环效应逐步凸显;国内方面,以字节跳动、阿里巴巴、腾讯等为代表的AI巨头或同样加大AI资本开支力度。
(文章来源:21世纪经济报道)




