距ALK-N002创新药合作终止仅两个月后,昂利康(002940.SZ)再次加码创新药研发。
11月9日晚间,昂利康发布公告称,拟与苏州睿智杰生物科技有限公司(以下简称“苏州睿智杰”)、MicroX Pharmaceutics, LLC(以下简称“MicroX”)合作开发三条创新药管线,涉及肿瘤免疫、肿瘤治疗性疫苗与罕见病蛋白替代三个方向。三条管线临床前研发预算合计8950万元,全部由昂利康承担,合作方则主要提供技术平台及研发支持。
同日晚间,昂利康还披露了募投项目调整公告,将此前终止合作的ALK-N002项目研发预算由1亿元大幅调减至15万元,并将部分研发资源转向此次合作开发的三条管线。
值得注意的是,此次引入的三条创新药管线均将基于合作方的核酸药物递送平台展开研发。业内人士指出,递送系统是核酸药物研发的关键技术环节,直接影响药物的疗效、安全性及给药方式。然而,昂利康此次选择的LPP递送平台仍面临工艺复杂、技术成熟度不足等挑战,新管线能否顺利推进仍存在不确定性。
就此次合作的战略考量、合作模式选择等问题,11月10日,时代周报记者多次致电昂利康董秘办,但电话始终未接通。截至发稿,采访函亦未获回复。
8950万元押注三条新管线,昂利康以资金换技术与产业协同
在此次创新药合作中,昂利康与两家合作方的分工较为明确。昂利康主要承担研发资金投入及后续商业化工作,苏州睿智杰与MicroX则提供核酸药物递送技术及临床前研发支持。
这场以资金投入换取技术资源的合作,核心在于两家合作方掌握的核酸药物递送平台。
公告显示,MicroX已取得美国休斯顿卫理公会医院脂质多聚体纳米递送系统(Lipopolyplex,简称LPP)平台相关知识产权授权。苏州睿智杰与MicroX还拥有可离子化脂质、新生抗原筛选及生物信息学序列设计等技术。
对于核酸药物而言,递送系统是影响药物能否发挥作用的关键环节。
摩熵数科医药分析师11月10日向时代周报记者表示,核酸分子进入人体后容易被核酸酶降解,且由于分子量大、带负电,难以自行穿过细胞膜。因此,递送系统不仅需要保护核酸分子,还要将其运送至目标细胞,并帮助其进入细胞质发挥作用。
“递送系统的性能直接决定了药物的疗效、安全窗口和给药方式,可以说是核酸药物能否成立的基础设施。”上述分析师进一步解释道。
依托上述技术平台,昂利康拟推进肿瘤免疫治疗管线ALK-N004、个性化肿瘤新生抗原免疫治疗管线ALK-N005,以及罕见病蛋白替代治疗管线ALK-N006,临床前研发预算分别为3100万元、3100万元和2750万元。
不过,截至目前三条管线均处于临床前候选化合物(PCC)研发阶段,尚未进入临床试验,且上述8950万元预算不包含新药临床试验申请(IND)相关费用,距离商业化仍有较长距离。
此外,虽然研发资金全部由昂利康承担,但未来收益并非全部归其所有。根据协议,合作管线对外BD授权时,苏州睿智杰可按照研发阶段享有30%至50%的阶梯收益分成,并设置回拨机制。若昂利康选择自主商业化,则需支付年度净销售额8%至10%的阶梯销售分成。此外,合作还设置了合计600万元的研发里程碑激励。
除用资金换取技术外,昂利康还希望通过此次合作拓展产业链协同空间。
公告显示,昂利康旗下子公司湖南科瑞生物制药股份有限公司(以下简称“科瑞生物”)在递送系统辅料胆固醇领域具有多年产业化经验,主要从事植物源胆固醇及其衍生产品、维生素D系列和特色中间体等业务。
据公开资料,胆固醇及相关脂质材料是部分核酸药物递送系统的重要组成部分,科瑞生物在相关原辅料领域的业务积累,为此次合作提供了产业协同基础。
根据合作协议,苏州睿智杰及其关联方在核酸药物研发和产业化过程中所需的相关服务,应优先委托昂利康或科瑞生物承接。这意味着,随着合作管线研发推进,昂利康不仅有望获得创新药研发及商业化收益,还可能通过科瑞生物承接相关原辅料供应及产业化服务,为现有业务拓展新的增长空间。
但上述协同能否转化为实际收入仍有待观察。目前,协议仅约定相关业务的优先委托权,尚未明确具体订单金额或最低采购承诺,未来能否形成稳定收入仍存在不确定性。
募投项目六度调整,新药研发仍面临技术挑战
与创新药合作事项一同披露的,还有昂利康调整2020年募投项目部分实施内容的公告。
公告显示,昂利康拟将今年9月终止合作的ALK-N002项目资金由1亿元调减至15万元,并将部分研发资源转向新引入的三条创新药管线。
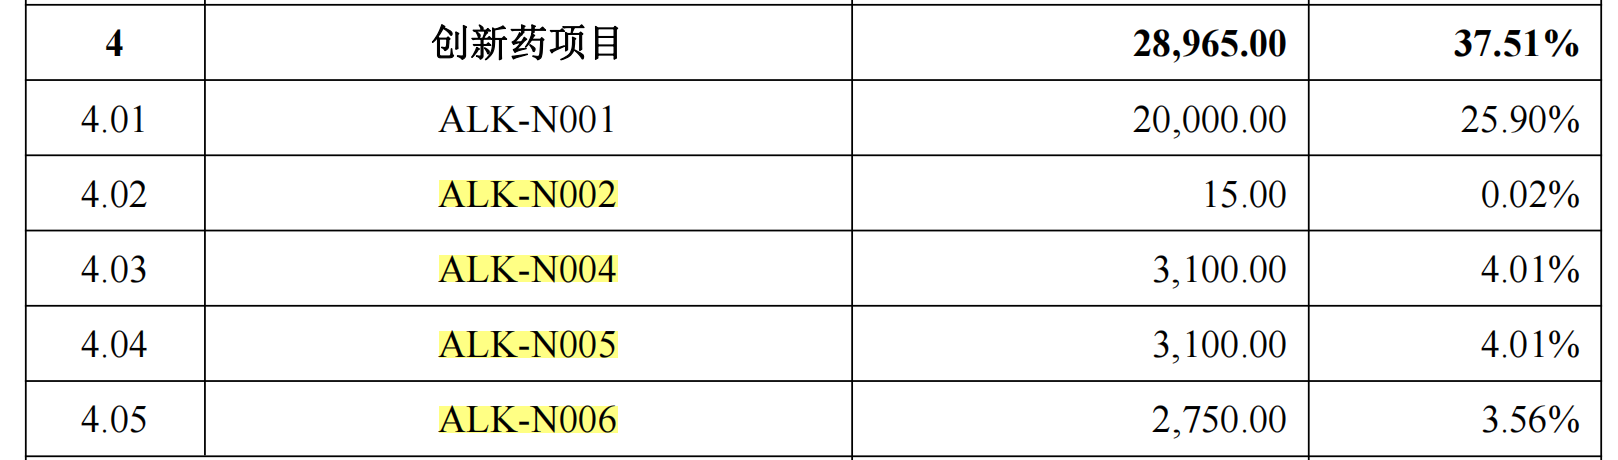
图片来源:公司公告
这已是昂利康自2021年以来第六次拟调整该募投项目。研发项目持续调整的背后,是公司传统业务增长承压、寻求新业务增长点的现实需求。
昂利康主要从事化学原料药、制剂及特色中间体的研发、生产与销售。近年来,受部分原料药市场竞争加剧、下游客户需求变化等因素影响,公司经营业绩持续下滑。
年报数据显示,昂利康营收已连续两年下降,从2023年的16.26亿元降至2025年的14.25亿元。
进入2026年,下滑趋势仍在延续。前三季度,公司实现营业收入9.00亿元,同比下降14.69%;归母净利润6260.65万元,同比下降19.41%。其中,第三季度归母净利润仅768.01万元,同比下降34.72%。
对此,昂利康解释称,业绩变动主要系报告期内原料药、特色中间体毛利减少,以及汇兑收益及利息收入减少所致。
在传统业务盈利承压的背景下,昂利康此次将目光投向核酸药物递送及相关药物开发领域,仍面临一定挑战。
相较递送系统领域应用较为成熟的LNP技术,昂利康此次引入的LPP平台仍处于相对早期的发展阶段。
上述分析师进一步指出,LPP与LNP的主要区别在于颗粒内部结构。LPP通过阳离子聚合物与核酸形成核心,具有潜在稳定性更好、装载能力更大的特点,但其生产需要两个步骤,工艺复杂度及质量控制难度也相对较高。
“目前,应用LPP的核酸药物管线仍处于早期临床阶段,技术尚未成熟。”该分析师表示。
昂利康在公告中也表示,本次合作涉及三个创新药管线项目,目前均处于早期临床前候选化合物研发阶段,其技术路线、工艺放大、临床试验进度及研究结果均存在不确定性。
(文章来源:时代周报)




