一、合约文本概览
1、基础交易参数
本章规则类内容依据郑州商品交易所 2026 年 11 月 6 日发布的正式文件:《郑州商品交易所葵花籽油期货合约》《郑州商品交易所葵花籽油期权合约》《郑州商品交易所葵花籽油期货业务细则》(〔2026〕174 号公告发布,自 2026 年 11 月 12 日起施行),以下分别简称《期货合约》《期权合约》《业务细则》;挂牌交易参数见《关于挂牌葵花籽油期货有关事项的公告》(〔2026〕172 号)。
根据《期货合约》,葵油期货合约各项要素如表1。交易单位 20 吨/手,高于菜油、豆油、棕榈油的 10 吨/手;合约交割月份为单月 1、3、5、7、9、11 月。首批挂牌合约为 SO2705、SO2707、SO2709、SO2711,自 2026 年 11 月 12 日(周四)起上市交易。
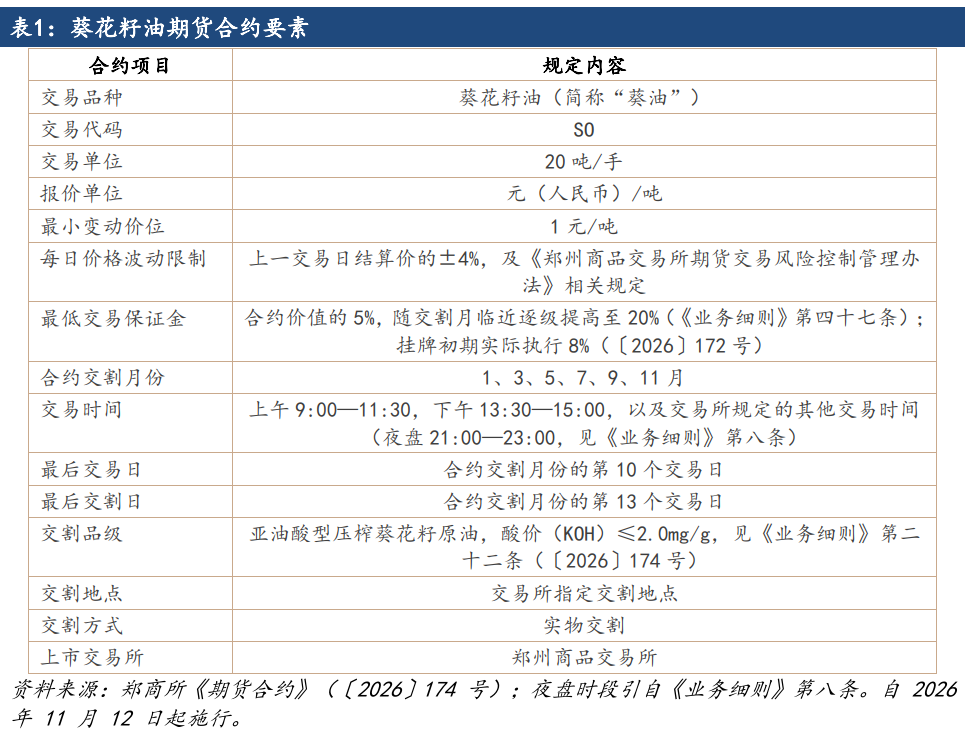
需要区分合约文本的基准设定与上市初期的临时执行标准。合约文本中最低保证金5%、涨跌停板±4%,是合约存续期的制度底线;而上市通知中交易所保证金8%、涨跌停板7%、上市当日涨跌停板幅度为合约挂牌基准价的14%,属于新品种上市初期的审慎性安排,通常在流动性培育成熟后向合约基准回归,仓位管理应以实际执行标准为准。
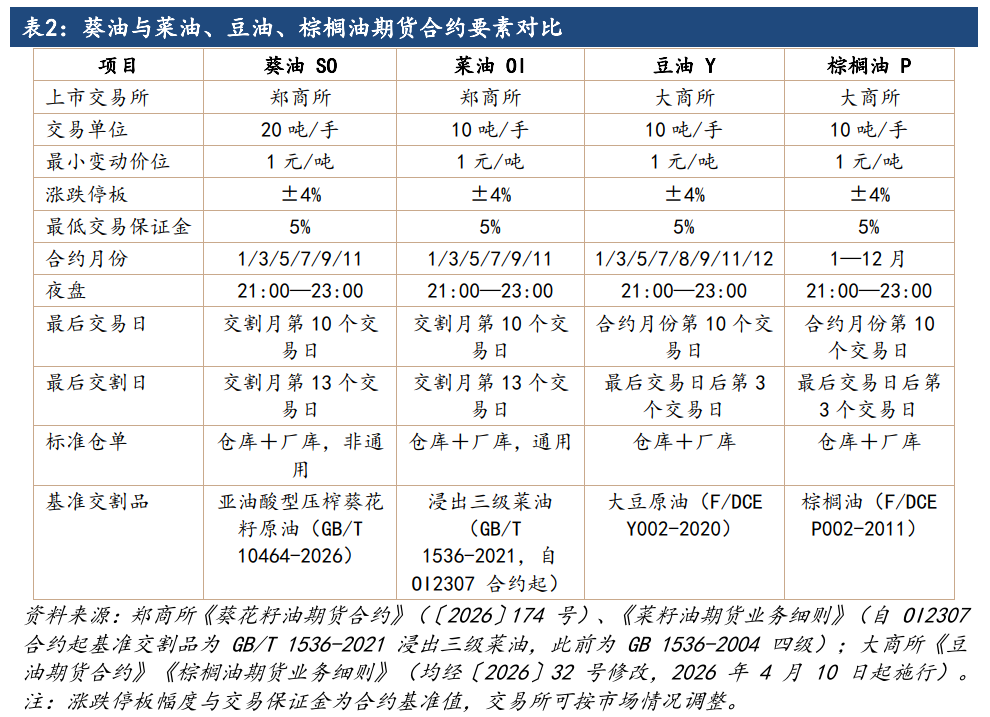
葵油期货与国内三大油脂期货的合约要素对比如表2。需要注意四点:一是葵油交易单位 20 吨/手,是现有油脂品种的两倍,单手保证金占用和波动敏感性都更高;二是葵油合约月份为纯单月,无豆油、棕榈油的 8 月和 12 月合约;三是四个品种均设夜盘(21:00—23:00),隔夜风险可通过夜盘部分对冲;四是四个品种的最小变动价位现均为 1 元/吨——豆油、棕榈油原为 2 元/吨,大商所〔2026〕32 号公告已自 2026 年 4 月 10 日起统一调整为 1 元/吨,沿用旧资料时须注意更新。
2、期权合约设计
与期货合约同步发布的还有葵油期权合约,要点见表3。期权采用美式行权,到期日前任一交易日均可申请行权,可为产业客户提供“期货+期权”的组合风险管理工具,例如在卖出套保时卖出虚值看涨期权增厚收益,或在持有库存时买入看跌期权替代部分期货空头,降低保证金占用。期权自 2026 年 11 月 12 日 21:00 起上市交易,首批标的月份为 2705、2707,标的物为葵花籽油期货合约,最小变动价位0.5元/吨,行权方式为美式,合约月份为标的期货连续两个近月,其后月份在标的期货结算后持仓量达到5000手(单边)后挂牌。
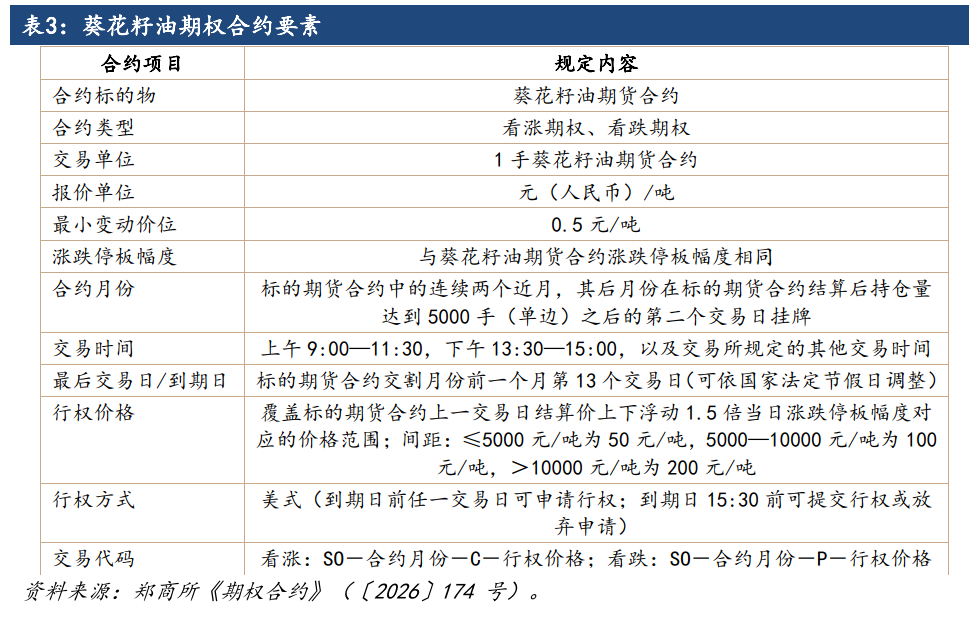
新品种上市初期,通常仅有少数合约具备有效流动性,流动性培育需要时间。期权合约的远月挂牌以标的期货持仓量达5000手为触发条件,这意味着上市初期的期权可用行权价序列可能集中于近月,产业客户为远月现货敞口构建期权保护的空间受限。
二、交割制度
葵花籽油期货合约的产业适配性,集中体现在交割制度而非交易参数上。交易参数决定“怎么交易”,交割制度决定“价格锚定什么、谁能参与定价”。
1、基准品:压榨葵花籽原油,而非精炼一级油
基准交割品为符合GB/T 10464-2026、酸价(KOH)≤2.0mg/g的压榨葵花籽原油,浸出葵花籽原油贴水100元/吨,厂库出库时符合标准的一级压榨葵花籽油升水300元/吨。
这一设计的核心含义在于定价锚点的选择。中国葵花籽油现货市场存在两个性质不同的价格体系:国产小榨浓香型葵油面向家庭调味消费,品牌溢价和风味溢价显著;进口毛油/原油面向精炼加工环节,价格由黑海FOB加海运费、关税、进口利润决定。期货基准品锚定后者,意味着SO合约的价格发现功能服务于进口贸易和精炼加工环节,而非国产小榨的零售定价。对于产业客户,套保有效性取决于其现货敞口与压榨原油价格的相关性;对于投机者,研判SO价格的重心应放在进口毛油到岸成本与国内精炼利润,而非国产葵花籽的种植收益或小包装零售价。
浸出贴水100元/吨、一级油升水300元/吨的升贴水结构,也为跨品质价差提供了初步的期货锚定。但需要注意的是,升贴水是交割结算层面的固定价差,不必然等于现货市场中压榨原油与浸出原油、原油与一级油之间的实际品质价差;当现货品质价差偏离交割升贴水时,可能产生交割品的选择性偏好,这是上市初期需要跟踪的基差结构特征。
2、交割方式:仓库加厂库,允许厂库延期30天发货
葵花籽油期货采用仓库与厂库相结合的交割方式,允许厂库最长延期30天发货。这一安排直接回应了葵花籽油进口运输周期长的产业痛点。
仓库交割适用于标准化的仓单生成与流转,厂库交割则赋予具备条件的加工/贸易企业以信用方式生成仓单的能力。厂库延期30天发货的设计,实质上为卖方提供了一个“交割窗口的期权” :当进口船期因物流扰动而偏离预期到港时间时,卖方不必因无法在交割月内备齐现货而被迫平仓或承担违约风险,而是可以在最长30天的延展期内完成货源调配。对于葵花籽油这样一个货源高度依赖跨境运输、黑海物流间歇性中断的品种,这一制度安排降低了交割的刚性摩擦,近月合约的期现收敛路径可能因延期发货而不同于仓库仓单。
3、交割区域:覆盖主要集散地,新疆设为非基准
交割区域覆盖江苏、上海、山东、天津等主要贸易集散地,覆盖国内消费及贸易量九成以上。期货价格在基准区域生成,反映的是进口毛油在主要消费/贸易枢纽的供需均衡。新疆为非基准交割区域,便利哈萨克斯坦等中亚陆路进口葵油参与交割(交割区域见〔2026〕175 号公告;基准与非基准区域的划分见郑商所 2026-11-06 新闻稿)。交割仓库、厂库及相关升贴水由交易所确定并公布;首批指定交割仓(厂)库仍处于公开征集阶段,征集区域为江苏、上海、山东、天津、新疆,仓库须具备 1 万吨以上库容(〔2026〕175 号)。这一安排与近年来中欧班列与跨境物流发展所形成的进口格局变迁相衔接。
4、进口国别不设限与三种替代交割品
合约设计不对进口国别做限制,并设置三种替代交割品(压榨原油为基准,浸出原油和一级压榨油为替代),以最大程度扩大可供交割量。不设国别限制,因中国葵油进口已多元;限定产地会压缩交割量、加剧逼仓、削弱代表性。葵花籽油期货锚定“中国可得进口葵油”边际成本,而非单一产地报价;替代品扩卖方灵活性,但固定升贴水使经济性随品质价差波动。
综上, 葵油期货上市进一步完善我国植物油期货体系,郑商所形成“菜油+葵油”双油种格局,与豆油、棕榈油、花生、油菜籽等共同覆盖主要食用油脂油料,油油价差以及油粕比套利等策略将更丰富,其定价权意义大于品种本身,逐步形成“中国价格、中国升贴水”。同时需关注运行风险:葵油期货是国内油脂期货中单手规模最大的品种。挂牌初期可供交割库容与产业参与深度需时间培育,近月合约可能大幅波动;进口政策及黑海地缘局势对供给冲击大,价格跳空风险高。葵油期权同步上市形成“期货+期权”工具箱,美式行权、0.5元/吨最小变动价位、50/100/200元三档行权价间距,便于企业构建领口期权、累购累销等含权贸易模式,有望以含权定价替代部分“一口价”合同。
(文章来源:建信期货)




