葵花籽油期货(交易代码SO)将于2026年11月12日在郑商所上市,首批合约为SO2705、SO2707、SO2709、SO2711。葵花籽油的价格驱动逻辑与棕榈油、豆油存在结构性差异:全球约60%的葵油出口来自俄乌两国,产量高度集中于黑海及周边政治敏感地带,黑海物流、主产国出口政策、主产区天气构成其最核心的边际定价变量;需求端中国进口依存度长期高于70%,但消费体量仅占全球约4%,中国因素更多是边际需求而非定价中心。替代品方面,葵油与棕榈油、豆油、菜油的相关系数较高,但葵油自身供应端的结构性瓶颈使其在油脂板块中常表现出独立的强弱节奏。
一、合约要点与现货基础
1、合约设计中的价格含义
葵花籽油期货基准交割品为压榨葵花籽原油,浸出葵花籽原油贴水100元/吨,一级压榨葵花籽油厂库出库升水300元/吨。这一升贴水结构本身传递了两个价格信号:其一,压榨与浸出的品质差异在期货定价中被明确量化,压榨原油相对浸出原油的溢价约100元/吨;其二,精炼一级油相对原油的加工溢价约300元/吨(厂库口径),为原油—成品油之间的价差提供了初步锚点。
2、中国现货市场的结构性特征
中国葵花籽油市场是典型的“进口主导、国产补充”格局。2025/26年度国产葵油产量约23万吨,而进口量在2025/26年度为60万吨级别,2026/27年度USDA预测回升至115万吨;对外依存度2024/25和2025/26年度分别为74.20%和72.73%。国产葵油以内蒙古、新疆的小榨浓香型为主,主要服务特色消费,与期货交割的原油/一级油在用途和品质上并不完全重合,这意味着期货价格锚定的核心是进口毛油的到岸成本与国内精炼利润,而非国产小榨油的价格。
进口来源已从乌克兰单极主导转变为俄罗斯、哈萨克斯坦双轮驱动,2026年1—9月俄、哈合计占中国葵油进口的83.50%。进口来源的高度集中,使中国葵油价格对俄哈两国的出口政策、物流条件和季节性出口节奏具有天然敏感性。
二、供给端:黑海集中度是葵油定价的“第一性事实”
1、产量与出口的集中度
USDA数据显示,2026/27年度全球葵油产量预计23894千吨,其中俄罗斯7806千吨(32.67%)、乌克兰5418千吨(22.68%),两国合计占全球产量的55.34%;出口端俄乌合计10100千吨,占全球出口15968千吨的63.25%。全球葵油出口增量中,俄乌两国贡献约78%。
这一集中度意味着,葵油的价格重心并不主要由全球总产量决定,而由“黑海可出口量”决定。2026/27年度全球葵籽产量预计同比增长14.9%至6,362万吨,俄罗斯和哈萨克斯坦的面积扩张贡献了主要增量,但产量增长能否转化为有效出口,取决于压榨产能、物流通道和出口政策的共同约束。
2、物流瓶颈:从“产量风险”到“兑现风险”
2026年的市场经验已经提供了清晰的例证。尽管全球葵籽产量预期创历史新高,但8—9月黑海海运物流严重中断,乌克兰深水港口作业持续受损,俄罗斯Azov-Don运河暂停,EFKO的Taman终端停运——该终端通常处理俄罗斯约60%的植物油出口——导致出口执行率大幅下降。俄罗斯出口 increasingly 转向里海走廊,但该通道日通过能力仅3万吨,运输时间延长10—14天,成本增加25%—35%。
这一结构性问题意味着,葵油期货的定价需要将“黑海有效出口能力”作为一个独立变量纳入分析框架,而不能简单以产量或期末库存推导价格方向。在产量充裕的年份,物流瓶颈反而可能推升近月升水和进口国的到岸溢价。
3、天气:黑海与欧盟的双重敏感带
葵油主产区较为集中,对天气较为敏感度。与大豆不同,葵油供应的天气扰动缺乏“南北半球互补”的缓冲:阿根廷产量仅占全球11%左右,且其出口更多以葵粕和葵油的形式流向欧盟和周边市场,难以在年度内对冲黑海的减产。2026年乌克兰南部高温少雨,土壤水分不足限制了单产潜力;欧盟夏季极端高温和降雨偏少使JRC MARS将2026年欧盟葵籽单产下调至1.94吨/公顷,较前月下调7%,较五年均值低2%。黑海夏季灌浆期的干旱风险,是每年5—8月葵油价格天气升水的主要来源。
三、政策端:出口关税是葵油特有的“政策楔子”
1、俄罗斯浮动出口关税的传导机制
俄罗斯对葵花籽油实施浮动出口关税,计算公式为基准价格与月度市场均价差额的70%。2026年该关税经历了剧烈波动:4月关税为16,222.4卢布/吨,5月降至4,650卢布/吨,6月进一步降至1,337.5卢布/吨(2024年末以来最低)。在大幅下调出口关税后,俄罗斯葵花籽油出口在 6 月跃升至 2024 年 11 月以来的最高月度水平,出口商加快了发运节奏。仅向印度和土耳其的装运量就超过 30 万吨,这两个目的地的合计到港量较 5 月增长 189%,同比大增 415%。这印证了两大核心进口国需求的强劲恢复,并凸显俄罗斯在全球葵花籽油贸易中日益增长的权重,这也意味着供应风险更集中于黑海地区的物流和政策决策。
关税的月度调整直接改变俄油出口的边际成本,进而影响全球葵油的贸易流和到岸价格。关税下调期往往对应俄油出口加速、全球供应压力上升;关税上调期则压缩出口利润,收紧有效供给。
2、葵籽出口关税的“原料锁定”效应
俄罗斯对葵籽出口征收高达50%(且不低于32,000卢布/吨)的关税,乌克兰和哈萨克斯坦同样对葵籽出口课税,目的是将原料留在国内压榨、出口高附加值的葵油和葵粕。这一政策结构使全球葵籽出口仅占产量的约6%,葵油而非葵籽成为黑海供应的主要贸易形态。对于期货定价而言,这意味着跟踪黑海葵籽压榨节奏比跟踪葵籽出口更有意义:压榨量的变化会在1—2个月的滞后后传导至葵油出口。
3、 进口国政策:印度关税下调的边际影响
印度将粗葵油进口关税降至零(2026年9月起),直接降低了印度进口商的采购成本,对全球葵油出口流形成边际拉动。印度占全球葵油进口的约27%,其采购节奏对黑海FOB报价和至印度的到岸升水具有显著影响。但印度需求的价格弹性较高,当葵油相对豆油、棕榈油的溢价扩大时,印度进口可能快速收缩,形成“高价抑制需求—出口国库存累积—价格回落”的负反馈。
四、需求端:中国是边际变量,而非定价中心
1、中国进口的节奏与利润约束
中国葵油消费以家庭食用和小包装为主,几乎全部用于食用,需求刚性较强但体量有限——仅占国内四种主要植物油消费的4%左右,占全球葵油消费的4.2%。进口量的波动更多由进口利润驱动,而非消费量的趋势性增长。2023/24—2025/26年度全球葵籽连续减产、进口利润倒挂,中国进口量从120.7万吨骤降至60万吨左右。这一历史轨迹说明,中国葵油进口是价格的“跟随变量”而非“领先变量”:当黑海FOB价格回落、进口利润窗口打开时,中国买船增加;当价格上涨、利润倒挂时,进口迅速收缩。2026/27年度全球葵油再度增产,USDA对中国消费预测提升至141万吨。
2、葵粕的“弱约束”
葵粕是压榨的副产物,1吨葵籽约产0.42吨葵油和0.45吨葵粕。葵粕主要用于反刍和水产饲料,其价格通过压榨利润影响油厂开机,进而影响葵油供给。我国葵粕几乎全部依赖进口: 2025/26 年度进口预估 310 万吨,占全球葵粕进口总量的 36.9%,已是全球最大的葵粕进口国。葵粕按粗蛋白质(干基)定等(GB/T 22463-2008,一级≥34%),纤维含量高、品质离散度大,与豆粕、菜粕比价时须按蛋白含量折算。油粕比是观察这一环节最便捷的指标。油粕比处于历史偏高位置,意味着油端相对粕端偏强、压榨利润由油端主导。油粕比走高通常伴随油厂开机提升,对葵油价格形成供给端压力;比价回落则相反。
五、替代与联动:高相关系数不等于同步定价
葵油与豆油的相关系数为+0.854,与菜油的相关系数为+0.924,与棕榈油的相关系数为 +0.671,但这主要反映油脂板块共同的宏观和能源属性,而非微观供需的同步。这意味着葵油在油脂板块中更多是“高 beta、独立 alpha”的品种:系统性油脂上涨时,葵油跟随上涨;但在自身黑海供给叙事主导的时段(如物流中断、出口关税跳升、主产区干旱),葵油可以走出显著强于三大主要油脂的独立行情;反之,当黑海供应恢复而豆棕基本面偏紧时,葵油也可能在油脂普涨中相对偏弱。
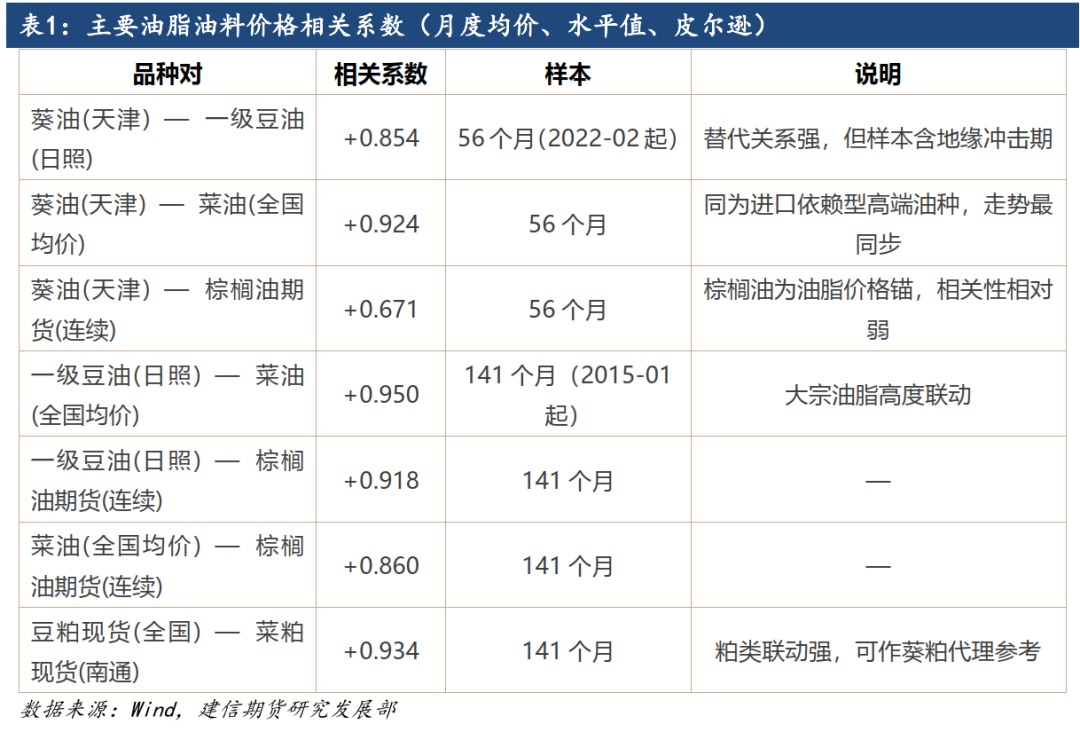
回顾近4年价格统计规律,葵油(天津)对一级豆油(日照)价差均值为 +1800元/吨,对菜油(全国均价)价差均值为 +500 元/吨。我们认为葵油对豆油和菜油的长期溢价来自两方面:一是“高不饱和脂肪酸、富含维生素 E”的健康油种定位,在高端小包装和专用油脂市场具有不可替代性;二是我国葵油高度依赖进口,到港成本对国内价格形成支撑。当葵油对豆油、菜油价差走扩至历史高位时,调和油与食品加工端的替代会增加,价差最终向均值回归——这一比价关系是葵油上市后跨品种套利的核心观察指标。
宏观层面,原油价格通过生物柴油需求间接传导至植物油板块,但葵油自身的生物柴油属性远弱于豆油和棕榈油。葵油对原油的敏感度更多是“板块情绪”和“能源成本”层面的二阶传导,而非直接的生柴需求驱动。
综上,葵油价格分析可归纳为一句话:国产看食葵、进口看黑海、比价看豆菜。供给端的对外依存与来源集中决定了价格弹性,需求端与油脂板块的联动决定了价格中枢,粕端则通过压榨利润影响供给节奏。期货上市后,基差与仓单将成为连接现货体系与期货定价的关键变量。
(文章来源:建信期货)




