一、葵油概述
1、葵油的定义与分级
葵花籽油(Sunflower Oil,简称葵油)是以葵花籽为原料,经压榨或浸出、精炼制取的食用植物油,与豆油、菜籽油、棕榈油同属全球四大植物油。按《葵花籽油》国家标准(GB/T 10464-2026),葵油按脂肪酸组成分为亚油酸型和高油酸型两类,按是否可以食用分为葵花籽原油和成品葵花籽油,原油需进一步精炼后方可进入终端。
根据《葵花籽油》国家标准(GB/T 10464-2026),明确对压榨和浸出两种工艺进行了定义,并将它们作为成品葵花籽油的分类方式。压榨葵花籽油:指利用机械压力挤压葵花籽,制取原油后再经精炼加工制成的成品油。浸出葵花籽油:指利用溶剂溶解油脂的特性,从葵花籽料坯或预榨饼中制取原油,再经精炼加工制成的成品油。国家标准也强制要求,葵花籽油的生产企业必须在产品外包装上明确标明其生产工艺是“压榨”还是“浸出”,以保障消费者的知情权。
这里需要特别区分,现货市场上流通的葵油以一级(国标一等)精炼油报价为主,而郑商所葵油期货的基准交割品是亚油酸型压榨原油(酸价≤2.0mg/g),即尚未精炼的毛油。浸出葵花籽原油,升贴水由交易所另行公告(最新消息:浸出葵花籽原油,贴水100元/吨;厂库出库时,符合交易所公告质量标准的一级压榨葵花籽油,升水300元/吨)。
2、物理性状与品质特征
葵油为淡黄色至琥珀色透明液体,色泽随精炼程度提高而变浅,气味清淡,没有豆油的豆腥味。其脂肪酸组成以亚油酸为主、占比通常在一半以上,油酸次之,饱和脂肪酸含量在主要植物油中处于最低一档,同时富含维生素 E。这带来两个商品属性:一是烟点高、耐高温,适合煎炸;二是“高不饱和、低饱和”的健康油定位,在高端小包装与专用油脂市场具有稳定的品牌溢价。
3、主要用途
食用是葵油最主要的消费方式,可直接用于凉拌、煎炸、起酥与日常烹饪。食品加工领域用于人造奶油、蛋黄酱、沙拉酱与烘焙;工业上可制甘油、油墨、涂料、肥皂与生物柴油;医药领域用于亚油酸类制剂。国内消费以小包装家庭消费和餐饮为主,食品加工与调和油为辅。
4、葵油、葵籽与葵粕的产出关系
葵油是葵籽压榨的主产品。油葵含油率要求在 42% 以上(GB/T 11764-2022 一等油用葵花籽),压榨同时产出葵油与葵粕,葵粕再进入饲料环节。因此葵籽产量、含油率与油厂开机共同决定葵油的国产供给;而葵粕价格又通过压榨利润反向影响油厂开机。这一“籽—油—粕”三角关系是葵系价格分析的基本结构:压榨利润改善时油厂提高开机,葵油与葵粕供给同步增加;利润恶化时开机下降,油粕双双收紧。
从产业链看,葵系可分为四段。上游种植与收储:国产葵籽集中在内蒙古、新疆等北方产区,以食葵为主,进口葵籽来自哈萨克斯坦与俄罗斯。中游压榨与精炼:进口葵油在沿海港口精炼分提后进入销区,国产油葵在产区就近压榨。下游消费:葵油进入餐饮、小包装与调和油,葵粕进入饲料养殖,食葵经炒制后食用或出口。与豆系、菜系最大的不同在于,国产葵籽以食用为主、榨油为辅,葵油的国内供给主要来自进口而非国产压榨。
二、葵籽现货市场基本情况
1、国产葵籽
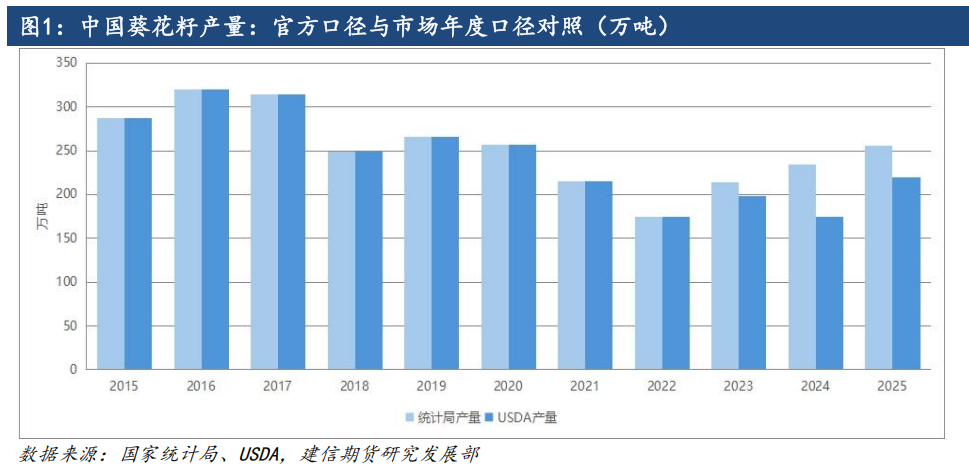
讨论国产葵籽产量,首先要分清两个统计口径。国家统计局按日历年统计全口径产量(含食葵与油葵、含农户自留),2011年为240.2万吨,2016年达到峰值320.1万吨,此后逐年回落,2022年降至174.1万吨的低点,2023年起回升,2025年为255.48万吨。美国农业部(USDA)按市场年度(榨季)统计,2024/25年度中国葵籽产量为175万吨,2026/27年度预估223万吨。两个口径2015—2022年基本一致(差额不足0.05%),但2023年起大幅分叉,需要甄别。
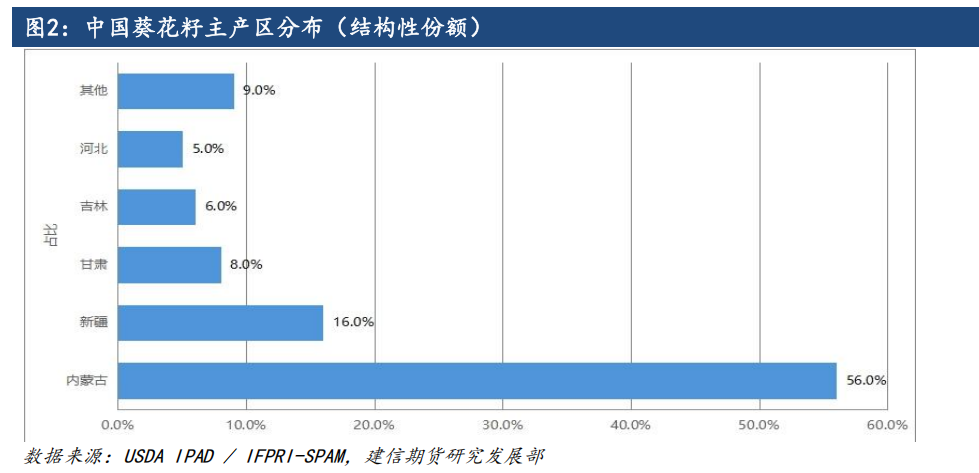
我国葵花籽种植集中于北方干旱、半干旱地区。按USDA IPAD与IFPRI-SPAM的结构性分区份额,内蒙古占全国产量的56%,是最重要的主产区,其中巴彦淖尔市地处河套灌区,光照充足、昼夜温差大,是我国食葵品质最好的产区;新疆占16%,甘肃占8%,吉林占6%,河北占5%,其余省份合计约9%。需要说明的是,该组份额为产区结构性占比,不等同于任何单一年度的官方分省产量。
2、压榨与消费
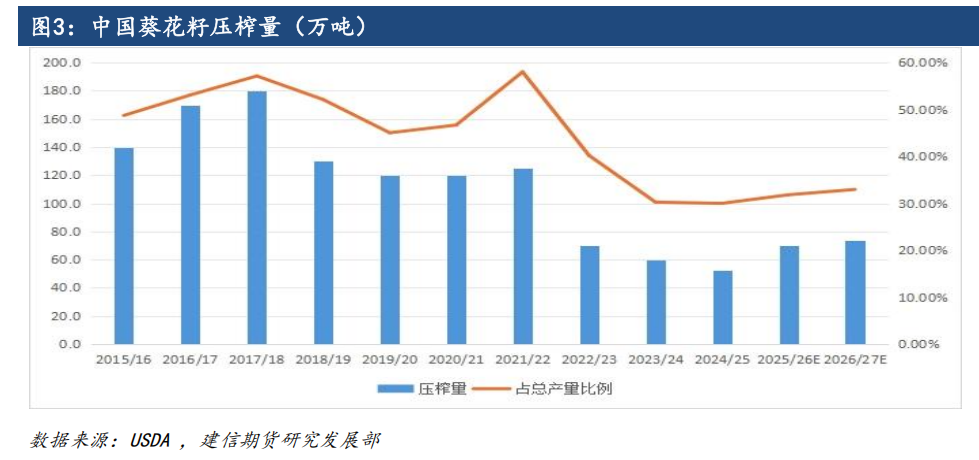
按市场年度口径,国产葵籽压榨量从2017/18年度的峰值180万吨持续下滑至2024/25年度的52.5万吨,降幅约71%,2026/27年度预估回升至73.5万吨。与此同时,食用消费保持稳定(85万-95万吨),食用消费占“压榨+食用”的比重从2015/16年度的40.4%升至2024/25年度的61.8%,2026/27年度预估55.7%。
这一组数字背后是我国葵籽消费结构的历史性转型:国产葵籽越来越多地直接食用或出口,用于榨油的份额持续收缩。对压榨企业而言,国产油葵加工量下降意味着国产葵油、葵粕的供给能力同步收缩,这正是国产葵油产量从峰值64.5万吨降至20万吨左右的直接原因。
3、进出口
我国是葵花籽(原料)的净出口国。按市场年度,葵籽出口量从2015/16年度的28.6万吨增至2024/25年度的47.2万吨,2025/26年度预估达70万吨;同期进口量仅13.2万吨(2024/25年度)。出口持续增长反映我国食葵品质在国际市场的竞争力,出口流向以周边国家和地区为主。
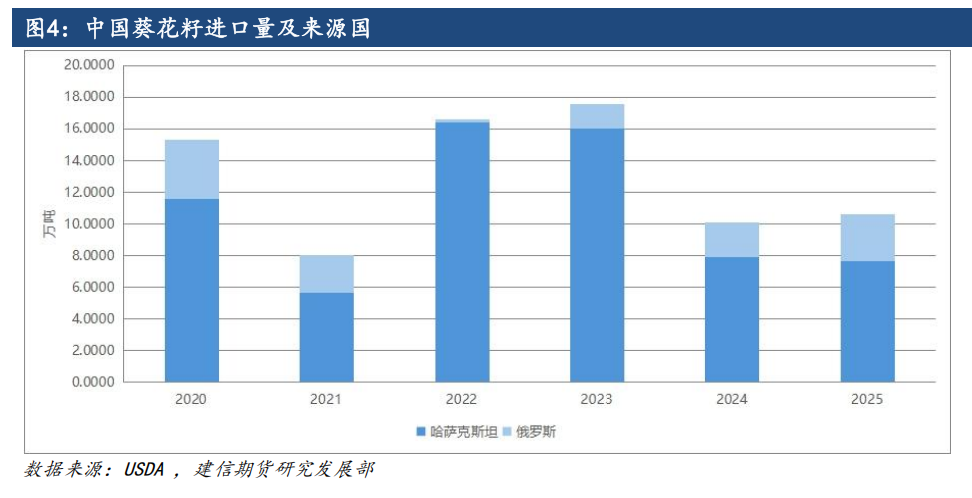
进口方面,按日历年海关口径(HS 120600),我国葵籽进口在2023年达到28.0万吨的峰值,2025年为11.6万吨,其中哈萨克斯坦占66.3%、俄罗斯占25.4%。进口葵籽以油用为主,主要在边境和北方口岸加工,量级远小于出口,不改变净出口格局。
三、葵油现货市场基本情况
1、葵油供应
葵油供应由国产压榨与进口两部分构成。国产端取决于油葵产量与压榨开机:受国产葵籽“以食用为主、榨油为辅”结构的影响,国产葵油产量从 2017/18 年度的 64.5 万吨降至 2024/25 年度的 18.8 万吨,降幅约 71%,2026/27 年度预估回升至 26.4 万吨。
进口端已成为国内供给主体。2024/25 年度我国葵油进口 53.2 万吨,是同期国产量的 2.8 倍,进口占国内消费的比重达 73.9%。供给结构的含义很直接:国内葵油价格主要由进口到港成本决定,国产压榨只在边际上作修正。
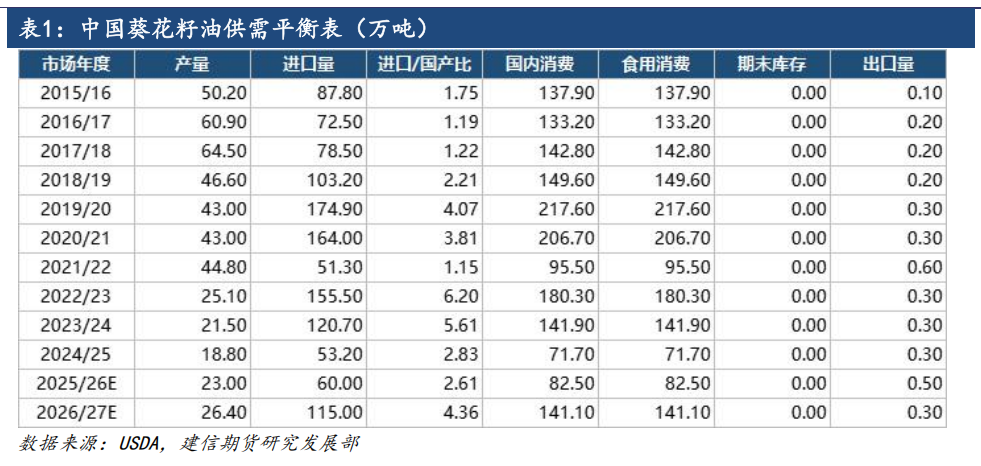
境内葵油产业呈“进口在沿海、压榨在产区”的双中心格局。进口葵油经天津、青岛、南通(张家港)等港口接卸,在沿海精炼厂分提后进入销区;国产油葵压榨集中在新疆北部、内蒙古河套与甘肃,就地压榨、就地消化,部分毛油外运至内地精炼。
2、葵油需求
我国葵油消费规模不大但结构稳定,2024/25 年度国内消费 71.7 万吨。消费主要来自三块:小包装家庭消费、餐饮与团膳、食品加工与调和油。葵油的健康油定位使其在小包装端具备品牌溢价;而在调和油端,葵油添加比例完全由与豆油的价差决定——价差收窄时调和油企业提高葵油比例,价差扩大时改用豆油。消费的季节性弱于国产油种。中秋、春节前的备货会带来阶段性走强,但全年消费曲线相对平缓,需求对价格的弹性主要来自替代品比价,而非自身消费节奏。
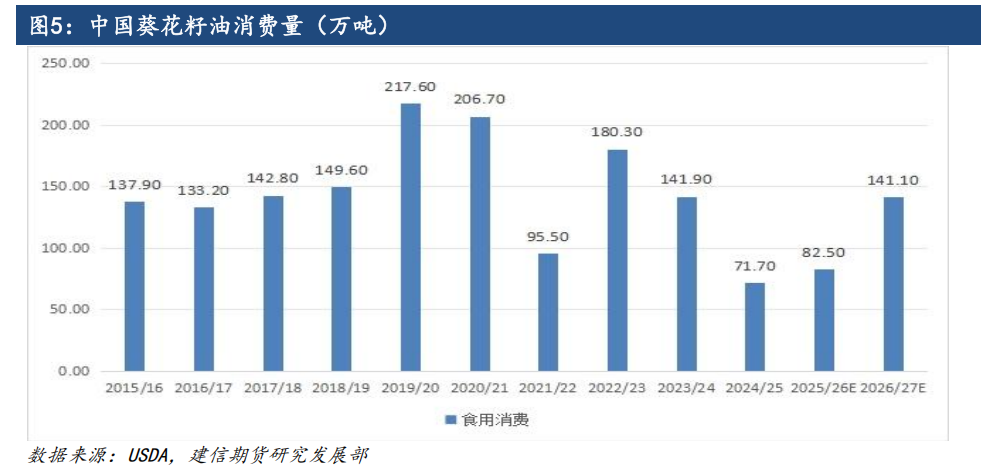
3、进出口情况
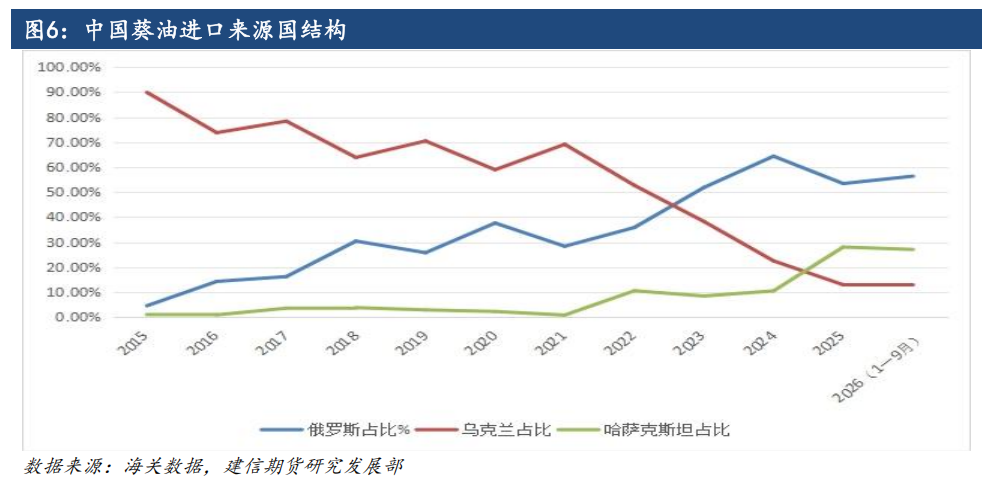
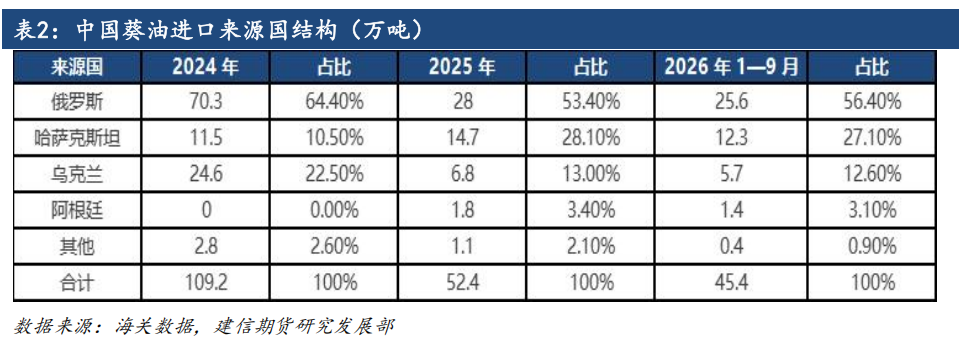
我国是葵油的净进口国,出口量可以忽略(2025 年仅 0.33 万吨)。进口量波动极大:2015 年 65.1 万吨,2020 年升至 195.4 万吨的历史高点,2022 年因黑海冲突骤降至 60.5 万吨,2023 年反弹至 152.1 万吨,2024 年 109.2 万吨,2025 年回落至 52.4 万吨。2026 年 1—9 月进口 45.4 万吨,较上年同期的 37.8 万吨增长 20.1%,为连续两年下降后的首次回升。
来源高度集中。2025 年俄罗斯占 53.4%、哈萨克斯坦 28.1%、乌克兰 13.0%,三国合计 94.5%;2024 年俄罗斯一国即占 64.4%。2026 年 1—9 月俄罗斯 56.4%、哈萨克斯坦 27.1%、乌克兰 12.6%,阿根廷补充 3.1%。单一来源占比过半,意味着任一主产国的出口政策、关税或物流变化,都会直接传导为国内到港成本与现货价格的改变。
4、国际市场情况
葵油是全球第四大植物油,2026/27年度全球产量约 2389万吨,仅次于棕榈油、豆油与菜油。与豆油以内需为主不同,葵油是全球贸易依存度最高的植物油之一:2026/27年度全球产量2389万吨中出口1597万吨,出口率约66.85%,而豆油出口率仅约两成,棕榈油出口率约55.44%,菜油出口率为23.49%。这意味着黑海任一供应扰动,都会迅速传导为国际葵油报价与贸易流的剧烈调整。黑海报价是全球葵油的定价锚,我国到港成本即以黑海 FOB 加海运费、保险费,再计关税与增值税折算。
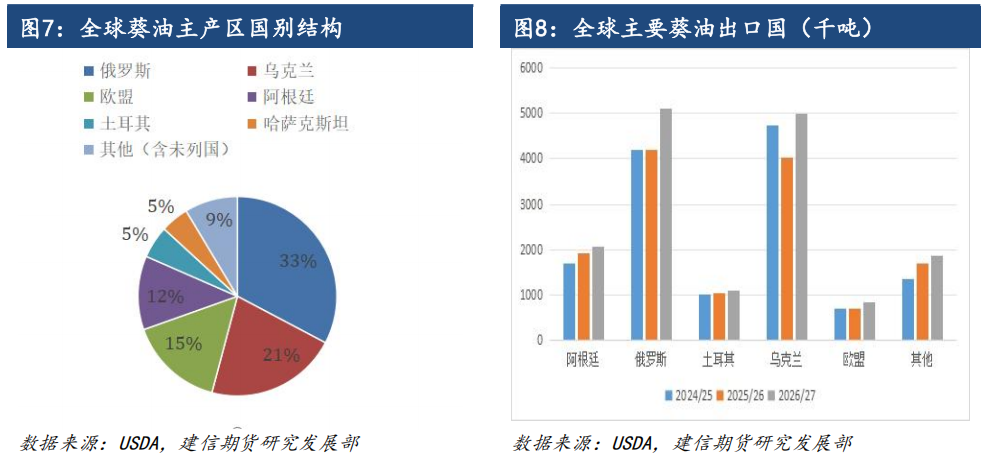
全球葵油出口端高度集中于黑海。2026/27 年度乌克兰出口500万吨、俄罗斯510万吨、阿根廷 205万吨,土耳其出口110万吨,俄乌合计占全球出口的63.25%,这四个国家占全球出口的82.98%;进口端以印度(385万吨)、欧盟(270万吨)、土耳其(160万吨)、伊朗(95万吨)居前,中国以115万吨位列第四,印度继续保持最大进口国的地位。贸易流向呈“黑海出口、南亚与欧洲进口”的单向格局,中国进口规模小于南亚与欧洲,但边际变化对市场情绪影响不小。
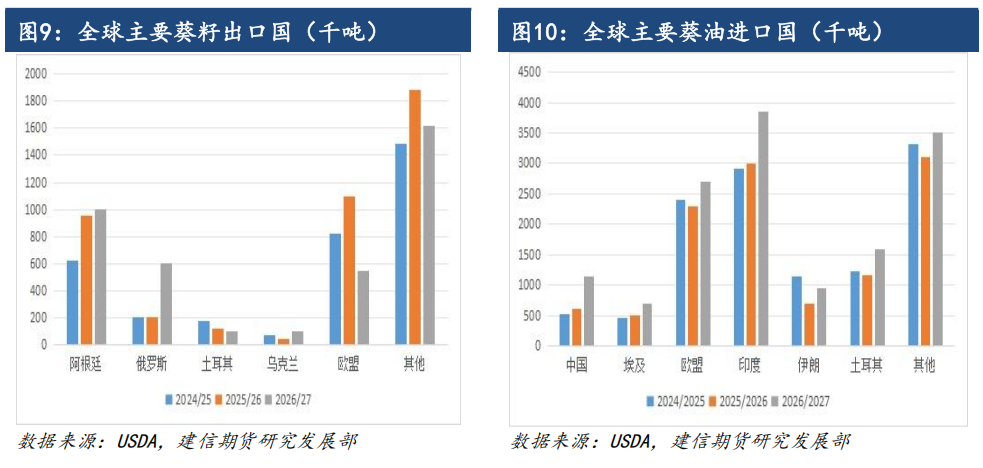
以USDA 市场年度口径,核心供应变量是黑海:2026/27年度俄罗斯和乌克兰葵油产量合计占全球 55.3%,出口合计占 63.3%;2026/27 全球葵油出口增量中,俄乌合计贡献约 78%。黑海出口能否顺利兑现,是葵油价格承压与否的关键。
(文章来源:建信期货)




