【大河财立方消息】当地时间11月10日,随着美国10月CPI数据超预期,美联储12月加息预期再度升温,后续多次加息的可能性也进入视野,美股结束此前强力反弹,三大指数集体收跌。道指跌0.3%报52231.89点,标普500指数跌0.38%报7520.93点,纳指跌0.74%报25065.87点。
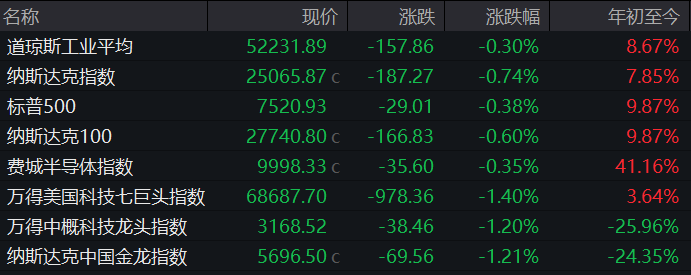
前几日大举买入的科技股多数收跌。美国科技七巨头指数跌1.40%。亚马逊涨1.48%,特斯拉涨0.46%,脸书持平,苹果跌0.62%,谷歌跌0.27%,微软跌2.20%。
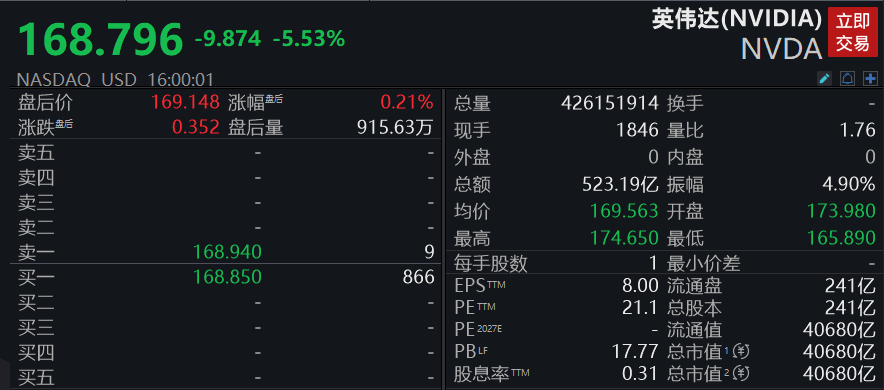
黄仁勋事件持续发酵,七巨头之一的英伟达盘前走高后快速下挫,最终收跌5.53%。近两个交易日英伟达累跌超9%,市值累计蒸发超4200亿美元,相当于2.85万亿元。
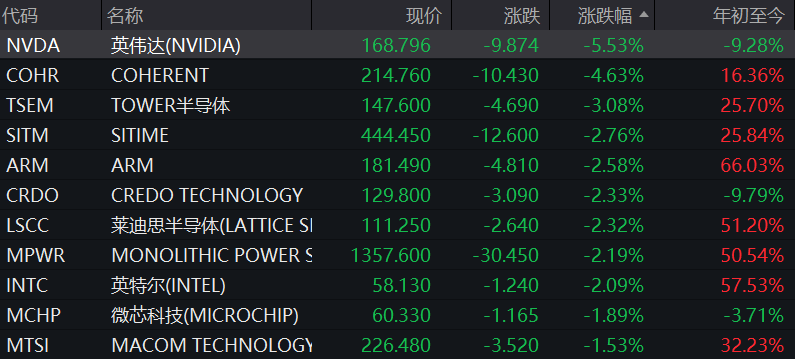
半导体股涨跌不一,费城半导体指数微跌0.35%。博通涨3.91%,台积电涨2.05%,超威半导体涨1.30%,高通涨1.20%,阿斯麦跌0.36%,英特尔跌2.09%,ARM跌2.58%。
存储股走势分化,闪迪跌2.99%,美光科技跌1.1%,西部数据跌0.2%,希捷科技跌0.89%。
中概股同步走低,纳斯达克中国金龙指数跌1.21%,万得中概科技龙头指数跌1.20%。热门中概股方面,百济神州涨1.60%,理想汽车涨1.22%,BOSS直聘涨0.77%,华住集团涨0.88%,富途控股跌5.44%,蔚来跌3.23%,贝壳跌1.60%,百度集团跌1.63%,拼多多跌1.37%,阿里巴巴跌2.58%。
金融股全线收涨,伯克希尔哈撒韦涨2.49%,高盛集团涨0.45%,富国银行涨0.32%,摩根士丹利涨0.28%,美国银行涨0.28%,花旗集团涨0.25%,摩根大通涨0.06%。
能源股多数收涨,西方石油涨2.03%,康菲石油涨0.86%,雪佛龙涨0.20%,埃克森美孚跌0.15%,斯伦贝谢跌0.93%。
宏观经济数据方面,美国10月CPI环比上涨0.4%,低于9月的0.6%,但高于经济学家普遍预期的0.3%。核心CPI持平于0.3%,亦高于市场预期的0.2%。受去年美国政府停摆影响,本次CPI不公布同比数据。
美联储理事沃勒表示,他支持在12月加息,同时对加息50个基点持开放态度。达拉斯联储主席洛根则呼吁再加息两次以压制通胀。目前,交易员已完全押注美联储将于12月加息25个基点,同时计入大幅加息50个基点的可能性。
美伊冲突也迎来最新变局。美国总统特朗普表示,美伊战争在军事层面实际上已经结束,目前似乎没有必要采取进一步军事行动,局势正朝着结束冲突的方向发展。但特朗普同时强调,美国将继续维持对伊朗的海上封锁,并保留必要时重新采取军事行动的能力。
伊朗最高国家安全委员会秘书雷扎伊表示,伊方已要求美国对伊朗提出的条件作出清晰明确的回应;美方尚未给出明确回应,但未来可能提供。他还表示,除非美国满足伊朗的七项条件,霍尔木兹海峡不会开放;目前伊朗与美国之间没有进行任何谈判。
(大河财立方综合央视新闻、新华财经、Wind)
(文章来源:大河财立方)




