在交出一份净利润同比增逾9倍的三季报后,苹果产业链装备商荣旗科技迅速抛出大手笔资本运作。
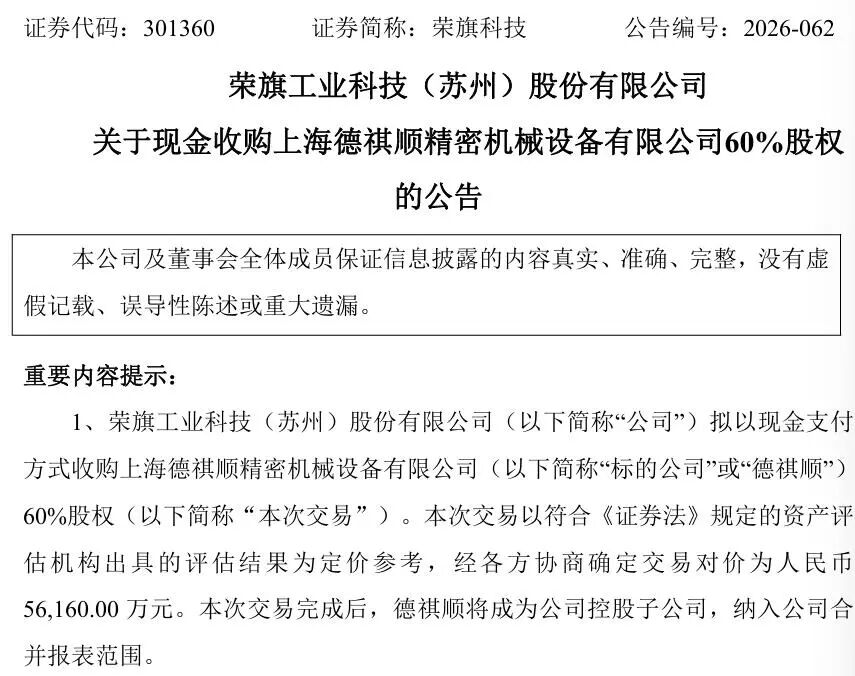
11月10日晚,荣旗科技(301360)公告,拟以现金方式收购上海德祺顺精密机械设备有限公司(下称“德祺顺”)60%股权,交易对价5.616亿元。其中,公司拟动用剩余超募资金4.86亿元支付部分收购款,其余以自有或自筹资金补足。交易完成后,德祺顺将纳入公司合并报表。
本次交易设置了较为严密的利益绑定机制。根据协议,交易对方吴晓兰及持股40%的蒋博承诺,德祺顺2026年度、2027年度、2028年度实际净利润(扣非前后孰低)分别不低于3600万元、7800万元、12000万元,累计不低于2.34亿元;若三年累计净利润超出承诺值,超出部分的40%将作为超额业绩奖励(上限为交易对价的20%)。
资料显示,德祺顺成立于2010年,是国内精密高分子与金属零部件一体化服务商,聚焦半导体设备关键工艺零部件国产化配套,产品主要应用于CMP(化学机械抛光)、湿法清洗及电化学电镀(ECP)设备,覆盖抛光头组件、多孔盘、腔体内衬与匀流件、离子膜骨架等品类,已通过头部半导体设备客户首件认可(FA)验证并实现高分子零部件稳定量产。
财务数据显示,德祺顺2025年实现营业收入1.02亿元、净利润2263.31万元;2026年1—8月实现营业收入1.2亿元、净利润2083.21万元(经审计)。以2026年8月31日为评估基准日,德祺顺母公司股东全部权益账面价值9581.3万元,采用收益法评估值9.6亿元,评估增值率901.95%;考虑评估基准日后1836.82万元利润分配,整体估值调整为9.4163亿元,60%股权协商作价5.616亿元。以此测算,德祺顺整体估值对应2026年承诺净利润约26.7倍市盈率。
2026年三季报显示,荣旗科技前三季度实现营业收入4.92亿元,同比增长135.44%;归母净利润5284.23万元,同比大增911.76%,前三季度营收与净利均已超过去年全年。其中第三季度单季营收3.2亿元,同比增长243.92%;单季归母净利润5259.57万元,同比增长406.21%。
资料显示,荣旗科技主营智能检测与精密组装装备,产品应用于消费电子和新能源领域。公司首次公开发行募集资金净额8.59亿元,其中超募资金5.66亿元,本次拟动用剩余超募资金4.86亿元,相当于把超募资金“几乎全额”投向本次并购。
荣旗科技表示,公司正积极拓展半导体领域智能检测装备业务,德祺顺深耕半导体设备产业链,其客户资源与行业经验可对公司相关业务拓展形成助力;同时,公司智能装备产品所需精密机加工件目前以外购为主,德祺顺具备高分子及金属精密机加工能力,通过本次交易,公司切入半导体设备上游精密零部件赛道,进入半导体设备厂商供应链,有助于公司半导体领域装备类业务拓展。
(文章来源:证券时报网)




