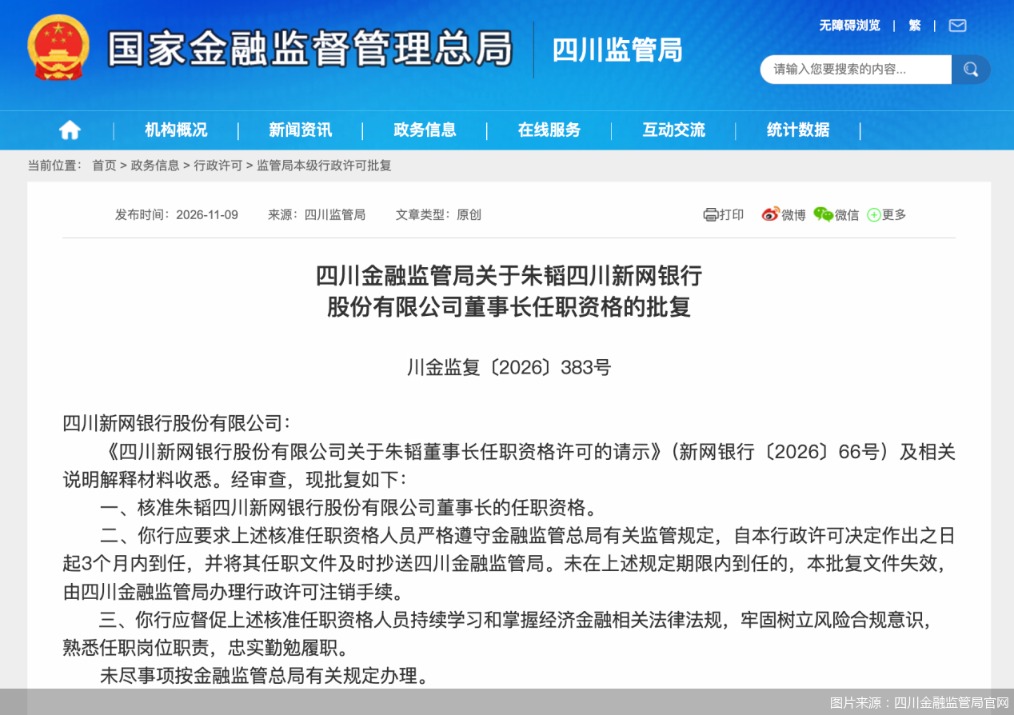
时隔两年有余,这家互联网银行迎来新任“掌门人”。11月10日,北京商报记者注意到,国家金融监督管理总局四川监管局(以下简称“四川金融监管局”)日前发布任职批复,朱韬获批担任四川新网银行股份有限公司(以下简称“新网银行”)董事长,这也是新网银行成立以来的第五任董事长。
从2024年中内部选举朱韬担任董事长到如今任职资格正式获批,朱韬候任的两年多时间里,互联网贷款领域也迎来了多项重磅新规和市场调整。2025年新网银行零售贷款余额减少23.65亿元,对公贷款占总贷款比重上升至25%。在市场高定价空间持续收窄的当下,有分析人士指出,新网银行需要通过风控精度提升、获客成本下降和客群结构优化,推动息差维持在合理水平。
董事长候任两年半
根据四川金融监管局公告,朱韬担任新网银行董事长的任职资格获得核准。按照要求,朱韬应于3个月内到任,新网银行应督促其持续学习和掌握经济金融相关法律法规,牢固树立风险合规意识,熟悉任职岗位职责,忠实勤勉履职。
官网等公开信息显示,新网银行是全国三家互联网银行之一,于2016年12月28日正式开业,当前注册资本30亿元,由新希望集团、小米、红旗连锁等股东发起设立,其中,新希望集团持股30%,为最大股东。新网银行是全国第七家民营银行,也是四川省首家民营银行。
新网银行的新任董事长,正是来自公司大股东新希望集团。从个人履历来看,朱韬早年在银行系统任职多年,曾先后出任中国银行浦东分行行长、上海分行副行长、苏州分行行长等职,2015年朱韬出任上海华瑞银行首任行长,后于2020年7月因家庭原因离职。2021年8月至2024年6月,朱韬担任马上消费金融股份有限公司的独立非执行董事。2023年11月,朱韬担任新希望集团党委副书记及集团金融委员会主席,也曾是新希望资产管理有限公司董事长、总经理。
朱韬也是新网银行成立以来第五任董事长。新网银行成立之初,新希望集团董事长刘永好出任新网银行首任董事长;2017年7月,王航获批出任新网银行董事长;2019年3月,江海接任;2021年6月,王航二度回归,再次成为该行董事长。新网银行曾在2024年度报告中提到,2024年6月,公司原董事长王航因工作原因不再担任董事、董事长及专门委员会职务,公司董事会已选举朱韬为新任董事长,但任职资格尚需四川金融监管局核准。
历经两年有余,朱韬任职资格正式获批。素喜智研高级研究员苏筱芮表示,董事长的履职审批流程长达两年有余,这一情况在业内并不常见。结合朱韬的个人履历看,其经历过国有大行的体系化培养,参与过民营银行的从零创办与一线操盘,在新网银行主要股东新希望集团拥有履职经历,反映其既懂传统银行的合规底线,又经历过民营银行从零起步的生存逻辑,同时与主要股东之间具备良好的信任根基,有望在后续强化新网银行与主要股东之间的战略协同。
博通咨询首席分析师王蓬博指出,朱韬同时具备国有大行分支机构管理经验、民营银行初创管理经验以及产业集团资管板块管理经历,能够平衡银行合规管理和股东诉求。
零售、对公业务失衡
高频换帅背后,市场对于新网银行股东战略磨合、业绩压力的关注从未停止。
作为没有实体营业网点的互联网银行,新网银行向不同类型用户提供了多款线上贷款产品。官网显示,公司产品主要包括个人消费贷“好人贷”、小微企业主/个人经营贷“好商贷”、中小微企业贷“好企e贷”和个人房抵贷产品“好事贷”,最高授信分别为100万元、100万元、1000万元和2000万元。
回看过去几年间新网银行财报数据变化,纯线上、重零售是过去其快速起量的引擎。近两年来,随着线上互联网助贷业务监管持续收紧,网贷产品定价、合作机构的准入和金融产品营销宣传等纷纷迎来细化要求,新网银行也受到冲击。
新网银行官网披露的合作机构名单显示,截至2026年4月29日,新网银行合作的营销获客合作机构共计33家,包括快手、滴滴、蚂蚁、携程等多家互联网平台;担保增信合作机构23家,催收服务合作机构18家。对比来看,《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》(以下简称“助贷新规”)正式生效后,新网银行也对合作平台进行了数轮筛选与更换。
更明显的变化在于公司信贷结构。回看过去几年新网银行的财报数据,2022年至2025年间,新网银行的贷款余额从630亿元逐年增长至789亿元上方,而在2022年,新网银行零售贷款余额超过598亿元,占总贷款余额比重接近95%。也是从这一年开始,新网银行对公贷款业务明显发力,在总贷款余额中的占比逐步上升。
截至2025年末,新网银行贷款余额为789亿元,其中零售贷款余额为592亿元,占比75%;对公贷款余额为197亿元,占比25%。报告期内,新网银行零售贷款余额较上一年减少23.65亿元,对公贷款则增加39.14亿元,全年贷款总额仅增长2%。而这也是有数据披露以来,新网银行首次在贷款总额增长的情况下,出现零售贷款余额下滑。
对于新网银行而言,对公业务“补位”并不轻松。有业内人士告诉北京商报记者,纯线上模式在零售小额贷款上效率极高,但在对公领域,行业研究、贷前尽调、抵押物处置方面都难以完全线上化。房抵贷等产品虽然将额度抬高了,但也意味着更高的资本消耗和更复杂的风险定价。
王蓬博直言,当前新网银行资产结构依旧以零售助贷业务为主,对公业务占比偏低。助贷监管持续收紧之下,外部合作渠道准入、联合出资比例、收费定价都受到约束。这一背景下,原有扩张模式空间将会收窄。一方面获客成本抬升,部分存量合作项目需要整改调整,短期带来业务规模增速承压;另一方面如果自主风控能力跟不上,资产质量波动的压力也会上升。而且对公业务布局普遍较慢,很难快速对冲零售业务调整带来的业绩波动。
“在利率下行、多重收费模式被压缩的合规环境驱动下,通过高利率覆盖高风险的粗放经营模式将逐步退出市场,也可能会使得零售业务的资产质量面临承压局面。”苏筱芮说道。
高定价空间收窄
盈利能力方面,2021年至2025年的五年间,新网银行营业收入逐年上升,净利润则呈现明显“过山车”走势。2024年,新网银行增收不增利,营收同比增长16.07%至63.7亿元,净利润则由10.10亿元下滑19.7%至8.11亿元。报告期内,新网银行计提信用减值损失41.07亿元,较上年增加40.84%,直接吞噬了当期利润。
2025年新网银行营收、净利润双双回升,其中营收同比增长8.97%至69.42亿元,净利润增至11.03亿元,创近五年新高,同比增幅为35.98%。另根据红旗连锁2026年半年度报告,报告期内新网银行净利润5.34亿元,同比增长9.88%。
利润增长之外,新网银行2025年末不良余额13.09亿元,比2024年末的13.04亿元微增0.05亿元。期末公司不良贷款率为1.66%,2024年末这一数据为1.69%。拨备覆盖率从2024年末的183.49%升至211.08%,同期贷款拨备率从3.09%升至3.50%。
值得关注的是,近几年来新网银行净息差持续维持在5%以上水平,远高于一般商业银行和民营银行。这与过去新网银行高风险定价模式息息相关,也进一步引发了大量用户对其高利息的投诉。
而今,互联网贷款领域的高定价空间正在不断收窄。在苏筱芮看来,民营银行客户相对下沉、客户议价能力较弱,通常会具有风险溢价,再叠加助贷新规落地前定价结构的隐性成本,新网银行贷款利率可以维持在较高水平。在负债成本同期有所下降的情况下,资产负债两端叠加打开息差空间。
“随着24%红线的执行、营销话术监管的收紧以及用户对定价透明度的期待上升,新网银行需要根据最新形势开展业务转型,通过风控精度提升、获客成本下降和客群结构优化,推动息差维持在合理水平。”苏筱芮补充道。
王蓬博同样提到,新网银行客群以下沉零售客户为主,对应的风险定价本身更高,高定价同时也更容易滋生用户投诉,这是这类互联网银行长期存在的矛盾。建议新网银行持续优化客群分层,逐步压降高定价产品占比,完善收费和息费的信息披露,同步丰富合规的产品供给,依靠精细化风控替代单纯依靠高定价覆盖风险的模式。
针对新任董事长就位后的业绩规划、信贷结构失衡的主要原因和应对方案以及后续业务规划等问题,北京商报记者向新网银行进行采访,截至发稿未收到回复。
(文章来源:北京商报)




