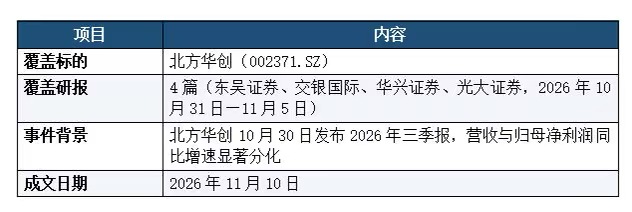
本期脱水研报梳理了东吴证券、交银国际、华兴证券、光大证券四家券商在2026年10月31日—11月5日发布的北方华创(002371.SZ)2026年三季报点评研报,重点关注2026年前三季度业绩增长、2026年第三季度毛利率变化、平台化发展情况,以及不同券商对未来营收与盈利规模的判断。
一、核心要点速览
二、业绩拆解:
观察点1:2026年第三季度营收增速放缓,部分订单交付节奏或受扰动
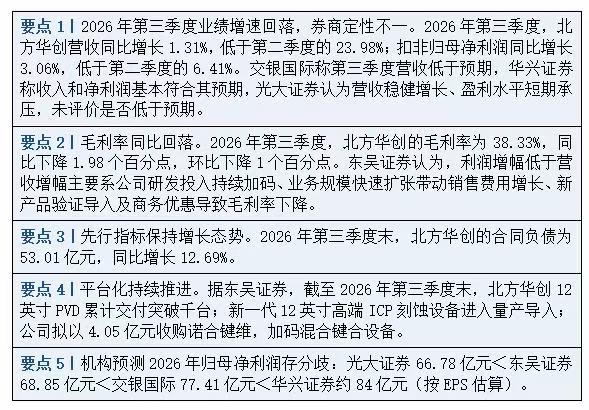
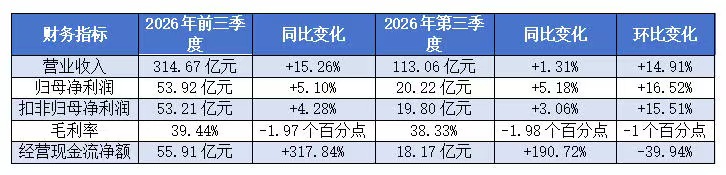
2026年前三季度,北方华创的营收为314.67亿元,同比增长15.26%,低于2026年上半年的24.90%;2026年第三季度营收为113.06亿元,同比增长1.31%,低于2026年第二季度的23.98%。交银国际指出,2026年第三季度收入及同比增速低于我们/市场预期;管理层提到个别品类物料供应紧张,或造成短期内部分订单交付存在压力。截至2026年第三季度末,北方华创的合同负债为53.01亿元,同比增长12.69%;存货为338.99亿元,同比增长12.25%。
含义:订单能见度并未削弱,合同负债与存货同步扩张指向在手订单与备货仍在增长;但“订单—交付—收入”的转化节奏成为短期业绩核心变量,物料供应改善前营收增速可能继续承压。交银国际的“低于预期”与东吴证券、光大证券、华兴证券的“稳健增长/基本符合预期”并不矛盾,差异在预期基准。
观察点2:毛利率承压,盈利修复看新品验证、费用摊薄与规模效应
2026年前三季度,北方华创的毛利率为39.44%,同比下降1.97个百分点;净利率为16.51%,同比下降1.73个百分点;2026年第三季度毛利率为38.33%,同比下降1.98个百分点,环比下降1个百分点;2026年第三季度的净利率为17.38%,同比上升1.44个百分点,环比提升0.5个百分点。
据交银国际、华兴证券和光大证券研报,毛利率承压的主要原因为:一是多款新产品正处于客户端验证导入过程中,零部件迭代升级成本增加较多;二是公司为部分大批量采购客户提供了商务优惠。在费用端,光大证券研报指出,2026年前三季度销售费用同比增长41.38%,源于订单增加、设备发货量大幅增长带来的市场拓展与客户服务人员扩充。
含义:当前北方华创毛利率回落包含新品导入和商务策略的阶段性因素。盈利修复的关键假设是:新品验证放量、零部件国产化、收入增速回升带动销售费用率回落。
观察点3:平台化设备矩阵持续深化,加码先进封装
据东吴证券,在刻蚀设备方面,2026年上半年,北方华创发布新一代12英寸高端ICP刻蚀设备,深宽比可达数百比一,已完成客户验证并进入量产导入;CCP设备在国内头部存储及逻辑客户实现批量稳定供货。在薄膜沉积方面,PVD/CVD/EPI/ALD产品矩阵持续完善,12英寸PVD累计交付突破千台,新一代管式ALD批量交付国内存储厂商。在离子注入方面,浸没式离子注入设备在国内主流晶圆厂渗透率稳步提升,订单与交付持续增长。在涂胶显影及清洗方面,与芯源微的技术协同与客户联动持续深化,前道涂胶显影设备在先进制程产线持续上量,12英寸单片湿法清洗设备已在国内头部晶圆厂批量应用。在先进封装方面,2026年上半年发布12英寸WTW、DTW混合键合设备,DTW已实现产业化应用;2026年10月拟4.05亿元收购诺合键维,加码混合键合设备。华兴证券研报亦确认,北方华创刻蚀、薄膜沉积、热处理、湿法清洗、离子注入、涂胶显影、键合等多款设备市占率稳步提升。
含义:北方华创的稀缺性在于“平台型设备公司”而非单一品类,产品覆盖度提升有助于平滑单一设备周期,并在国产逻辑/存储厂商扩产中承接更多订单;先进封装的收购是平台化布局的延伸,但整合效果与订单贡献仍需跟踪。
三、券商观点对比
分歧点小结:
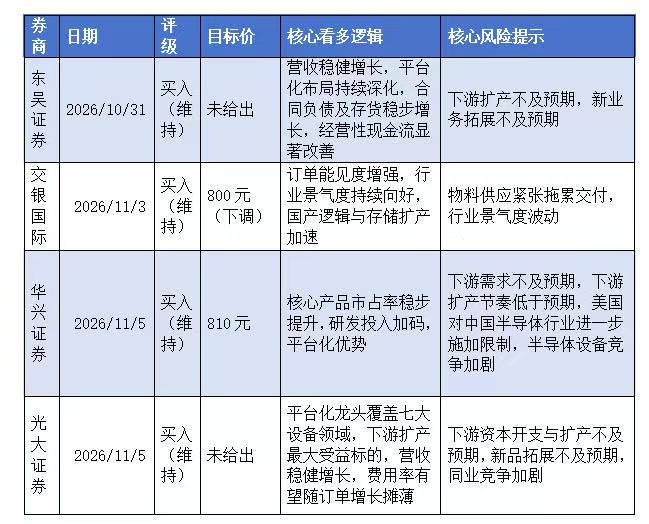
针对北方华创2026年第三季度营收表现,交银国际明确表示第三季度营收“低于预期”,并提示个别品类物料供应紧张,东吴证券、光大证券、华兴证券则认为“稳健增长/基本符合预期”。在评级层面,四家券商虽一致维持“买入”,但对2026年归母净利润的预测值差异明显,光大证券预期最为保守,对应净利润预测值为66.78亿元;东吴证券居于中间,预测值为68.85亿元;交银国际预测相对更高,至77.41亿元;华兴证券最为乐观,经EPS测算对应的归母净利润约为84亿元。
四、同行对标
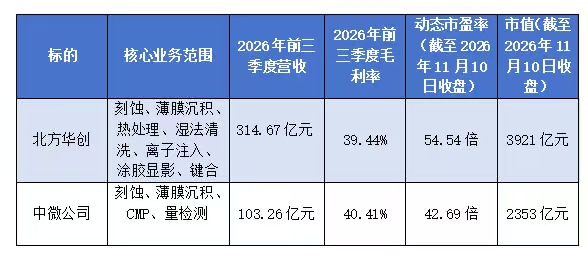
北方华创是国内稀缺的半导体设备平台型企业,覆盖刻蚀、薄膜沉积、热处理、湿法清洗、离子注入、涂胶显影、键合七大品类,而国内多数同行选择“专而精”的发展路径。若以产品线直接竞争强度为标尺,中微公司(688012.SH)是可比性较强的国内半导体设备企业,业务覆盖刻蚀、薄膜、量检测等核心工艺,同时布局湿法设备、先进封装赛道,但营收体量与市值均显著低于北方华创。
五、核心观点:平台化布局稀缺性突出,短期跟踪2026年第四季度毛利率能否企稳,中期关注合同负债与存货的收入化节奏
综上,北方华创是国内少数具备平台化布局的半导体设备企业,产品覆盖品类丰富。2026年第三季度,其营收同比增速较第二季度明显回落,但合同负债与存货规模依旧维持高增态势,反映在手订单与产能备货仍在扩张;与此同时,研发投入维持高位,销售费用同步扩张,费用端对短期利润释放仍形成约束。短期需重点跟踪北方华创2026年第四季度毛利率能否环比企稳,中长期则需要关注合同负债与存货向收入转化的节奏,并结合供应链物料紧缺的缓解情况,验证在手订单能否在2027年上半年落地,带动营收增速修复。
参考资料:
1.东吴证券《北方华创(002371.SZ)2026年三季报点评:营收稳健增长,平台化布局持续深化》.2026/10/31
2.交银国际《北方华创(002371.SZ):订单能见度增强,行业景气度持续向好》.2026/11/03
3.华兴证券《北方华创(002371.SZ):三季度收入和净利基本符合我们预期》.2026/11/05
4.光大证券《北方华创(002371.SZ):2026年三季报点评,营收稳健增长,盈利水平短期承压》.2026/11/05
(文章来源:时代财经)




