AI算力的资本叙事,正从“预期驱动”切换到“业绩兑现”。2026年三季报提供了一组硬坐标:68家AI算力概念公司利润增速普遍跑赢营收,盈利弹性显著强于规模扩张;长鑫科技、中际旭创、工业富联等头部企业,分别在存储、光互联、服务器环节拉大利润差距。从产业链现状看,存储量价齐升领跑,PCB业绩普增,数字芯片设计环节则围绕算力互联与端侧AI加速布局。
人工智能(AI)的资本叙事,正从“预期驱动”切换到“业绩兑现”。2026年三季报显示,万得AI算力板块68家概念公司整体营收与利润同步高增,利润增速普遍跑赢收入端,盈利弹性显著强于规模扩张。
值得关注的是,作为年内新上市公司,长鑫科技(688825.SH)虽暂未纳入AI算力样本,但其却以一组极具冲击力的数据标注了存储环节的景气高度——凭借DRAM量价齐升,公司前三季度实现营收2690.24亿元,归母净利润1320.40亿元,毛利率达89.53%,其利润体量已超过68家AI算力概念公司的总和。
若将视野扩展至AI算力产业链全局,这一轮业绩兑现的成色向头部公司集中的逻辑同样清晰:工业富联(601138.SH)以54.43%的行业利润占比稳居AI服务器代工龙头;中际旭创等光互联企业亦在各自环节拉开差距。在产业链细分领域,算力芯片、光模块、印制电路板(PCB)等环节龙头兑现最为充分,营收与利润弹性显著。目前,多家PCB龙头定增募资密集涌向高阶HDI、封装基板等AI高端产能;数字芯片龙头则积极布局AI算力互联、端侧AI等领域,并形成“高端产能扩产+股东回报提升”双轮驱动。整体上,业绩兑现正在夯实AI算力板块稳定发展预期,行业竞争逻辑正从单纯的需求红利,转向产能、技术与资本效率的综合比拼。
68家AI算力概念股合计兑现:
利润增速跑赢营收龙头集中度提升
[AI算力概念公司业绩已全面进入兑现期,盈利弹性普遍强于收入端,利润进一步向中际旭创、工业富联等头部公司集中。]
AI算力概念指数(8841678.WI)68家成分公司已全部披露2026年三季报。据Wind数据,2026年前三季度,其合计实现营业收入17165.33亿元,同比增长46.27%;合计实现归母净利润1143.75亿元,同比增长93.41%。AI算力产业链整体业绩延续高增长态势。
在整体业绩大幅增长的背后,细分领域龙头成长性更为突出。统计显示,2026年前三季度,AI算力概念公司中营业总收入超过千亿元的有4家,较去年同期增加1家;归母净利润超过10亿元的达15家,较去年同期增加3家(见表1)。
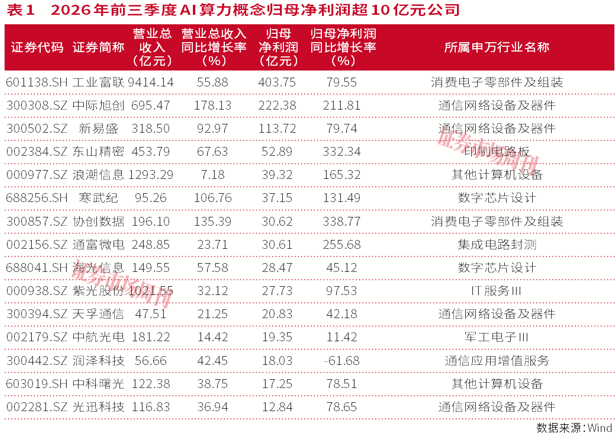
在利润增速上,68家AI算力概念公司中,2026年前三季度归母净利润实现同比翻倍增长的公司达15家(剔除2025年同期业绩为亏损的公司)。在归母净利润超10亿元的公司中,东山精密、中际旭创、协创数据、通富微电、浪潮信息、寒武纪(688256.SH)均实现翻倍增长。
其中,光模块(CPO)、服务器、AI芯片等环节龙头表现尤为突出。光模块作为AI算力基础设施中弹性较强的环节,业绩兑现最为充分。代表性个股中,中际旭创前三季度营收同比增长178.13%,归母净利润同比增长211.81%;新易盛营收同比增长92.97%,归母净利润同比增长79.74%。该板块收录的另外两家CPO概念股天孚通信和光迅科技,同样实现营收和净利润双增长。而且,这四家公司大多是利润增速高于营收增速,说明高毛利产品占比提升、规模效应正在释放。
服务器环节同样呈现高增长态势。工业富联前三季度营收达9414.14亿元,同比增长55.88%;归母净利润403.75亿元,同比增长79.55%,是AI算力板块中营收和利润规模最大的公司。浪潮信息营收1293.29亿元,同比增长7.18%;归母净利润39.32亿元,同比增长165.32%,利润增速明显快于营收增速,反映出服务器产品结构优化和盈利能力改善。紫光股份营收1021.55亿元,同比增长32.12%;归母净利润27.73亿元,同比增长97.53%,同样呈现利润弹性大于营收增速的特征。
AI芯片及封测环节成长性显著,但基数仍相对较小。在AI芯片环节,寒武纪前三季度营收95.26亿元,同比增长106.76%;归母净利润37.15亿元,同比增长131.49%,是数字芯片设计环节中增速最快的公司之一。海光信息(688041.SH)营收149.55亿元,同比增长57.58%;归母净利润28.47亿元,同比增长45.12%。在封测环节,通富微电营收248.85亿元,同比增长23.71%;归母净利润30.61亿元,同比增长255.68%,利润弹性尤为突出。整体上,一方面说明国产AI芯片需求持续释放,而另一方面也反映出封测环节受益于先进封装需求增长。
在PCB领域,东山精密前三季度实现营业收入453.79亿元,同比增长67.63%;归母净利润52.89亿元,同比增长332.34%。利润弹性同样大于营收增速。
除了龙头公司自身业绩的强势,其所在的行业(申万行业分类)同样表现为利润增速超过营收增速的趋势。比如中际旭创所在的通信网络设备及器件行业,合计实现营收3302.88亿元,同比增长42.84%;合计实现归母净利润458.59亿元,同比增长90.82%。工业富联所在的消费电子零部件及组装行业,合计实现营收18477.86亿元,同比增长35.37%;合计实现归母净利润741.78亿元,同比增长37.23%。寒武纪所在的数字芯片设计行业,合计实现营收5440.22亿元,同比增长204.09%;合计实现归母净利润2060.29亿元,同比增长2261.69%。东山精密所在的PCB行业,合计实现营收3338.32亿元,同比增长45.61%;合计实现归母净利润459.39亿元,同比增长105.95%。
值得一提的是,在上述细分环节中,龙头利润贡献占比较高。其中,中际旭创归母净利润占通信网络设备及器件行业利润的48.49%,工业富联归母净利润占消费电子零部件及组装行业利润的54.43%,长鑫科技归母净利润占数字芯片设计行业利润的64.09%。这些公司中,长鑫科技去年同期亏损52.80亿元,今年前三季度则为盈利1320.40亿元。
PCB行业利润则集中在头部的几家公司。据统计,生益科技、沪电股份、东山精密、深南电路、胜宏科技、鹏鼎控股今年前三季度合计实现归母净利润275.99亿元,占全行业利润的60.08%。
整体来看,AI算力板块已从“预期驱动”进入“业绩兑现期”,但主要是龙头公司牵引行业业绩向上。
存储弹性居首:
长鑫量价齐升领跑涨价红利三季度后趋缓
[长鑫科技DRAM量价齐升,前三季净利1320亿元,毛利率近90%。涨价红利边际收敛,但AI服务器需求强劲,高端产品持续放量。]
在数字芯片设计行业中,存储板块是本轮AI算力链中利润弹性最大的环节。其中,作为中国第一、全球第四的DRAM(动态随机存取存储器)厂商,长鑫科技今年前三季度的归母净利润超过万得68家AI算力概念公司业绩总和。
长鑫科技7月27日在A股市场上市交易,总市值一度占据A股市场榜首位置。目前,长鑫科技的总市值位列工商银行、建设银行之后,居全市场第三位。从股价表现来看,7月27日至10月30日,公司股价回撤了15.56%。
据长鑫科技2026年三季报,公司营业收入和归母净利润高速增长。在单季数据上,2026年第三季度,公司实现营业收入1187.14亿元,同比增长613.18%,环比增长约19.30%;实现归母净利润544.35亿元,同比增长1946.55%,环比增长3.01%。公司第三季度单季毛利率约为89.53%,同比提升54.53个百分点,环比提升1.94个百分点。
公司在财报中指出,营业收入的大幅增长“得益于全球算力需求的快速增长和全球主要厂商产能调配等因素影响,全球DRAM产品供不应求,叠加公司产能建设和产品结构不断优化完善,带动公司产品销售数量和销售价格大幅上涨,相应营业收入大幅增长。”业绩的增长来自两方面:“一方面,得益于全球DRAM市场供不应求对产品价格的快速拉升,公司产品销售量价齐升;另一方面,公司产品单位成本随着公司规模效应持续显现及精益生产管理等而下降,相应公司产品毛利大幅上升。”
在业绩高增长的同时,长鑫科技现金流充裕,资产质量提升。2026年前三季度,公司经营活动现金净流量达到2547.51亿元,同比增长1864.52%。其中,第三季度单季经营活动现金净流量1235.96亿元,同比增长1317.87%,环比增长39.51%。截至三季度末,公司总资产6725.35亿元,比上年末增长99.69%。
长鑫科技以研发驱动增长,并以盈利持续反哺研发,形成“技术突破—盈利改善—再投入”的良性循环。2026年前三季度,公司研发投入110.71亿元,较去年同期63.98亿元增长73.03%。报告期内,公司第五代工艺技术平台实现量产;在4F2(即4F Square,是一种单元结构技术)垂直沟道DRAM架构取得关键突破的基础之上,第六代工艺技术平台已完成工程样片的验证;LPDDR6产品实现量产。
目前,长鑫科技产品覆盖DDR(双倍速率同步动态随机存储器)、LPDDR(低功耗双倍速率同步动态随机存储器)两大主流系列,包括DDR5、LPDDR4X、LPDDR5/5X、LPDDR6等,产品广泛应用于服务器、移动设备、个人电脑、智能汽车等市场领域。
就2026年三季报情况,长鑫科技于10月30日举办了业绩交流会,中信证券、中金公司、中信建投、华泰证券等机构参与,长鑫科技总经理赵纶,董事、总裁曹堪宇,高级副总裁、财务负责人黄丹阳,副总裁、董事会秘书袁园出席了此次会议。
在会议上,长鑫科技预计:“受AI应用快速发展带来的需求驱动,四季度公司依然收到服务器客户对产品的强劲需求,DRAM供不应求的态势仍将延续,预计公司四季度营收继续保持增长趋势。展望明年,在行业需求强劲增长的有力驱动下,公司营收预计仍将保持增长。”
从DRAM应用领域,如消费电子、物联网、工业控制、车规等市场来看,长鑫科技认为:“展望未来,在企业级市场,AI服务器需求持续旺盛,带动DDR5等高端规格的高附加值存储产品供不应求;同时,传统服务器需求亦保持稳健。基于目前客户的确定性需求来看,公司对企业级业务的持续增长保持乐观预期。在消费级市场,尽管短期受宏观环境及成本因素影响,整体需求承压,但公司看好AI终端普及所带来的内存增量空间。今年,公司在高端消费级市场的份额持续提升,产品布局亦精准聚焦于具备端侧AI潜力的新兴细分市场,致力于将其打造为公司未来需求增长的核心引擎。在车规级市场,随着智能驾驶技术的加速落地,车规存储需求呈现强劲的增长态势,预计明年行业整体仍将处于供不应求的状态。”
据长鑫科技介绍,4F2架构是公司面向下一代前瞻技术的重要布局。“时间节点上,预计今年年底公司会将采用4F2架构的首代DDR5 RDIMM产品送样,应用方向上,会优先落地服务器等高附加值、对密度要求高的产品,后续逐步向其他品类延伸。规模量产会根据客户验证进度、市场需求情况稳步推进。”另外,“公司已实现了LPDDR6产品在头部手机品牌上的首发,出货规模持续爬升中。此外,公司也在汽车、服务器等场景的LPDDR6应用创新和拓展上发力。LPDDR6的落地,打开了公司在高端市场的成长空间。”
公司指出,“展望未来,公司将继续执行务实积极的经营策略,始终聚焦产品结构升级、工艺迭代、良率提升、IDM(垂直整合制造工厂)全链条能力建设。锚定客户需求,动态匹配产能扩张节奏;技术上坚持研发迭代,持续开展前瞻性技术研发;制造端不断提高产线运营能力,放大IDM模式的规模成本优势,为股东创造长期价值。”
据统计,申万数字芯片设计行业2026年三季报归母净利润超过20亿元的公司多达11家,来自存储产业链的公司分别是长鑫科技、江波龙、佰维存储、德明利、大普微-UW、兆易创新、澜起科技、君正股份(见表2)。
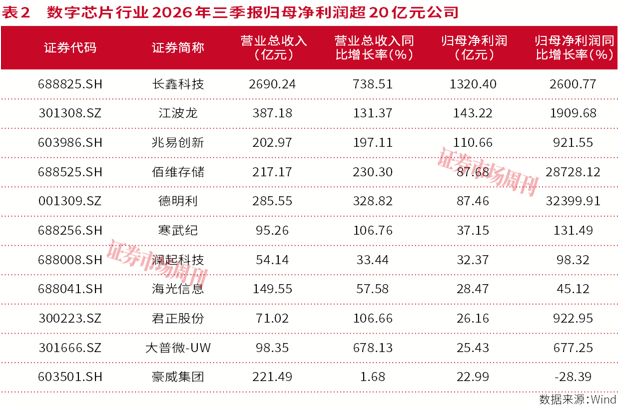
江波龙、兆易创新2026年前三季度归母净利润均破百亿元。江波龙财报显示,2026年前三季度,公司实现营业收入387.18亿元,同比增长131.37%;归母净利润143.22亿元,同比增长1909.68%。2026年第三季度,公司实现营业收入146.30亿元,同比增长123.74%;归母净利润37.45亿元,同比增长436.60%;扣非归母净利润41.62亿元,同比增长832.09%。
江波龙在财报中指出,“2026年第三季度,全球存储器市场供需格局总体仍然偏紧,但受前期较高价格基数影响,DRAM和NAND Flash(数据型闪存芯片)价格涨幅较前期明显收窄,存储晶圆价格上涨对公司盈利的边际贡献显著趋缓。在此背景下,公司以自研芯片、自研软件架构为技术引领,寻求差异化发展路径,公司产品与技术创新不断取得突破。UFS4.1(通用闪存存储标准的一个版本,推出的UFS4.1主控芯片进一步采用领先于产业主流的5nm制程工艺,搭载该主控芯片的UFS4.1产品整体性能优于市场可比产品)、mSSD(采用系统级封装技术的新型SSD产品)、ePOP5x(面向AI智能穿戴、轻薄便携终端的新一代集成存储产品)等高端新产品已在众多知名大客户处实现规模化商业应用,国际品牌Lexar、Zilia等全球化业务保持高速增长。公司持续深化端侧AI技术布局,相关技术合作范围进一步拓展至AMD、高通、紫光展锐及其他全球领先主芯片厂商等多家头部企业。”
除上述存储产业链龙头外,申万数字芯片设计行业2026年三季报归母净利润超20亿元的公司中,还有主营云端AI芯片、智能加速卡的寒武纪,主营服务器CPU(中央处理器)和DCU(深度计算单元)的海光信息,主营CMOS图像传感器的豪威集团。其中,寒武纪、海光信息2026年前三季度归母净利润分别同比增长131.49%和45.12%。
寒武纪将营收和归母净利润增长归于“主要系公司持续拓展市场,积极助力人工智能应用落地”。海光信息也指出,“受人工智能产业快速发展、国产化进程由政策驱动全面转向市场驱动等因素带动,国内高端芯片需求持续攀升。公司持续加大研发投入,围绕通用计算和人工智能计算市场,迭代优化产品性能,在高端芯片市场具有竞争优势,持续保持市场领先,实现了公司业绩持续增长。”
PCB业绩兑现覆盖最广:
40家盈利改善高端产能卡位提速
[PCB是AI算力业绩兑现覆盖面最广的环节,盈利改善公司数量领先,同时定增募资密集涌向高阶HDI(高密度互连板)、封装基板等AI高端产能。]
相比数字芯片设计行业,PCB是本轮AI算力链中兑现覆盖度最广的环节之一。申万印制电路板48家成分股中,有40家在今年前三季度实现归母净利润同比增长,业绩翻倍公司达26家。同时,PCB行业2026年三季报归母净利润超10亿元公司有13家,较去年同期的7家增加了6家(见表3)。
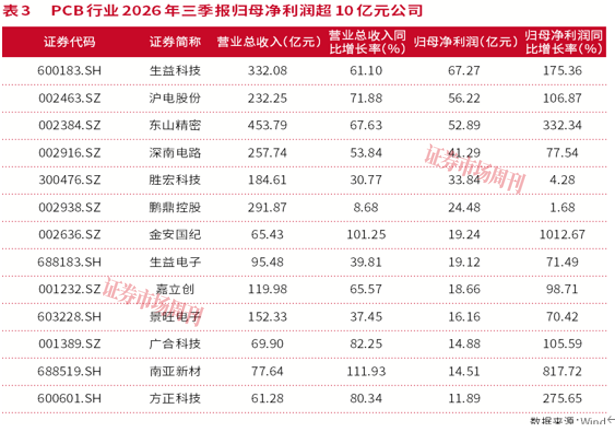
目前,生益科技、沪电股份、东山精密、深南电路的盈利规模位居行业前四。生益科技2026年前三季度营收332.08亿元,同比增长61.10%;归母净利润67.27亿元,同比增长175.36%。其中第三季度营收141.82亿元,同比增长78.76%,环比增长30.30%;归母净利润34.40亿元,同比增长238.40%,环比增长61.61%,营收和归母净利润同环比增速均保持在较高水平上。
生益科技还披露2026年前三季度利润分配方案,拟向全体股东每10股派发现金红利6.00元(含税),即A股每股派发现金红利0.60元(含税),合计拟派发现金红利14.57亿元,占前三季度归母净利润的21.66%。该方案已获董事会审议通过,尚需提交公司2026年第二次临时股东会审议。这是公司历史上首次推出的前三季度利润分配方案。
深南电路同样表现强劲。深南电路财报显示,2026年前三季度公司营收257.74亿元,同比增长53.84%;归母净利润41.29亿元,同比增长77.54%;扣非净利润40.98亿元,同比增长87.80%。2026年第三季度,公司实现营业收入104.78亿元,同比增长66.29%,环比增长20.42%;归母净利润18.78亿元,同比增长94.42%,环比增长34.01%;扣非归母净利润18.58亿元,同比增长102.78%,环比增长33.73%。
盈利质量方面,深南电路2026年第三季度毛利率达34.85%,同比提升3.46个百分点,创历史新高;前三季度毛利率32.58%,同比提升4.38个百分点。2026年第三季度基本每股收益为2.82元,同比提升94.48%;前三季度每股收益为6.14元,同比提升75.93%。前三季度加权平均净资产收益率(ROE)达22.12%,同比提升6.98个百分点。
资产负债表端,截至2026年三季度末,公司应收账款较上年末增长72.53%至90.58亿元,存货增长88.72%至97.00亿元,在建工程增长150.17%至46.30亿元,合同负债增长109.92%至3.62亿元,均反映订单饱满与产能扩张态势。
深南电路业绩高增、盈利质量改善的关键驱动因素来自人工智能市场需求持续爆发。深南电路于10月23日通过网络及电话会议形式接受了中信证券、中信建投证券、贝莱德资产管理等机构的调研。据公司介绍,AI算力基础设施投资、产品迭代升级,带动公司PCB、封装基板及PCBA(印制电路板组装件)业务相关需求增长。其中AI加速卡、服务器及相关配套产品需求持续提升,高速交换机、光模块收入明显增长,应用处理器类及存储类封装基板订单收入快速释放,产品结构持续优化。
同时,公司持续推进产能建设,提升产能。据公司公告,2026年三季度,公司广州生产基地产能稳步释放,产品线能力持续提升。其中,BT类封装基板(双马来酰亚胺三嗪树脂基板)产能爬坡稳步推进;FC-BGA(倒装芯片球栅阵列封装)类封装基板已具备26层及以下产品批量生产能力,30层及以上产品的技术研发及打样工作按期推进中。公司在公告中同时还指出,“2026年三季度,公司资本开支主要聚焦PCB与封装基板业务,重点投向无锡、南通、广州项目建设;同时适时开展技术改造,打开瓶颈、释放产能。”
目前,深南电路正在建设的无锡深南电路AI算力电子电路产品项目,总投资达45.36亿元。公司正在为该项目推进定增事项。据深南电路于10月16日披露的《2026年度向特定对象发行股票募集说明书(注册稿)》,深南电路此次定增募集资金总额不超过43.67亿元,其中36亿元用于上述项目,7.67亿元补充流动资金。该项目主要生产公司现有高速高密高多层PCB产品,用于AI服务器、交换机等领域。
爱企查显示,无锡深南电路AI算力电子电路产品项目建成后,可年产印制电路板33万平方米、封装基板46万平方米。
另外,多家机构增持深南电路。截至2026年三季度末,中国人寿保险股份有限公司-传统-普通保险产品、汇添富数字未来混合型证券投资基金新进公司前十大股东,持股占总股本比例分别为0.45%、0.27%;太平资产管理有限公司(太平人寿保险有限公司-传统-普通保险产品)、中国人寿保险股份有限公司-分红-个人分红增持了公司股票,增幅分别为0.01%、0.12%。
中金公司近期研报指出,结合深南电路产能释放及成本传导,上调公司2026年、2027年归母净利润5%、8%至63.6亿元、108.4亿元。维持“跑赢行业”评级和目标价440元。
资本运作升温:
定增扩产与回购分红并进
“扩产+回报”双轮驱动
[光模块、芯片、PCB龙头同步推进定增扩产与回购注销。资金投向高端产能与研发,同时分红强化股东回报。]
在业绩兑现之际,AI算力链的资本运作也在加速。在2026年三季报披露期,从数字芯片设计、光模块到PCB、存储,多家细分行业龙头推出了定增、回购、分红和产能扩张计划,显示出行业正从“订单兑现”进入“产能扩张+股东回报”并行的新阶段。
光模块板块是本轮资本运作最密集的环节之一。其中,中际旭创于8月31日董事会审议通过回购方案,拟以40亿元至80亿元回购A股股份,回购价格不超过1200元/股。公司于9月1日至9月23日累计回购565.31万股,支付约49.97亿元,原用途为实施员工持股计划或股权激励。10月29日,董事会审议通过议案,拟将该批回购股份用途变更为“注销并减少注册资本”。
紧随中际旭创之后,新易盛和天孚通信也推出回购股份方案。新易盛于10月23日董事会审议通过回购方案,拟回购8亿元至10亿元,回购价格不超过500元/股,用于股权激励或员工持股计划。10月30日,公司首次实施回购,回购97.57万股,成交金额约2亿元,目前方案仍在实施期内。
天孚通信于10月15日由控股股东提议回购,10月23日董事会审议通过方案,拟回购1亿元至1.5亿元,回购价格不超过350元/股,股份全部用于注销并减少注册资本,实施期限为股东会审议通过后6个月内。该方案尚需股东会审议,目前尚未进入实施阶段。
从上述公司回购股份用途来看,中际旭创和天孚通信均指向注销减资,可直接增厚每股收益;新易盛则锁定股权激励与员工持股计划,侧重绑定核心团队。这反映出上述公司对股东回报与人才激励采取了不同安排。
与光模块龙头公司相比,数字芯片设计环节定增、回购动作频繁。在大额定增方面,盛科通信-U拟募资不超过48.05亿元,重点投向下一代高性能交换芯片研发和产业化、下一代互联软硬件与协议研究,并补充流动资金,卡位AI算力集群互联环节。公司财报显示,2026年前三季度实现营业总收入11.38亿元,同比上升36.79%;归母净利润-2094.45万元,同比下降323.55%。其中,第三季度营收同比增长44.24%,合同负债对比去年末大幅增长,显示下游订单和备货较为积极。公司在财报中表示,营收增长主因是公司推动高端领域芯片产品的导入,加速高端芯片产品的商业化落地;利润承压的主因是公司持续加大研发投入,扩大研发队伍。2026年前三季度公司研发投入4.42亿元,同比增长25.86%。
盛科通信-U高管在11月3日上午举办的2026年第三季度业绩说明会上表示,公司12.8T/25.6T(以太网交换芯片)产品已进入量产应用阶段。作为战略级产品,经过一年多的下游客户产品设计,现已落地量产。
同时,国科微拟定增不超过50.61亿元,投向AI视觉处理芯片、媒体交互AI芯片、端侧AI通用推理芯片及补流,布局端侧AI与具身智能场景。安路科技拟定增不超过12.62亿元,用于先进工艺超大规模FPGA(现场可编程门阵列)芯片研发以及FPGA/FPSoC(可编程片上系统)产品升级和产业化,该项目已完成发行。裕太微-U拟定增不超过13.61亿元,投向数据中心高速互联通信方案、车载高速通信芯片。
整体来看,数字芯片设计环节的定增扩产并非简单铺产线,而是围绕AI算力互联、端侧AI推理、FPGA和高速通信芯片展开的“研发突破+产业化落地+补流”组合。公司更倾向用再融资提前锁定下一代产品窗口,预期回报主要来自高端芯片放量、客户结构升级和毛利率改善,而非传统制造型产能扩张。
回购方面,存储产业链龙头佰维存储于10月30日董事会审议通过回购预案,拟以2亿元至2.5亿元回购股份,回购价格不超过269.47元/股,股份将全部用于减少注册资本,实施期限为股东会审议通过后12个月内;兆易创新拟回购10亿元至20亿元,截至2026年10月底已实施部分回购,回购股份拟用于注销。另外,海光信息拟回购5亿元至8亿元,回购股份拟用于员工持股计划或股权激励。
对比上述光模块和数字芯片设计领域情况,PCB板块本轮资本运作同样围绕AI算力高端产能展开。截至2026年11月3日,年内已有17家PCB公司披露定增预案或完成定增,预计募资规模约329.96亿元,约为2025年全年的7.17倍;完成定增募资67.55亿元,是去年全年的2.04倍。
目前,鹏鼎控股以不超过96亿元的定增规模居PCB行业之首,募投资金全部投向AI服务器和高速光模块高阶HDI项目,计划新增约65.56万平方米高阶HDI年产能,对应税后内部收益率约15.38%,达产期平均毛利率约25.32%。兴森科技、中富电路等也推出定增扩产方案,资金主要流向高阶mSAP(改良型半加成法)基板、高多层板、封装基板和海外基地。整体看,PCB环节的定增扩产已从“补流降负债”转向“AI高端产能卡位”,资金高度集中于AI服务器、高速光模块、高阶HDI、封装基板等方向。
除了定增扩产外,AI算力龙头还以自有资金加大投入。比如长鑫科技、江波龙等存储龙头在利润大幅改善后继续强化研发和产能布局;端侧AI、机器视觉、AI存储等环节则呈现订单增长与产能扩张同步推进的特征。
整体看,AI算力链的资本运作已不再局限于单一环节,既有大手笔扩产抢占算力互联高地,也有通过回购和注销强化股东回报的积极动作。这种“扩产+回报”双轮驱动,意味着行业竞争正在从需求红利转向产能、技术和资本效率的综合比拼。
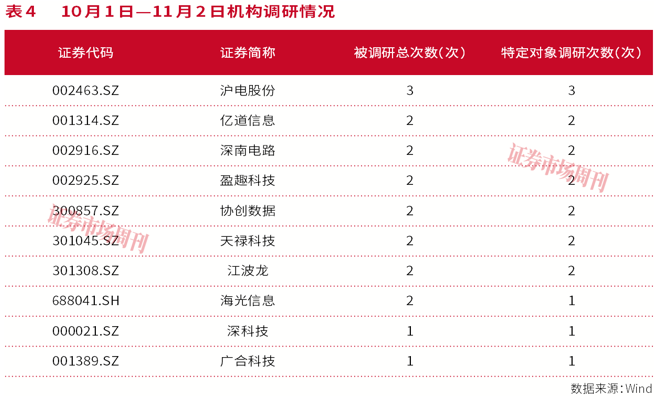
从机构调研情况来看,AI算力链各环节比如数字芯片设计、PCB等行业龙头获得了机构的积极关注。代表性公司中,沪电股份、深南电路、江波龙、海光信息等公司在10月份均获得1次—3次的机构调研(见表4)。
国金证券近期研报认为,2026年前三季度,AI云端算力基础设施需求持续增长,国内半导体自主可控加速推进,叠加端侧AI与消费电子新品周期带来的需求改善,推动电子行业收入及盈利保持较快增长。建议关注AI算力硬件、半导体自主可控及端侧AI创新三条主线。
东吴证券研报则显示,在端侧物理AI领域,建议关注瑞芯微、晶晨股份、星宸科技、乐鑫科技;在算力卡领域,建议关注寒武纪、海光信息、沐曦股份、摩尔线程、中芯国际等;在超节点领域,建议关注华勤技术、盛科通信等。而国泰海通证券近期有关通信行业研报认为,2026年前三季度通信行业整体营收稳健增长、盈利提速,维持通信行业“增持”评级。推荐个股包括新易盛、光迅科技、华工科技、汇绿生态、光库科技、长光华芯、仕佳光子、天孚通信等。
(本文已刊发于11月7日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
(文章来源:证券市场周刊)




