A股三大指数今日集体上涨,截止收盘,沪指涨0.08%,收报3663.72点;深证成指涨0.86%,收报11241.54点;创业板指涨1.46%,收报2494.40点。沪深京三市成交额1.52万亿,较昨日小幅放量222亿。行业板块多数收涨,影视院线、传媒、广告营销、游戏、机器人、消费电子、光学光电子、航天装备、半导体板块涨幅居前,煤炭、航运港口板块跌幅居前。个股方面,上涨股票数量接近4300只,近百股涨停。
美东时间11月9日,美股半导体板块大幅反弹,费城半导体指数收涨6.85%,AMD、博通分别上涨13.3%、8.8%。尽管英伟达下跌,指数其余成分股均上涨,海外算力产业链市场情绪有所回暖,前期对算力板块的悲观定价出现强势修复窗口。有市场分析认为,油价回落缓解通胀担忧,为反弹提供支撑;大摩、瑞银认为,上周AI股抛售反应过度,数据中心遭遇极端监管的风险较低;审批约束会改变建设节奏,但不能直接推导出需求消失。此前市场集中交易约束,接下来值得重新审视订单与盈利。
此外,海内外巨头的持续加码也验证行业景气度。据报道,马斯克旗下半导体合资企业Terafab正将触角伸向全球存储芯片产能的核心地带。据了解,Terafab已向半导体设备供应商透露,计划于2032年实现月产100万片晶圆的产能目标,其中70万片用于存储芯片、30万片用于逻辑芯片。这一目标的震撼之处在于其存储芯片规模:三星目前DRAM月产能约为65万至70万片晶圆,Terafab的存储芯片目标与之相当。对于一家尚处起步阶段的新进入者而言,能否在约六年内复制三星现有规模,将是对整个行业格局的重大考验。
而国产半导体设备企业订单也在持续增长。11月2日,中微公司披露的投资者关系活动记录表显示,公司2026年新签订单量和增速均达到历史新高,全年在手订单充裕。盛美上海截至9月29日在手订单总金额达170.73亿元,同比增长88.2%。东威科技相关负责人向记者表示,公司目前订单饱和,设备订单已排到明年。随着全球晶圆厂扩产以及AI带动先进存储、先进逻辑等领域投资增长,国产半导体设备企业订单持续饱满,部分企业新接订单已排至明年,订单增长正逐步反映在企业业绩和产能安排中。
广发证券研报指出,美国中期选举落地,民主党或对AI趋严监管;美国算力建设成本承压,中国制造与部署优势凸显。自主可控需求持续强化,国产算力与半导体制造相关产业链有望迎来发展机遇。兴业证券分析认为,随着设备搬入及产线建设持续推进,下一轮设备框架协议及批量订单有望近期落地。叠加后续扩产规划存在上修可能,国产设备订单增长的二阶导有望持续向上。
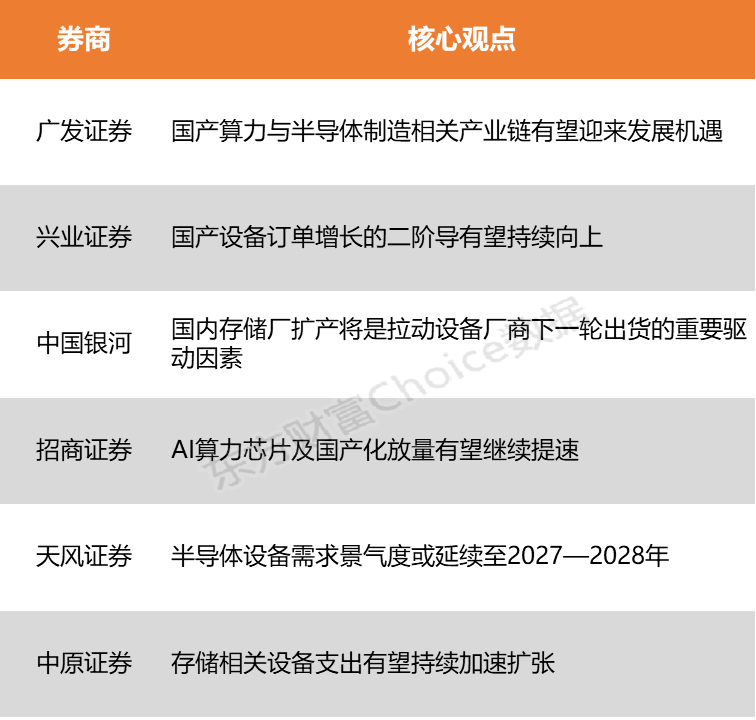
广发证券:国产算力与半导体制造相关产业链有望迎来发展机遇
美国中期选举落地,民主党或对AI趋严监管;美国算力建设成本承压,中国制造与部署优势凸显。自主可控需求持续强化,国产算力与半导体制造相关产业链有望迎来发展机遇。随着国产算力需求增长,GPU、交换机芯片及存储芯片有望加速替代;先进制程受限亦提升先进封装重要性,3D堆叠等技术有望推动国产算力系统性能突破,带动国产半导体制造产业链发展。
兴业证券:国产设备订单增长的二阶导有望持续向上
随着设备搬入及产线建设持续推进,下一轮设备框架协议及批量订单有望近期落地。叠加后续扩产规划存在上修可能,国产设备订单增长的二阶导有望持续向上。另一方面,海外中期选举结果落地,在AI叙事收紧背景下国产链确定性加强。兴业证券认为科技竞争及半导体产业链限制或具有一定延续性,先进制程算力芯片、半导体设备等领域的出口管制面临趋严风险,作为国内科技自主可控的核心半导体国产化进程有望加速。
中国银河:国内存储厂扩产将是拉动设备厂商下一轮出货的重要驱动因素
近期半导体设备板块回调幅度最大,现企稳修复。国内存储厂扩产将是拉动设备厂商下一轮出货的重要驱动因素,经前期调整后半导体设备板块估值已低,且海外AI叙事波动将凸显国产链确定性。
招商证券:AI算力芯片及国产化放量有望继续提速
近期半导体板块调整主要源于筹码与风险偏好扰动,行业基本面仍持续向好。展望后续,AI算力芯片及国产化放量有望继续提速,端侧SoC需求有望在成本压力边际缓解后修复,AI需求外溢亦将带动模拟、功率等成熟制程板块景气改善;国内存储与先进逻辑持续扩产、工艺升级,将推动设备和零部件国产替代,并支撑材料需求随产能爬坡及品类扩张稳步增长。
天风证券:半导体设备需求景气度或延续至2027—2028年
AI基础设施投资持续向晶圆制造环节传导,半导体设备需求景气度或延续至2027—2028年,先进制程相关设备及关键零部件需求有望同步增长。
中原证券:存储相关设备支出有望持续加速扩张
半导体设备是芯片产业的基石,AI时代国内厂商有望迎来黄金发展期。半导体设备行业是芯片制造的基石,擎起了整个现代电子信息产业,是半导体行业的基础和核心。AI基础设施投资持续加速,推动全球半导体市场强劲增长。AI驱动全球半导体设备支出持续快速增长,SEMI预计2026年全球半导体设备销售额将达1659亿美元,同比增长23.2%,预计2028年将达到2295亿美元,存储相关设备支出有望持续加速扩张。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)
(文章来源:东方财富研究中心)




