电解铝是中国有色金属行业最大用电负荷,也是国内首个落地强制绿电消费考核的高耗能工业。
2024年电解铝行业实现碳达峰,带动全铝产业链同步达峰,在产量持续增长的情况下实现煤炭消费平台化,是我国工业煤控领域标志性成果。
受制于4550万吨的电解铝总产能控制政策,行业开工率接近99%;同时国内大型预焙电解槽全面普及,工艺节电红利空间收窄,电解铝深度降碳的重心全面转向绿电替代。
但电解铝行业当前仍面临制度矛盾。国内绿电考核以绿证核销作为履约凭证,企业采购绿证即可完成政策合规;而苹果、奔驰等海外终端供应链审核,要求绿色电力具备物理可溯源的实际用电证据。
两套规则并行但不能直接互认,形成 “买证即可合规,但拿不到低碳溢价”的现实悖论。企业支付了绿电合规成本,却无法转化为产品的市场价值。
过去多数研究聚焦电解铝绿电替代成本、技术路径,较少针对这套 “国内合规标准” 与 “贸易溯源标准” 的双重标准冲突展开剖析。
在铝产品深度嵌入全球供应链,国内强制绿电考核全面落地的背景之下,弥合两套标准鸿沟,打通 “合规成本” 向 “市场价值变现” 的通道,已经成为电解铝绿色转型亟待破解的现实命题。
现实底色:电解铝碳达峰背后,绿电替代仍存差距
中国已经建成全球最完整铝全产业链,氧化铝、电解铝、再生铝、铝材产量常年全球第一,铝材制品出口占全球30%以上。
电解铝冶炼环节是产业链碳排放核心,电力间接排放占据总排放绝大部分,电源结构直接决定吨铝碳足迹高低。
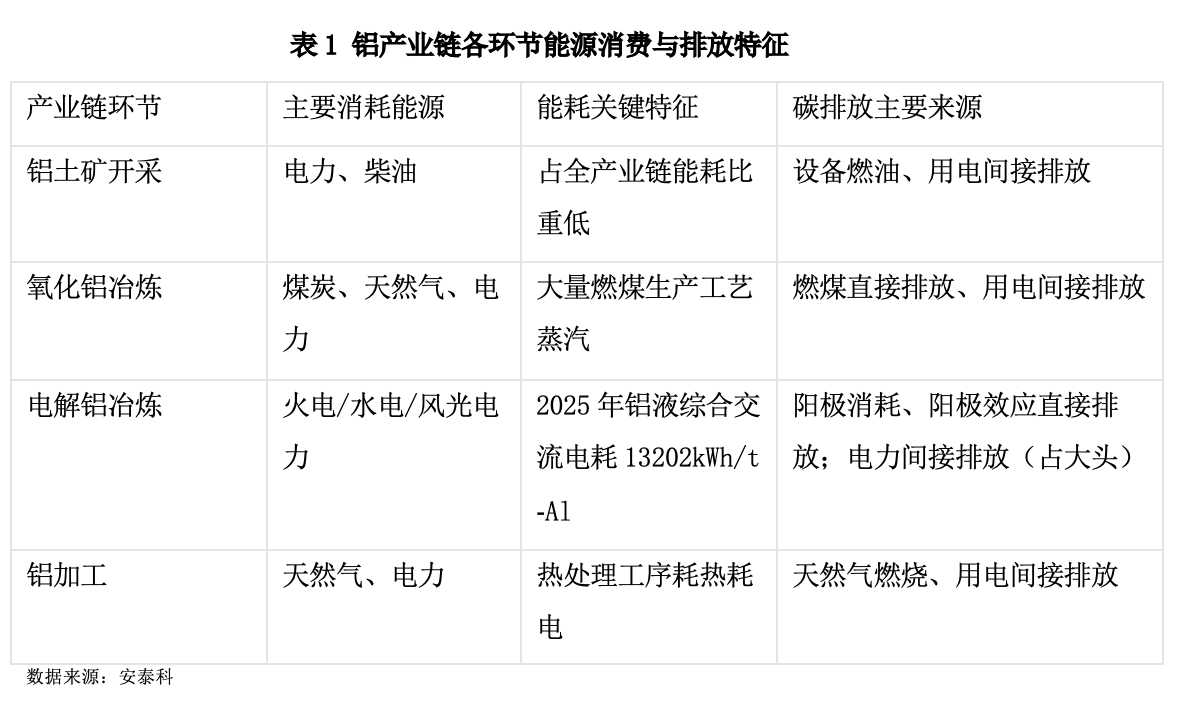
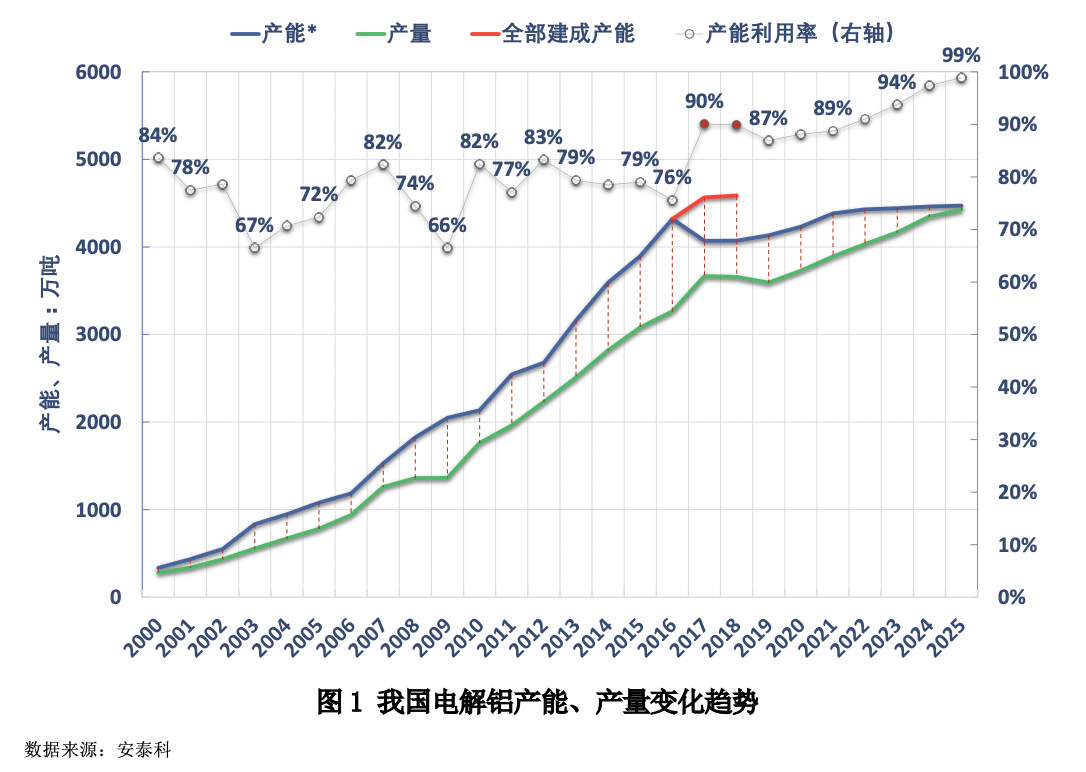
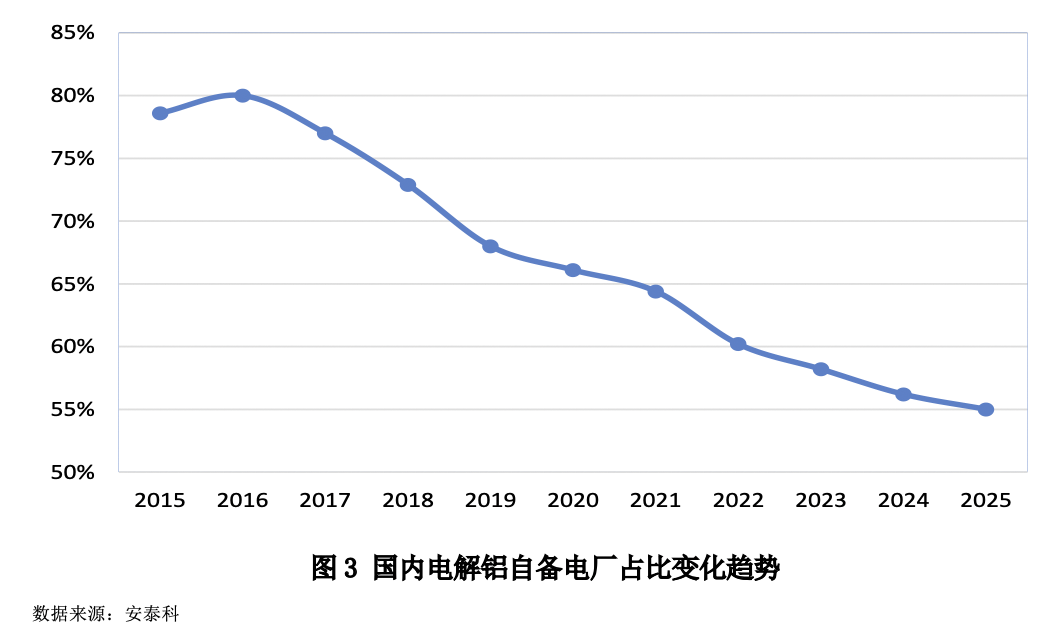
在2015-2025年间,行业自备电厂占比持续下降,产能布局逻辑从 “追逐低电价” 转向 “追逐清洁能源资源”,网电占比不断提升,清洁能源用电占比稳步抬升。
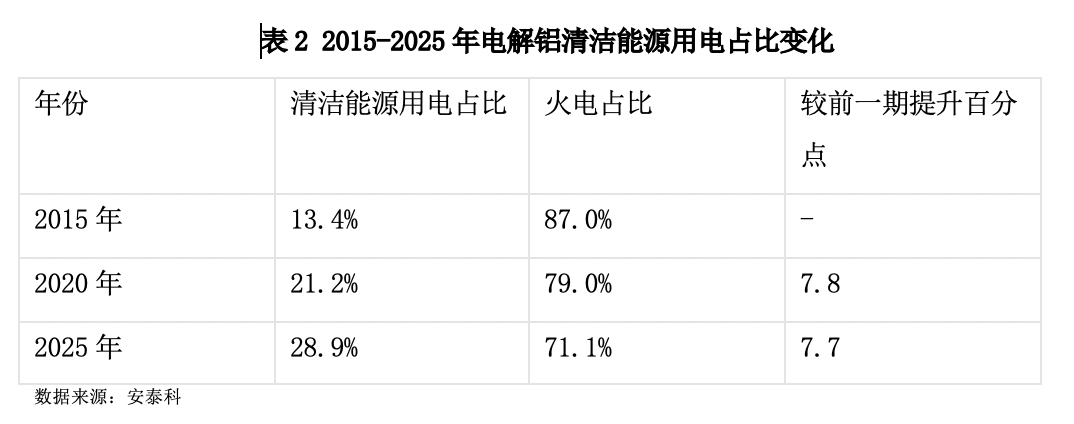
2025年,国内电解铝清洁能源用电占比28.9%,对比2024年全球电解铝平均绿电占比43%,仍存在近10个百分点差距。欧美依托稳定水电资源,铝产品间接排放显著更低。
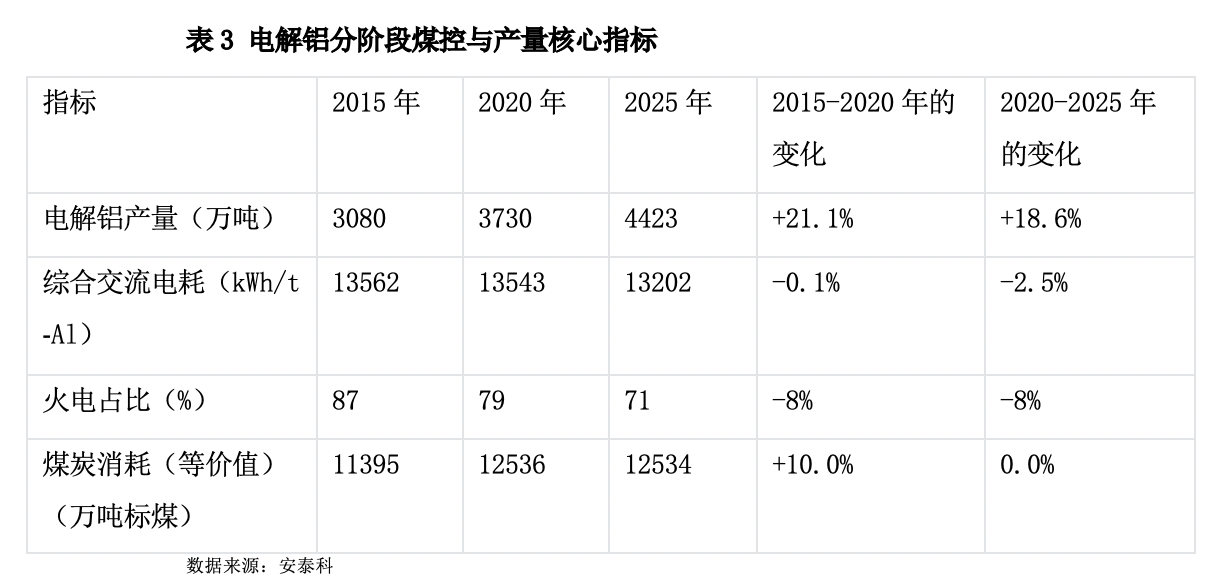
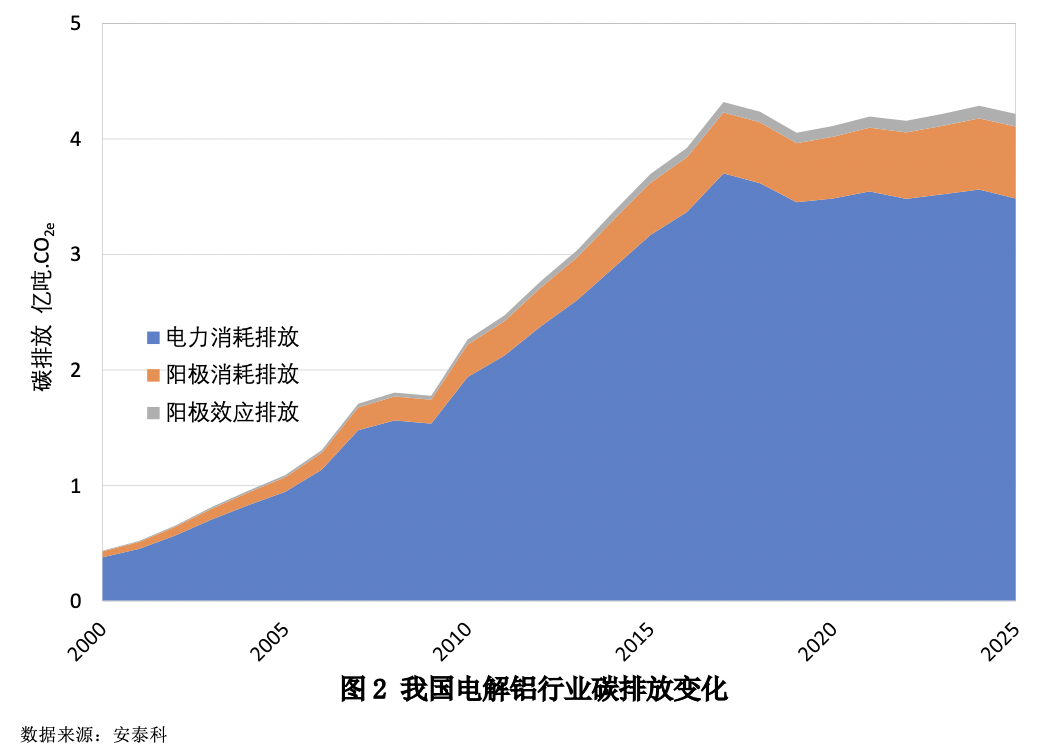
行业煤控呈现明显两阶段特征:2015-2020年产量扩张带动煤炭消费上涨;2020-2025年产量继续增长,但依靠电源结构优化、电耗下降,煤炭消耗进入平台期,电源结构改善对减煤贡献大于工艺节能。2024年行业实现真正碳达峰,并非减产达成,而是能效提升叠加绿电替代共同实现。
经过多年技术迭代,中国电解铝综合交流电耗已经处于全球最优水平,比海外平均低约2000kWh/t-Al,电解槽本体节电空间已经十分有限,后续降碳只能依靠电源侧转型。
矛盾核心:两套标准冲突,三类绿电模式各有取舍
当前行业并存两套完全不同的评价逻辑:
从国内合规标准看,电解铝强制绿电考核,以绿证核销作为完成凭证。企业采购足额绿证即可完成考核,不强制要求生产实际物理使用绿电,2024年测算吨铝考核绿证成本约32元。这套制度目标是激励全社会可再生能源建设和消费。
从国际贸易价值标准看,海外下游客户碳足迹审核,要求绿色电力具备物理溯源证据。只有实际消耗物理绿电,才可以认定为低碳铝,拿到高端订单,完成价值变现;仅持有绿证无法得到认可。
企业落地绿电替代主要分为采购绿证、电网统一绿电交易、绿电直连三类模式,在两套标准之下表现差异巨大,直接造成企业现实困境。
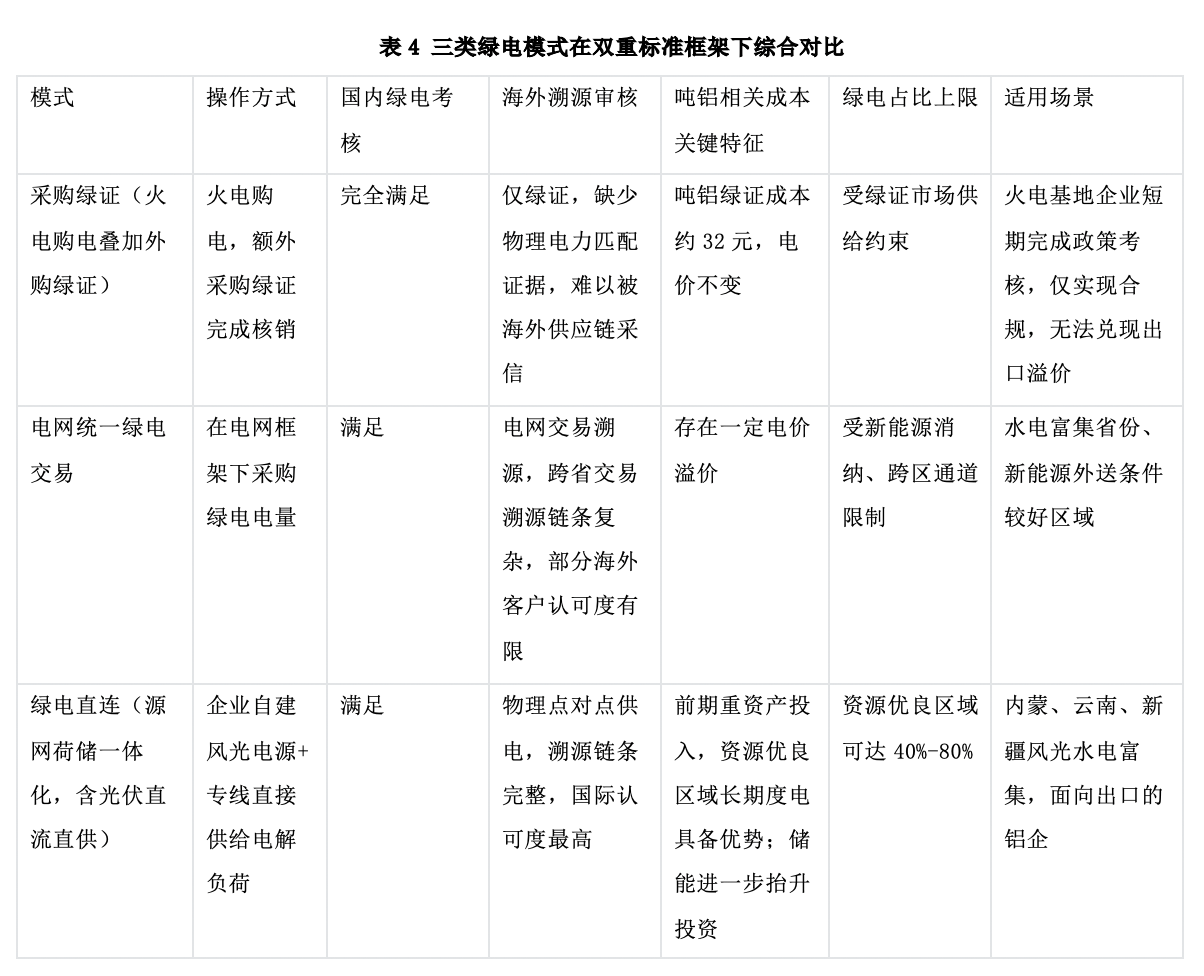
从表格可以看出,电解铝行业目前仍存在三大痛点:
第一,单纯采购绿证,低成本完成国内考核,但产品实际碳排放没有下降,在市场拿不到低碳溢价,合规成本变成纯粹额外负担;
第二,绿电直连是唯一同时满足两套标准的路径,但重资产投入高,受资源、输电通道约束,很难快速大规模铺开;
第三,电网绿电交易处于中间状态,海外客户对溯源证据接受度参差不齐。
国内外两套标准的冲突也给行业健康发展带来了挑战:
一是企业出现 “两张账”,账面完成绿电考核,实际生产依旧全部用火电;二是扭曲投资意愿,部分企业倾向 “买证躺平”,缺少投资物理绿电的动力;三是出口企业进退两难,做直连投资压力巨大,只买绿证过不了海外碳审核。
深究其背后的原因,在制度层面,国内凭证核销与国际物理溯源两套体系缺少互认通道,企业被迫承担双重合规成本;在电力系统层面,电解铝是24小时不间断稳定负荷,风光具有波动性,高比例物理绿电需要配套储能、输电专线,硬件瓶颈突出;在市场方面,市场传导机制仍不完善,低碳铝溢价主要集中在海外高端市场,国内汽车、光伏、建筑尚未形成稳定低碳原材料采购机制,绿电增量成本难以向下游转嫁。
绿电替代的潜力与客观天花板
在产能天花板锁死、工艺节电空间有限的前提下,行业中长期煤耗与碳排放高度取决于电源结构转型节奏。
北京大学能源研究院的研究认为,即便2030年顺利把火电占比降到60%,行业依旧保持亿吨级标煤消耗,电解铝行业无法依靠自身完成深度脱碳,高度依附全国电力系统整体绿色转型。
同时,不宜简单对标欧美43%平均绿电占比,考虑到欧美地区的绿电以水电为主,而中国绿电主体是波动性更强的风光资源,要想实现同等绿电占比,中国电解铝行业面临的系统成本、技术难度更高。
这也意味着,电解铝绿电替代不能只追求纸面考核数字,必须区分“凭证式绿电”和“物理消纳绿电”,重视真实用电结构改善。
破局路径:打通合规成本向市场价值的转化通道
想要化解双重标准矛盾,不能简单加码考核指标,需要从制度、电力基础设施、企业策略、市场培育四个维度协同发力,推动从纸面合规走向实质性绿电替代。
政策制度层面,推动两套标准适度衔接,实施差异化管理。严守4550万吨产能天花板,依靠产能置换引导产能有序向清洁能源富集区域转移;对火电存量基地、清洁能源富集区设置差异化考核,摒弃“一刀切”指标。
探索国内绿电凭证与国际碳足迹溯源互认机制,区分 “凭证式绿电消费”“物理匹配绿电消费” 两类统计口径;鼓励绿电直连、电网绿电交易沉淀可核查物理溯源数据,研究把物理溯源信息嵌入绿证附加字段,为出口企业提供可被国际采信的证明材料。
完善绿电直连项目审批、储能配套支持政策,严控新增自备燃煤机组。
电力系统层面补齐基础设施,降低物理绿电落地门槛。加快新能源基地与电解铝负荷之间跨区输电通道建设,扩大跨区域高质量绿电交易规模;大力推进源网荷储一体化示范。挖掘电解铝本身热惯性,探索电解铝柔性负荷调节技术,发挥虚拟调峰价值,降低对储能的刚性投资需求,压低物理绿电综合供给成本。
企业分类施策,分清自身是合规需求还是出口价值需求。对于纯内销、无出口压力企业,短期可以采购绿证完成国内强制考核;中长期把握产能置换机会向清洁能源区域布局,逐步提升物理绿电使用比例。
对于出口导向型铝企,不能单纯依赖绿证,优先布局绿电直连、高溯源质量的电网绿电交易;积极跟踪光伏直流直供电解槽新技术示范;同步加大再生铝利用,构建“绿电+再生铝”组合降碳方案,优化产品碳足迹。
培育国内低碳铝消费市场,构建价值传导链条。不能把低碳铝价值完全寄托海外出口市场。推动国内光伏装备、汽车、建筑等下游行业建立低碳原材料采购制度,打造国内低碳铝溢价市场。让企业为物理绿电付出的增量成本可以向下游传导,形成“政策强制约束+市场收益激励”双轮驱动。
整体看,电解铝已经实现行业碳达峰,但工艺节能空间有限,绿电替代是降碳核心抓手。国内绿证合规标准与海外物理溯源标准的冲突,是当前转型最突出的矛盾。只买绿证,只能完成纸面履约,无法实现产品实质降碳,也拿不到销售溢价;可以满足国际要求的绿电直连,又面临资源、电网、资本多重约束。
中长期情景显示,即便2030年火电占比下降至60%,行业煤炭消耗仍维持亿吨级别,电解铝深度脱碳离不开全国电力系统整体绿色转型。
破局关键不在于不断抬高绿电考核数字,而是弥合两套标准鸿沟,打通合规成本向市场价值变现的通道。通过差异化政策、电力基础设施升级、培育国内低碳消费市场,引导行业走向真正物理层面的绿电替代,在保障国内关键基础原材料供应链安全的前提下稳步推进铝行业“双碳”转型。
(本文经作者授权发布,仅代表作者观点。作者为北京大学能源研究院气候变化与能源转型项目分析师)
(文章来源:界面新闻)




