随着美国中期选举告一段落,上周市场对地缘局势的预期出现阶段性转向,国际油价重挫,能化板块承压,油系化工品普遍跟跌,纯苯市场重心随之下移。本周开盘,纯苯期价延续跌势,截至11月9日收盘,纯苯主力合约价格下跌3.25%。除成本端拖累外,供应趋于宽松是加速盘面重心下移的另一推手。
截至11月5日当周,国内石油苯和加氢苯的周度产量分别为44.04万吨和7.78万吨,双双下降。但这一数据反映的是检修季末段的状态,而非供应的趋势方向。后期来看,国内纯苯供应正由前期检修带来的偏紧格局逐步转向宽松。海南炼化、浙石化等装置将于11月下旬陆续重启,11月检修造成的供应缺口边际收窄,国产货源趋增。市场传出部分炼厂11月存在增产安排,前期因成品油利润较好而提高汽柴油收率、压缩芳烃收率的逻辑,也随油价回落而弱化。进口端,韩国装置检修结束后,11月进口量很可能增加。复产、增产、进口三条路径同步推进,供应宽松的方向已基本确定。
但方向确定不等于压力即刻兑现。市场对宽松方向的定价已较为充分,尚未充分定价的是兑现速度。兑现节奏取决于装置重启的实际进度与进口到港的集中程度:若复产与进口落地快于预期,累库显性化的时点将前移,价格向下寻找均衡的压力会更直接。换言之,方向决定空间,速度决定节奏。
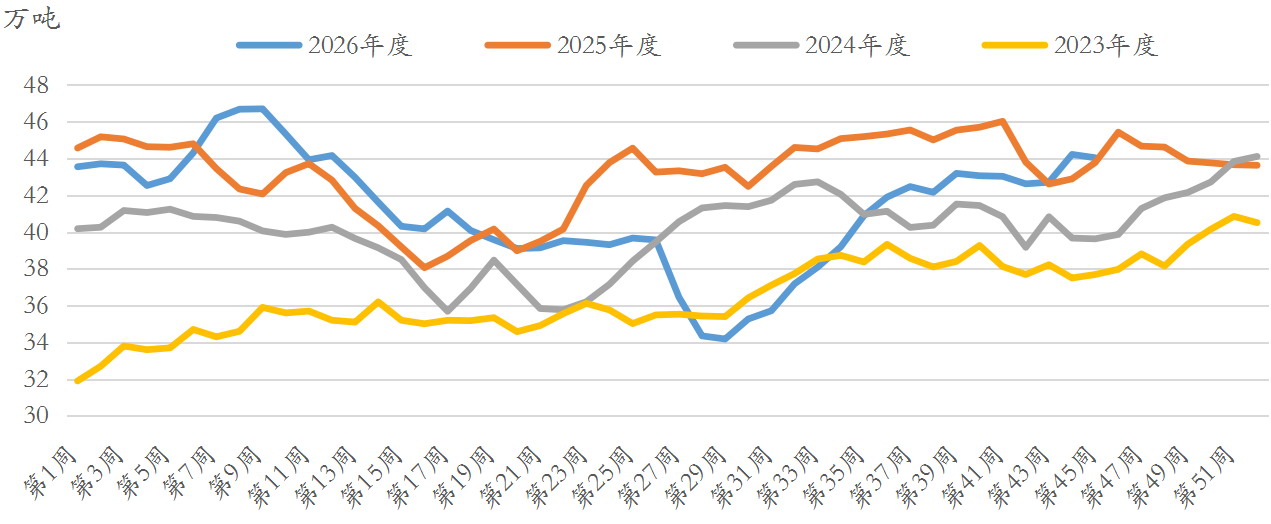
图为石油苯周度产量
纯苯价格下跌、下游利润被动修复,或将带动下游补库。表面看,纯苯让渡的利润正在刺激提负,但利润修复的力度尚不足以支撑趋势性补库。当前部分品种利润仍处于盈亏平衡线下方,另一些则处于深度亏损区间。苯乙烯开工率虽微升,但利润修复力度有限,装置重启后或再次面临亏损,重启或难兑现。这意味着,下游对纯苯的采购改善,更可能是低价刺激下的阶段性行为。以当前利润水平和终端景气度来看,下游难以承接供应端的持续增量。
更关键的是,这种由价格下跌“制造”出来的需求,本质上是库存从上游向下游转移,而非终端消费的真实扩张。一旦补库完成,累库压力就会重新显性化。用下跌换来的补库,改变不了累库的方向,只能改变累库的节奏。
供应端的宽松预期与需求改善的成色不足,共同指向库存这一环节。11月初,国内纯苯港口库存量见底回升:截至11月5日当周,港口库存量由上一周的2.7万吨攀升至3.2万吨,环比增加18.51%。单看绝对水平,市场容易产生“库存仍低、压力不大”的错觉;但当前库存较去年同期下降逾七成,处于历史同期极低位。低基数下的累库,其情绪冲击远大于绝对量本身。同样幅度的增量,在低基数下会被放大为更高的百分比增幅,冲击效应远强于高基数下的同等增量。
市场定价的是“方向的变化”,而非“绝对水平的高低”。一旦累库从预期变为连续两周的现实数据,前期基于低库存建立的看多叙事将失去最核心的锚点。
供应、需求、库存三条线索并行,可得到如下结构性判断:供应增加是趋势性的,由复产、增产、进口三条路径共同驱动;需求改善是阶段性的,由价格下跌被动触发,本质是库存转移而非终端消费扩张。前者改变供需方向,后者只改变累库节奏。补库可以推迟累库显性化的时点,却改变不了累库的方向。反弹由补库或地缘局势扰动触发,但趋势性反转缺乏需求端支撑。
因此,后市核心关注点在于供应宽松兑现的速度。复产落地越快、进口到港越集中,累库显性化越早,价格下行压力就越直接。后续下行空间不取决于供应量是否增加,而取决于增加的幅度与兑现的节奏。(作者单位:国元期货)
(文章来源:期货日报)




