11月9日,国家统计局公布10月物价数据。
10月,CPI(居民消费价格指数)环比持平;同比上涨0.7%,涨幅比上月回落0.2个百分点;扣除食品和能源价格后的核心CPI同比上涨0.8%,涨幅比上月回落0.2个百分点。PPI(工业生产者出厂价格指数)环比上涨0.7%,涨幅比上月回落0.5个百分点;同比上涨5.7%,创52月新高,涨幅比上月扩大0.7个百分点。
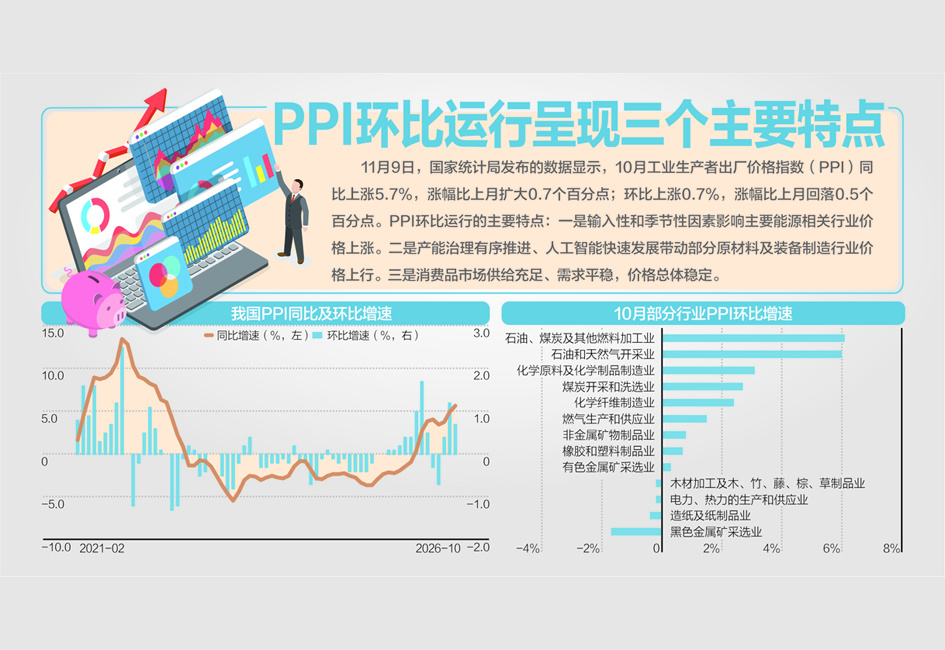
从行业看,国际能源价格上行带动国内石油和天然气开采业、煤炭开采和洗选业价格分别上涨6.0%和2.7%;受上游基础能源价格传导和迎峰度冬关键准备期电煤及燃气需求释放等因素影响,下游精炼石油产品制造、有机化学原料制造、煤炭加工、燃气生产和供应业价格分别上涨6.8%、6.8%、3.2%和1.5%,6个行业合计影响PPI环比上涨约0.61个百分点,超过总涨幅的八成。
汽车制造业价格环比企稳
值得注意的是,汽车制造业价格在环比连续下降3个月后转为持平。那么,汽车制造业目前的供求关系如何?
国泰基金基金经理付涵在接受《每日经济新闻》记者文字采访时表示,当前汽车制造业国内市场供求关系偏宽松,需求端呈现“内冷外热”的分化格局。2026年上半年汽车批发销量1501.7万辆,同比下降4.1%;同期汽车出口509.6万辆,同比增长65.3%,其中新能源汽车出口235.5万辆,同比增长122.2%。出口成为消化供给、平衡产销的重要渠道。
后续市场情况是否有望继续改善?
付涵认为,短期看,新车型投放与促销有望带动市场环比修复。新车型供给会创造新增需求,促销则会降低购车门槛、释放被政策退坡压制的需求,二者叠加有助于内需从消化期逐步走出,但改善幅度取决于促销力度和新车型的市场接受度。
“中期看,机构给出了较积极的增长指引。机构预计2026年新能源乘用车批发销量1731万辆,同比增长13%,乘用车出口(含海外生产)800万辆,同比增长38.2%,新能源出口占比升至52.5%。这意味着新能源渗透率有望继续提升,出口仍是主要增量来源,行业供求关系有望在‘内需修复+出口扩张’的双轮驱动下逐步改善。”
付涵指出,智能化与出海构成行业中期主线。NOA(领航辅助驾驶)渗透率持续提升,VLA(视觉—语言—动作)大模型、自研智驾芯片与舱驾一体架构加速落地,这些供给端的智能化升级有助于提升产品竞争力、刺激换购需求;出海则继续打开增量空间。二者共同支撑中期市场改善的持续性。
推高PPI动力有所放缓
10月当月PPI同比涨幅扩大至5.7%,为2022年6月以来最高水平。
东方金诚研究发展部执行总监冯琳在接受《每日经济新闻》记者文字采访时指出,10月PPI环比上涨0.7%,涨幅较上月收窄0.5个百分点,但在环比延续上涨带动下,PPI同比涨幅扩大。
冯琳认为,10月PPI环比延续上涨但涨幅回落,主要源于当月国际原油、有色金属及国内煤炭等大宗商品价格虽保持高位,但在前期较快上涨、价格绝对水平已偏高背景下,环比上行幅度明显放缓。其中,10月中东地缘局势仍未明朗,国际油价高位上行,布油现货价月均值升至125美元/桶,环比上涨6.8%,涨幅较上月大幅回落21.8个百分点;受迎峰度冬关键准备期电煤需求释放、国内煤炭复产有待进一步推进影响,10月煤炭价格延续偏强态势,动力煤价格突破1000元/吨关口,但从月均值看环比涨势有所放缓。
在此背景下,10月石油和天然气开采、煤炭开采等行业价格环比分别上涨6.0%和2.7%,涨幅较上月分别下滑4.4个和6.8个百分点。同时,10月有色金属矿采选业价格环比涨幅回落至0.3%(前值1.6%),有色金属冶炼及压延加工业价格环比从上月的上涨1.5%转为下跌0.1%。此外,在全球AI投资热潮推动下,年初以来芯片、电脑、手机等电子元器件及电子产品价格快速上涨,成为推动整体PPI走高的重要因素,10月这一势头仍在延续,但边际动力有所放缓,当月计算机、通信和其他电子设备制造业价格环比涨幅较上月回落0.3个百分点至0.1%。
展望后市,冯琳认为,考虑到接下来宏观政策将继续向稳增长方向发力,投资增速有望加快,将对国内主导的钢铁、水泥等上游原材料价格形成一定拉动。不过,接下来原油、煤炭、有色金属,以及芯片等电子元器件及电子产品,价格上行势头料将减弱,其中11月以来原油价格已出现明显回落。综合来看,预计11月PPI环比可能转跌,同比涨幅将回落至5.1%左右,年底前仍将处于4.0%以上的较快增长水平。
(文章来源:每日经济新闻)




