11月5日,第九届中国国际进口博览会在上海开幕。汽车及智慧出行是本届进博会的重要展示领域。随着新能源汽车、智能驾驶、人工智能等技术加快发展,中国汽车产业在全球产业链和创新体系中的角色也在发生变化。
毕马威发布的《第九届领先汽车科技50》报告显示,本届进博会共有72家企业入选,其中“领先科技”企业占比超过70%。
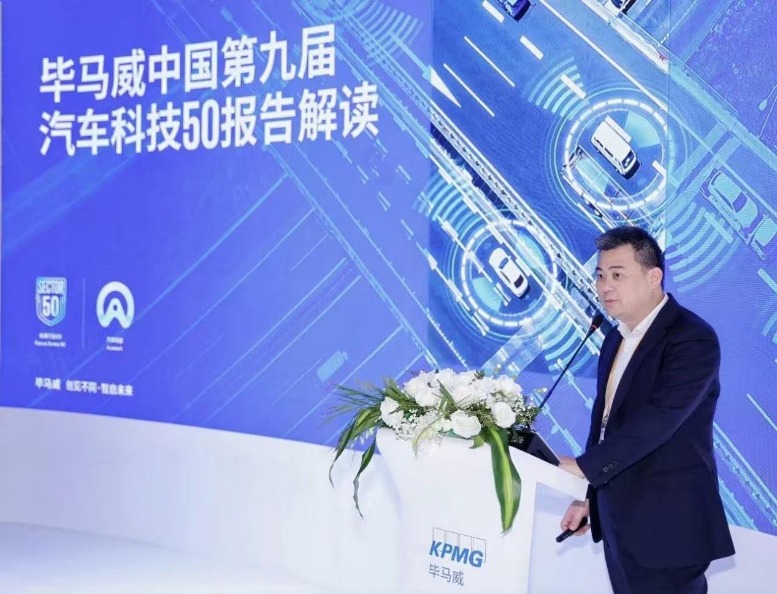
毕马威中国工业制造及汽车行业主管合伙人徐侃瓴,毕马威中国/图
从技术创新到商业化落地,从资本投资到全球化布局,中国汽车科技企业正在经历怎样的变化?围绕这些问题,《中国经营报》记者专访了徐侃瓴。
汽车产业竞争转向价值创造
《中国经营报》:结合此次《第九届领先汽车科技50》报告,毕马威如何看待当前中国汽车产业在全球汽车产业链和创新体系中的角色变化?
徐侃瓴:结合《第九届领先汽车科技50》报告,中国已经从全球重要市场、制造基地,转变为全球汽车创新重要策源地,在智能化、新能源赛道贡献大量本土技术方案。
《中国经营报》:报告提出,中国汽车产业正在从“规模领先”向“价值引领”转变。结合今年市场竞争情况来看,这一变化最明显体现在哪些方面?未来车企和汽车科技企业的核心竞争力将发生怎样的变化?
徐侃瓴: 从“规模领先”迈向“价值引领”,最直观体现在行业不再单纯比拼销量与产能,企业开始追求单车毛利、软件增值收入、技术专利价值等指标。未来车企与汽车科技企业的核心竞争力,将逐步从硬件制造能力,转向软件定义汽车、数据闭环、自研核心零部件以及全生命周期服务能力。能否持续创造用户可感知的差异化价值,将成为企业拉开差距的关键。
《中国经营报》:本届榜单中,数字化与AI赋能领域及自动驾驶技术领域是企业最为集中的两个方向。毕马威如何判断AI对汽车产业竞争格局的影响?未来两三年,AI在哪些汽车应用场景中最有可能率先形成规模化商业价值?
徐侃瓴:AI正在重塑汽车产业竞争格局,加速行业从硬件比拼转向算法、数据、算力层面的竞争,榜单中数字化与AI、自动驾驶赛道大量上榜企业印证了这一趋势。未来两到三年,智能座舱交互、自动驾驶仿真测试、整车研发辅助设计以及车载OTA与售后诊断,最有机会率先实现规模化商业价值。AI不再只是营销概念,而是直接降本增效、创造新增收入的生产要素。
技术突破走向商业落地
《中国经营报》:报告将全固态电池和高级别自动驾驶视为下一阶段的重要技术方向。随着这些技术从实验验证逐步向产业化推进,企业竞争的重点是否正在从“技术能不能做出来”转向安全、成本、良率和规模化交付?目前真正制约商业化的关键因素有哪些?
徐侃瓴:是的,行业竞争重心已经逐步从“技术能否研发出来”转向安全、成本、良率与规模化交付能力,样机验证只是技术长征的起点。当前制约全固态电池、高级别自动驾驶商业化落地的核心因素,包含高昂的制造成本、量产工艺不稳定、安全验证周期漫长,还有法规、责任认定、配套基础设施尚未完全到位。技术实验室成果距离稳定、低成本、大批量装车仍存在不小鸿沟。
《中国经营报》:本届72家上榜企业中,“领先科技”企业占比超过70%,毕马威认为行业已进入技术成熟与规模化落地的关键阶段。这是否意味着汽车科技行业已经逐步告别单纯依靠技术概念和融资驱动的发展模式?如今判断一家汽车科技企业竞争力,更应关注哪些指标?
徐侃瓴:行业确实正在逐步告别单纯依靠技术概念与融资驱动的阶段,进入技术成熟、比拼落地能力的关键周期,本届榜单七成以上为领先科技企业正是信号。评判一家汽车科技企业竞争力,除技术指标之外,更要重点看定点订单、客户质量、量产交付能力、现金流状况以及可持续的研发投入效率。能否形成稳定商业闭环,已经取代单纯技术故事成为核心评判标尺。
《中国经营报》:报告显示,约55%的上榜企业已完成A轮至C轮融资,约47%的企业估值在20亿元以下。在资本更加关注确定性和投资回报的背景下,汽车科技企业的融资逻辑发生了哪些变化?资本目前更看重技术领先性、量产订单、客户质量还是盈利能力?
徐侃瓴:汽车科技行业融资逻辑已经明显转向,资本从早期追捧赛道故事,变为优先看重商业化确定性与中长期投资回报。资本不会单一维度取舍,会综合评估技术领先性、量产定点订单、主机厂客户质量以及盈利能力、现金流改善趋势。拥有明确整车定点、可落地项目、清晰盈利路径的企业,更容易获得资本持续青睐。
《中国经营报》:从企业发展阶段看,超过六成上榜企业成立时间已经超过5年,同时超过五成企业的技术人员占比超过60%。随着行业竞争深入,一批企业还面临研发投入高、商业化周期长等压力。未来汽车科技行业是否会加快分化甚至整合?什么样的企业更有可能穿越这一轮竞争周期?
徐侃瓴:随着行业竞争持续深入,汽车科技赛道会明显加速分化,一轮整合浪潮正在酝酿,缺乏订单、现金流承压、迟迟无法完成商业化的企业会逐步退出市场。能够穿越周期的企业,通常兼具扎实的技术底座、稳定头部客户定点、可控的研发投入节奏以及成熟供应链与质量管理体系。长期生存比拼的不只是技术,更是工程化、量产交付与持续经营的综合能力。
中国汽车科技企业加快出海
《中国经营报》:越来越多中国汽车科技企业正在从服务国内车企走向海外市场。结合本届上榜企业的情况,毕马威认为中国汽车科技企业的全球化目前已经进入什么阶段?与早期产品出口相比,技术输出、本地化运营和海外客户体系正在发生哪些变化?
徐侃瓴:中国汽车科技企业全球化已经从早期简单产品出口阶段,迈入产品、技术、服务多维度出海的新阶段,不少上榜企业已经开始对接海外主机厂与Tier1客户。相比早期单纯卖产品,现在更多企业尝试技术方案输出、海外本地化团队搭建、区域供应链布局,逐步建设独立的海外客户体系。出海目标不再局限短期海外销售收入,而是争取长期进入全球汽车供应链体系。
《中国经营报》:汽车科技企业进入海外市场后,还要面对法规认证、数据安全、知识产权、技术标准和供应链本地化等问题。毕马威认为,中国汽车科技企业当前出海最大的挑战是什么?未来能否从“产品走出去”进一步走向参与全球技术标准和产业生态建设?
徐侃瓴:当前中国汽车科技企业出海最大的挑战,来自不同国家复杂的法规认证、数据合规、知识产权风险以及本地化供应链、人才体系建设,各地监管标准差异带来很高的适配成本。长期来看,中国企业有机会从单纯“产品走出去”,逐步深度参与全球技术标准讨论与产业生态共建,但这需要持续投入、多方协同与长期海外市场积累。这是一个循序渐进、需要耐心的过程。
《中国经营报》:站在“十五五”开局和中国持续扩大高水平开放的背景下,一方面中国汽车科技企业正在加快全球化,另一方面跨国车企也在持续深化在华研发和本土化创新。未来几年,中国企业与跨国企业在智能驾驶、AI、动力电池、汽车芯片和软件等领域,会形成怎样的新型竞合关系?哪些领域最可能成为双方共同创新和产业合作的新增长点?
徐侃瓴:在高水平开放背景下,中外企业将形成“既竞争又合作”的新型竞合关系,在细分赛道正面竞争的同时,也会在供应链、联合研发、区域市场落地开展合作。智能驾驶、车载软件、动力电池、车规芯片、AI座舱等领域,存在大量共同创新与产业合作增长点。双方可以发挥各自优势,共同完成技术验证、产品迭代、全球供应链布局,一起面向全球市场开发智能汽车解决方案。
(文章来源:中国经营报)




