本周市场情况
一级市场:
据新华财经统计,本周(11月2日至6日),共发行13笔中资离岸债券,其中包括1笔美元债券,9笔人民币债券,2笔港元债券和1笔澳元债券,发行总规模为21.394亿美元。其中,发行方式为直接发行的债券共9只,维好协议+担保发行的债券共2只,采用银行备用信用证(SBLC)方式发行的债券1只,采用SBLC+担保发行的债券1支。
在离岸人民币债券领域,本周人民币企业债单笔最大发行规模为30亿元人民币,由中国诚通控股集团有限公司发行。最高票息为3.95%,由黄石市城市发展投资集团有限公司发行。
在中资美元债券市场,本周美元企业债单笔最大发行规模8000万美元,最高美元债发行票息4.3599%,均由中信银行伦敦分行发行。
二级速览:
本周中资美元债收益率多数上行。截至北京时间11月6日,Markit iBoxx中资美元债综合指数上行0.51%,报254.46;投资级美元债指数周度上涨0.48%,报 247.13;高收益美元债指数周度上行0.88%,报245.06。本周,地产美元债指数周度上行1.06%,报197.11;城投美元债指数周度下行0.12%,报158.71;金融美元债指数周度上行0.26%,报298.04。
基准利差:
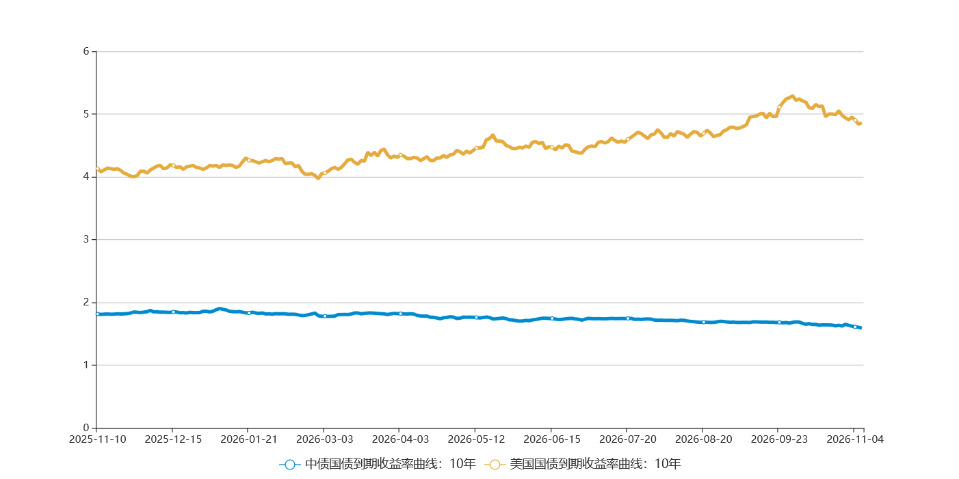
截至北京时间11月6日,中美10年期基准国债利差缩小至328.4bp,较前一周缩小2.1bp。
违约与展期:
宝龙实业:“HPR宝厦A”未能按期清偿,涉及本息0.55亿元
11月5日,上海宝龙实业发展(集团)公告,截至本公告披露日,公司新增一笔未能按期清偿资产支持证券(债券简称 HPR宝厦A) ,涉及本息0.55亿元。公司正持续与专项计划持有人展开沟通协商,认真配合计划管理人相关工作,制定合理的偿债计划和方案供持有人审议,计划召开持有人会议表决。
本周市场要闻
国内要闻:
1. 港交所扩大人民币债券抵押品适用范围
11月2日,港交所宣布,旗下香港期货结算有限公司及香港联合交易所期权结算所有限公司已开始接受合资格人民币定息资产作为非现金抵押品,以满足保证金要求。市场参与者可使用通过债券通持有的中国国债、政策性银行债券,以及财政部在境外发售的债券充当抵押品,无需出售资产或转换为现金。新规落地首日,共有7家机构提交债券抵押,总值超过人民币4亿元。
2. 银行间债券市场拟加大对先进制造业支持力度
中国银行间市场交易商协会11月4日发布《关于银行间债券市场支持先进制造业发展的通知》(中市协发〔2026〕177号),从明确支持对象、完善注册发行支持举措、加强注册发行管理等方面作出安排,引导金融资源加大对先进制造业的支持力度,拓宽先进制造业多元化融资渠道。
3. 近1600家产业债主体披露三季报:约8成企业盈利
据新华财经统计,截至11月4日,累计有1590家产业债发行主体披露2026年三季报,其中盈利主体占比76.7%。据三季报数据显示,截至11月4日,共计1219家发债主体盈利,371家亏损,合计营收为69.94万亿元,同比下降0.46%,合计净利润为2.19万亿元,同比增加3.3%。从净利润变动幅度来看,686家公司净利润同比增加,903家净利润同比下降。
海外要闻:
欧元区10月通胀率升至4.0%
欧盟统计局11月4日公布的初步数据显示,受能源价格持续大幅上涨影响,欧元区10月通胀率按年率计算为4.0%,较9月的3.8%上升0.2个百分点,显示欧元区通胀压力进一步加大。
数据显示,10月欧元区能源价格同比上涨20.8%,涨幅高于9月的18.9%,是推动整体通胀水平上升的重要因素;服务价格同比上涨3.3%,高于9月的3.2%;食品、酒类和烟草价格同比上涨1.6%,高于9月的1.3%;非能源工业产品价格同比上涨1.2%,高于9月的1.1%。剔除能源、食品、酒类和烟草价格后,10月欧元区核心通胀率为2.5%,与9月持平。
离岸债预警:
1. 华发股份:4亿元“23华发实业MTN004A”全额回售,11月24日行权
11月5日,珠海华发实业股份有限公司公告,“23华发实业MTN004A”本次回售金额4亿元,未回售金额0亿元,未回售部分债券票面利率为4.00%,行权日为2026年11月24日。
2.富力地产境外债重组计划获通过
11月5日,富力地产附属怡略有限公司(Easy Tactic Limited)宣布,其三笔美元高级票据的重组计划征求已全部通过。公告称,2027年票据的特别决议已于11月4日获必要多数持有人通过;2025年和2028年票据的特别决议已于10月20日获通过。三笔票据的资格条件均已满足,相关修订文件将在特别决议获批及资格条件满足后,在切实可行范围内尽快签立。
(文章来源:新华财经)




