【导读】思瑞浦参股合伙企业的全资子公司拟收购宁波奥拉86.9792%股份,对应宁波奥拉100%股权价值为42.52亿元
中国基金报记者卢鸰
在科创板IPO折戟、创业板借壳失败、思瑞浦首次收购闪电夭折之后,时钟芯片龙头宁波奥拉近日再次被思瑞浦收购,其对应的整体估值为42.52亿元,较宁波奥拉IPO前100亿元的投前估值大降约57.5%。
至此,在2025年12月首次收购宁波奥拉未果之后,思瑞浦此次以“提前收购近5%股权+参股合伙企业收购+现金支付”的组合方式,曲线“拿下”宁波奥拉。
现金收购:“自有资金+并购贷款”
思瑞浦11月6日晚公告称,近日公司收到参股合伙企业同信嘉远通知,同信嘉远全资子公司同和万盈已与宁波奥拉半导体股份有限公司(以下简称宁波奥拉)主要股东签署股份转让等相关协议,拟通过股份转让方式取得宁波奥拉86.9792%的股份,本次交易金额合计36.98亿元,交易资金来源于合伙企业的自有资金及向银行申请的并购贷款。目前,相关宁波奥拉股份的交割工作正在进行。
思瑞浦对同信嘉远的认缴出资额为5亿元,出资比例为38.5802%,公司与两家关联方总计持有同信嘉远65.5864%的出资比例。同时,在宁波奥拉设立的5名董事中,思瑞浦及其关联方共提名3名董事。此前,思瑞浦在2026年3月通过股份转让,获得宁波奥拉4.7452%股权。
思瑞浦称,本次为参股合伙企业层面的对外投资行为,公司对该合伙企业的投资会计核算计入长期股权投资,不纳入合并报表范围。
这意味着,思瑞浦用少量的自有资金锁定了其看中的战略资产,同时又把宁波奥拉的利润波动、商誉减值等风险隔离在上市公司合并报表之外。
从公告披露的情况来看,相对于此前的IPO和发行股份收购,此次宁波奥拉的第四次资本化尝试采取了现金支付方式。这种“提前收购近5%股权+参股合伙企业收购+现金支付”的组合方式,大概率不需要证券监管机构审核,因此成功率很高。
百亿芯片独角兽 5年估值大降57.5%
宁波奥拉是国内时钟芯片龙头,此次交易其100%股权价值确定为42.52亿元。
据思瑞浦此次公告披露,宁波奥拉芯片销售业务具备持续经营能力,按未来经营预测以永续经营折现估值,并参照可比公司验证;IP授权业务则只把已签署协议的未来收益折现,仍在推进中的潜在授权一概不计。
这是一个“做减法”的谨慎口径。此次公告披露,宁波奥拉2025年营收为6.05亿元(其中IP授权收入为4.03亿元),净利润为1.47亿元,则其42.52亿元估值对应约29倍PE。
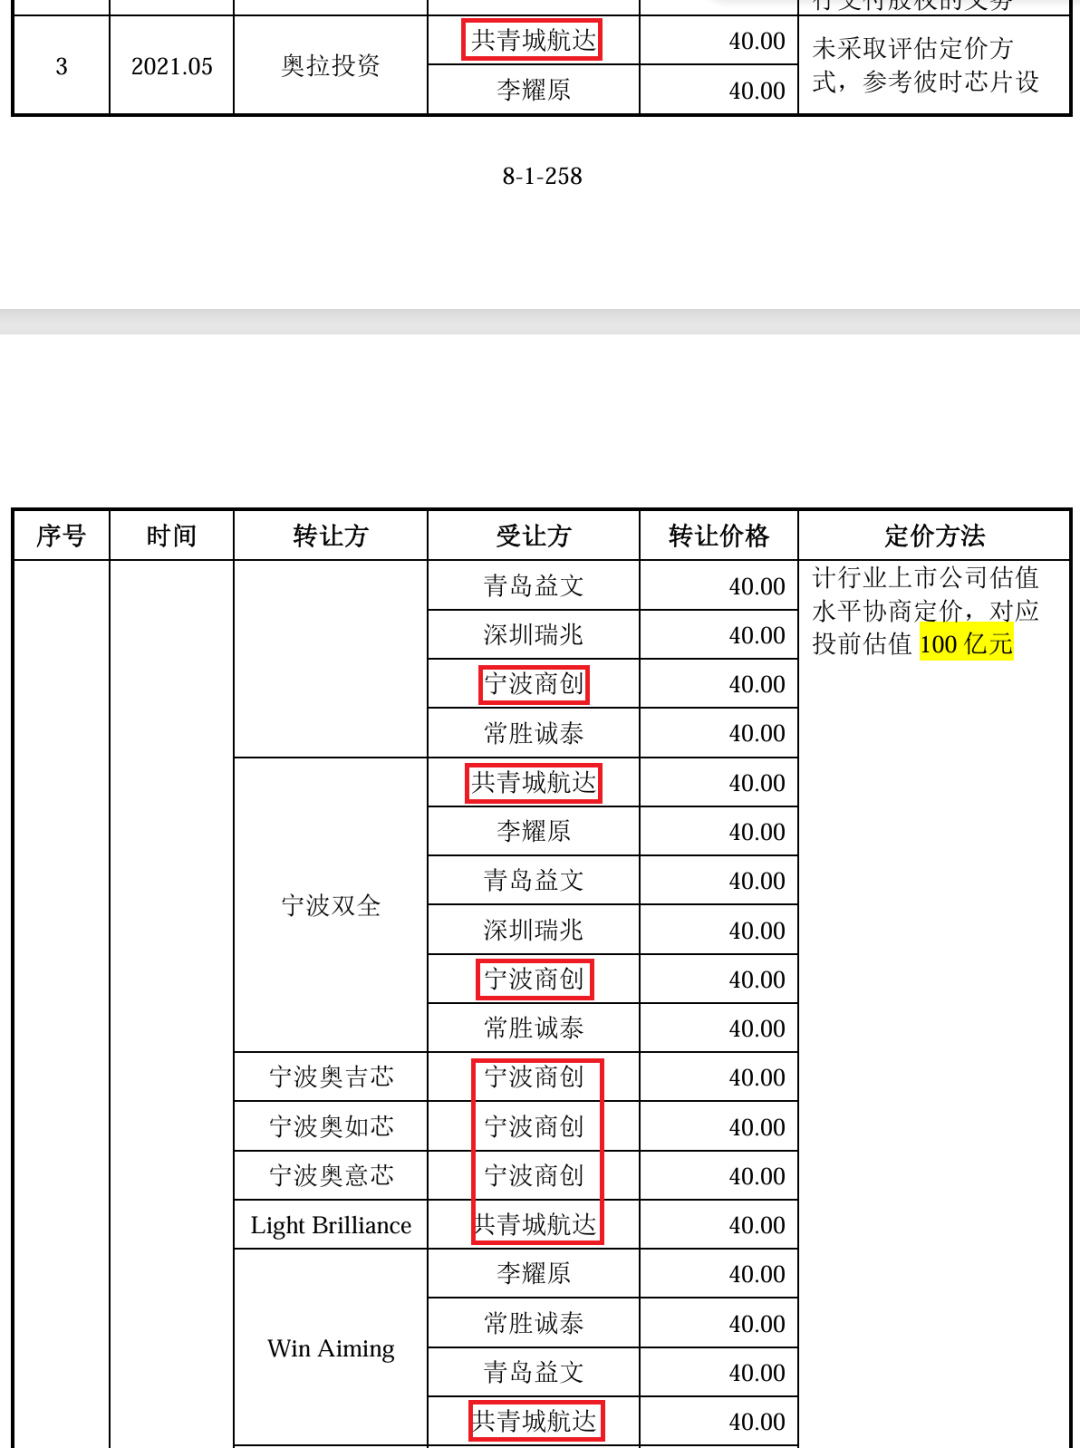
据上交所此前披露,宁波奥拉2021年IPO前的两次股权转让对应的投前估值为100亿元,PE约为67倍。显然,相对于2021年IPO前100亿元的投资估值,5年之后,宁波奥拉此次估值大降约57.5%。
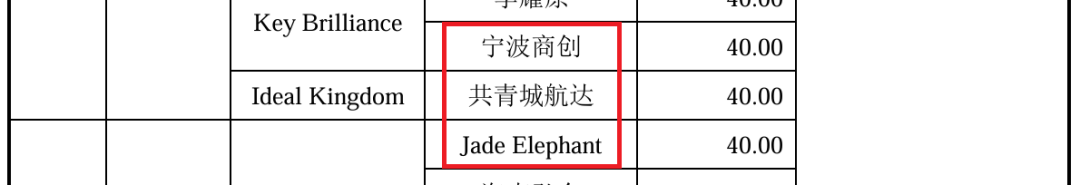
综合此前相关披露,在宁波奥拉2021年的两次估值为100亿元的股权转让中,受让方包括宁波商创、Jade Elephant、共青城航达,这三家受让方的实际控制人分别为宁波市国资委、新奥股份实控人王玉锁、中国航空工业集团。
据业内人士介绍,目前很多奔着上市去的公司都有(隐性的)对赌回购条款,其中大部分对赌不是基于业绩,而是基于IPO预期,这就导致投资价格虚高,估值也随之抬升。
业绩承诺+增持股票
不仅如此,此次收购还设置了在职员工持股平台(以下简称持股平台)业绩承诺且增持股票的条款。
宁波奥拉的持股平台以其税后对价9亿元,就公司的“IP授权业务”和“芯片销售业务”分别作出业绩承诺。
其中,持股平台承诺公司“IP授权业务”在2026年至2030年业绩承诺期内累计总收入合计不低于2.98亿美元;公司“芯片销售业务”实现的税前净利润在2027年至2029年分别不低于人民币5200万元、1.3亿元和2亿元。
此外,本次股份转让价款全部完成支付后12个月内,持股平台应当将上述全部业绩承诺相关对价通过适用法律允许的方式增持公司股票。
这也意味着,此次收购在“不并表”架构下关键的风险对冲与利益绑定设计,共同构成了一套将宁波奥拉核心团队的利益,从“卖公司套现”转变为“与思瑞浦股价长期共担”的机制。
半导体公司估值分层
但值得注意的是,上述对赌安排中没有宁波奥拉大股东的身影。
对此,前述业内人士对中国基金报记者表示,这或许与2025年芯原股份折价73.31%收购逐点半导体时的相关安排类似,可能宁波奥拉大股东已将其持有的股份赔光了。当时,逐点的母公司Pixelworks让渡了部分股份,给予外部股东更高的退出比例,即Pixelworks持股比例从78.14%调整至49.49%,而外部股东的整体持股比例从21.86%提高到50.51%。
和此次思瑞浦收购宁波奥拉类似,2025年A股半导体上市公司芯原股份收购逐点半导体、概伦电子收购锐成芯微时的估值都大幅下降。锐成芯微在拟科创板IPO前的最后一次融资时的投后估值为48.78亿元,概伦电子的收购价格为19亿元,大降61.05%。目前,这两起收购都已在2026年完成。
据集微咨询统计,2021年至2025年,A股新增半导体上市公司分别为19家、39家、28家、5家、10家;同时,据其不完全统计,截至2026年6月底,沪深北有62家半导体拟IPO企业在排队候审。
这或许意味着,估值“对标IPO”只属于极少数战略标的,算力链、高端存储链的半导体公司可以享受盈利与估值双击,但同质化的芯片设计公司则进入利润锚时代,“对标并购”才是大多数非上市芯片公司的现实路径。
(文章来源:中国基金报)




