5日晚,又有一批A股公司宣布回购、增持计划。
近期,科技股震荡加剧,上市公司护盘动作密集,回购、增持、分红轮番上阵。中新经纬梳理发现,这一轮护盘的主力,正是半导体、光模块等细分领域的硬科技公司。
硬科技真金白银出手
科技股深度调整之下,越来越多上市公司选择用真金白银表态。回购成为常见方式之一。
具体到科技公司,“算力链”龙头出手最为密集。10月30日,国产存储龙头长鑫科技对外披露回购方案:公司拟使用自有或自筹资金,以集中竞价方式回购股份,回购价格上限为72.69元/股,回购股份不低于50%用于注销并减少注册资本,其余用于股权激励或员工持股计划。
11月4日,朱一明进一步提议将回购金额上调至25亿元至50亿元。当日,长鑫科技收盘报44.09元/股,涨幅13.63%。
11月5日晚,中微公司、联讯仪器、中仑新材、强瑞技术、宏和科技等公司陆续宣布回购计划。其中,中微公司公告称,公司拟以集中竞价交易方式回购股份,回购金额不低于4亿元、不超过5亿元,回购价格不超过433.04元/股;联讯仪器公告,控股股东、实际控制人、董事长胡海洋提议公司以自有资金或自筹资金以集中竞价交易方式回购公司已发行的部分股份,回购股份的资金总额不低于1亿元,不高于1.5亿元。
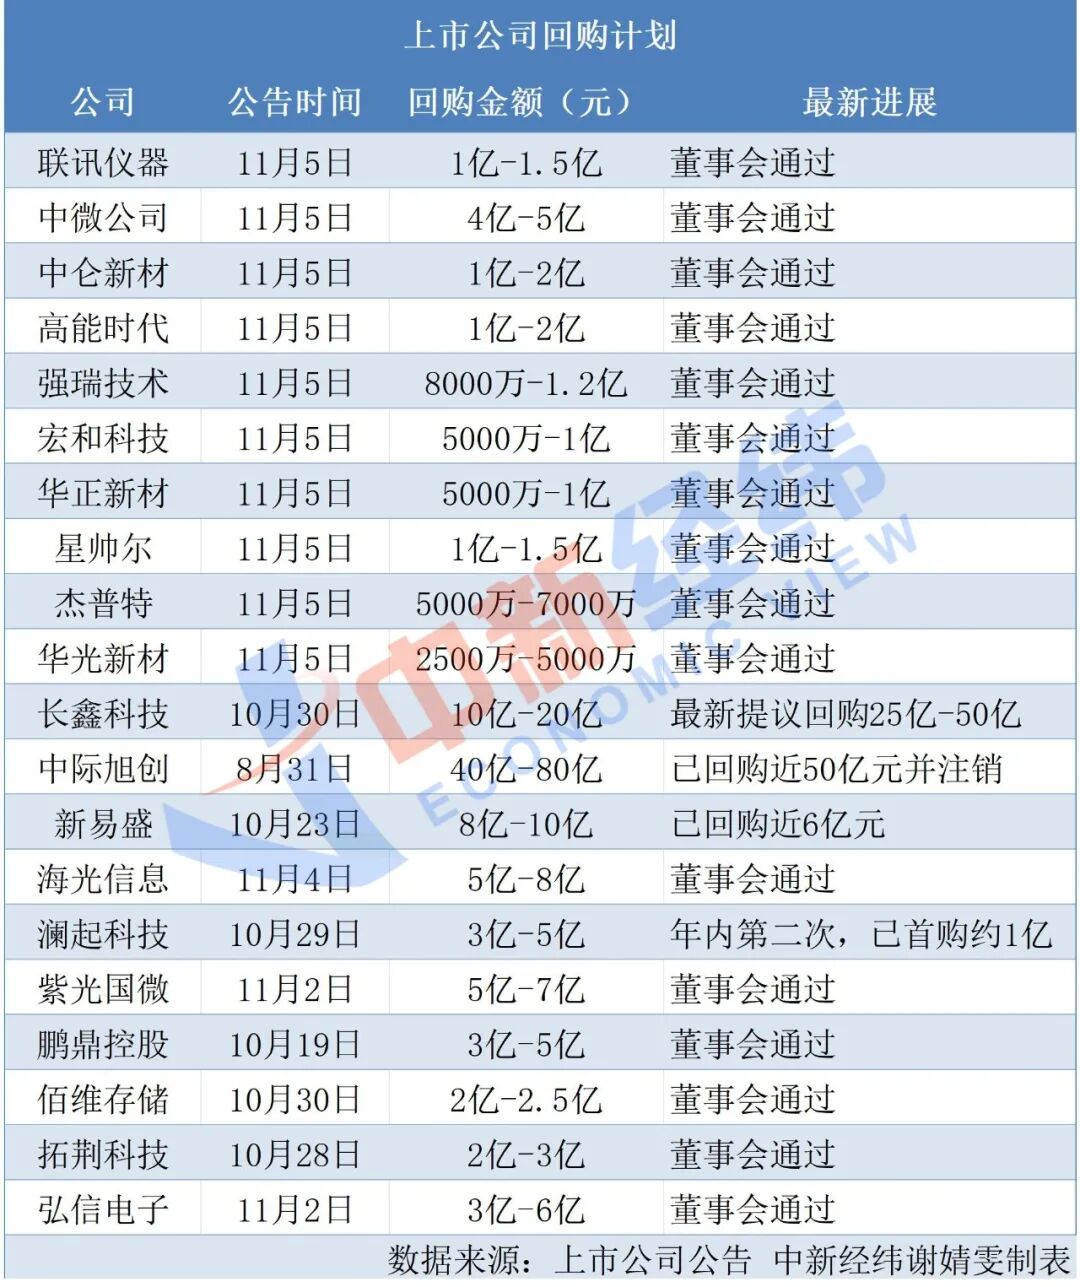
在此之前,中际旭创公告拟回购40亿元至80亿元。10月30日中际旭创公告称,9月1日-23日已累计回购近50亿元并已实施完成,董事会拟将回购股份用途变更全部注销;新易盛公告拟回购8亿元至10亿元;海光信息拟回购5亿元至8亿元;澜起科技年内推出第二次回购,规模3亿元至5亿元,10月30日已首次回购约1亿元;紫光国微刚通过5亿元至7亿元的回购方案;鹏鼎控股、佰维存储、拓荆科技、弘信电子也纷纷推出回购计划。
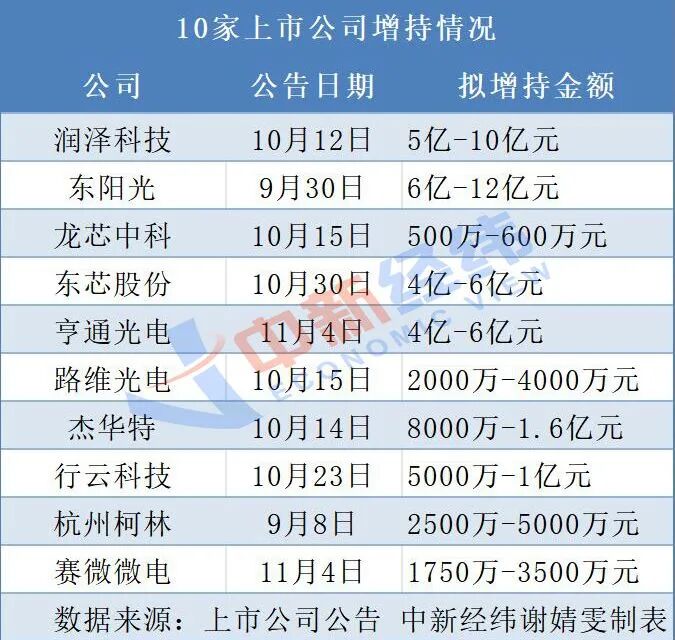
增持方面,11月4日,亨通光电公告控股股东拟增持4亿元至6亿元。此前,算力基础设施服务商润泽科技控股股东公告拟增持5亿元至10亿元;东阳光控股股东及一致行动人拟增持6亿元至12亿元。龙芯中科、东芯股份、路维光电等也推出了增持计划。
从分红来看,Wind数据显示,截至11月5日,2026年中期有分红记录的公司共902家,累计金额约7545.70亿元。
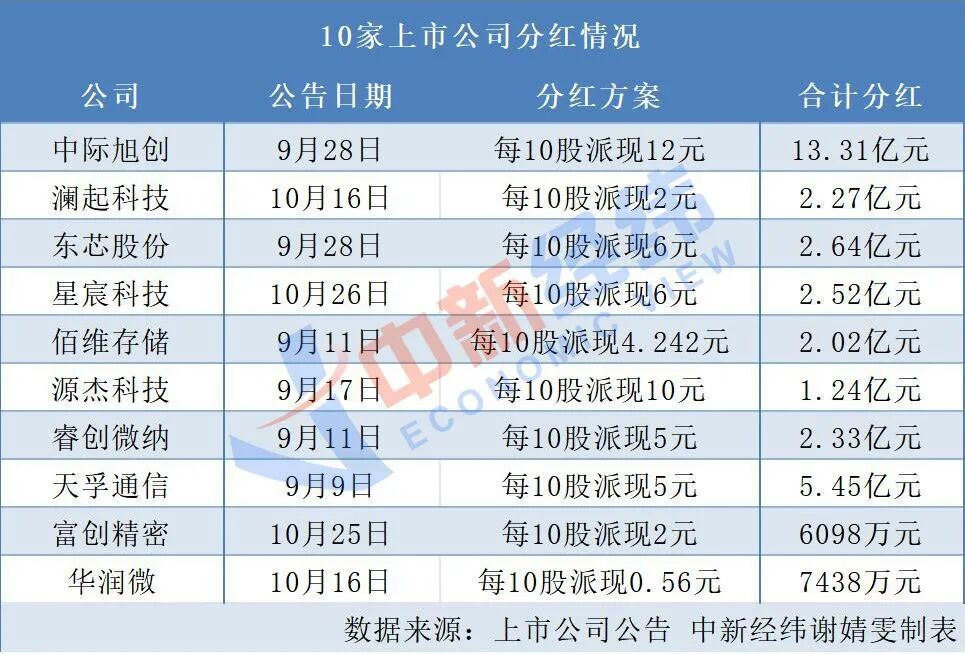
据中新经纬梳理,一批硬科技公司也加入了中期“分红大军”。中际旭创拟向全体股东每10股派发现金红利12元,合计派发现金红利13.31亿元;天孚通信向全体股东按每10股派发现金红利5元,拟合计派发现金红利为5.45亿元。澜起科技、东芯股份、星宸科技、佰维存储、睿创微纳中期分红均超2亿元。
沪深两市年内回购注销超千亿
11月2日,证监会发布多项稳市场、稳预期政策,其中提到近期拟对“护盘式回购”作出调整优化:新增股价“破发”作为可开展情形,规定护盘式回购不适用“公司股票上市已满六个月”的限制,并取消开盘和收盘集合竞价阶段不得申报的限制等。
同日,证监会有关部门负责人就近期稳市场稳预期相关工作答记者问时表示,今年前10个月,沪深两市645家上市公司披露700单、2377亿元股份回购计划,其中回购注销金额1150亿元,占比近50%,747家公司实际实施回购1345亿元,回购计划金额、实际回购金额及回购注销金额占比均创历史新高。
北京大学光华管理学院院长、北京大学博雅特聘教授田轩对中新经纬表示,相较于2024年以来的几轮回购热潮,本轮回购的结构性特征更为鲜明:其一,用途分化,本次科创板企业的方案中超过八成优先用于股权激励与员工持股计划,以绑定核心研发人员,少数标的明确将全部回购股份用于注销;其二,行业集中度提升,回购标的集中于高研发强度的硬科技赛道,如半导体设备、电子材料等,且以科创板企业为主;其三,披露节奏集中,多家公司集中于10月中旬披露董事长、实际控制人的回购提议,形成板块层面的共振。
中央财经大学教授李国平则注意到,本轮回购最主要的区别是股份注销比例较高。例如,中际旭创注销了全部回购股份。而2024年回购潮中的回购股份,最后绝大部分以股权激励的方式重新流入了市场。
回购、增持、分红作用几何?
“在市场非理性调整阶段,回购、增持与分红能够向市场传递积极信号,帮助修复投资者信心。”田轩表示。
南开大学金融学教授田利辉向中新经纬表示,回购能够直接减少市场流通供给,增厚每股收益;增持体现了大股东与高管对公司长期价值的信心;分红则为投资者提供相对稳定的现金流回报。三者共同构成了“资金托底—信心修复—股东回报”的链条,在市场下行期能够缓释恐慌情绪、改善流动性。
不过,田利辉也指出,这些举措主要作用于估值和预期层面,不能替代企业盈利增长这一根本因素。若公司基本面走弱,回购只能起到缓冲作用,难以改变股价的长期运行方向。
李国平对中新经纬表示,理论上,企业回购并注销股份意味着其相信公司目前股价被低估,并通过这一举措向市场传递该信息,帮助投资者更好地评估公司股票价值。
此外,田轩提到,从回购用途具体来看,若为注销式回购,公司总股本收缩将提升每股收益与每股净资产,降低市盈率,增强股票对长线资金的吸引力;以实施股权激励为目的的回购,则有助于优化公司治理结构。
“注销式回购含金量最高,股权激励次之,护盘后再出售最弱。”田利辉指出,投资者还需关注回购的执行进度:公告后3个月内应出现首次回购,6个月内回购规模应过半,以检验公司回购承诺的落实情况。此外,回购价格上限是否显著高于当前股价、资金来源与股东行为也值得关注。以自有资金实施回购且大股东未同步减持的方案更可信。
文:谢婧雯
(文章来源:中新经纬)




