2026年下半年,存款市场竞争再度升温。近期,多家外资银行在提升外币存款利率之后,又加入到人民币揽储行列,集中推出人民币大额存单与结构性存款,多款产品利率高于中资银行。
业内专家分析,尽管这类产品年化收益更有吸引力,但收益规则、流动性约束与附加条款,才是投资者必须看清的核心要点。
▎大额存单密集上新
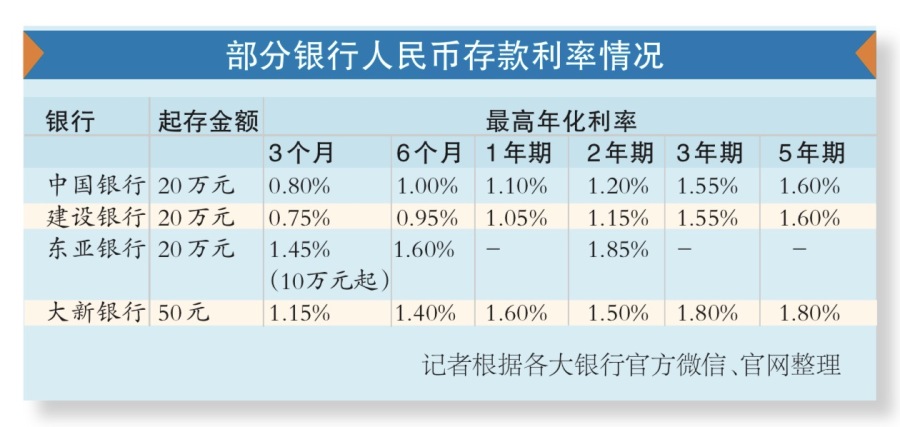
近期,多家外资银行加入人民币存款揽储大战。渣打银行官网显示,目前在售16款人民币大额存单,期限覆盖1个月至1年,年化利率区间为1.00%—1.20%;门槛差异直接影响收益,50万元起存产品,利率较20万元起存高出0.05至0.1个百分点。东亚银行11月1日新上架三款人民币定期存款:10万元起存的3个月产品,年利率1.45%;20万元起存产品中,6个月期年利率1.6%,2年期年利率高达1.85%。
不只大额存单,外资银行普通定期存款也同样“加价”。大新银行11月1日推出6款人民币存款,起购门槛仅50元;3年期、5年期产品年利率达到1.80%,3个月至2年期利率维持在1.15%—1.5%,收益水平不输多数银行的大额存单。
与此同时,各大国有银行也在争夺人民币存款。今年7月以来,国有大行陆续重启大额存单发行,随着近日邮储银行产品落地,六大国有银行完成人民币大额存单集体回归。从年利率来看,国有大行的大额存单利率普遍比外资银行略低一些,5年期的年利率普遍在1.60%,3年期的年利率在1.50%—1.55%区间。
不过,从存款期限来看,国有大行的产品选择更多,从1年期、2年期、3年期和5年期都有;外资银行的存期则呈现两端分化,多为3年期以下的产品,5年期产品较少。
融360数字科技研究院高级分析师艾亚文分析称,外资银行存款采取的是短端拉新、长端锁钱的双轨策略,长端走高息目的是锁定长期稳定的存量资金、补充中长期负债,缓解负债久期错配压力,这类产品发行规模有限、带客群限制;短端做拉新,这类产品限定“新资金”、新开户客户,本质是打造新增零售资金的入口。
▎外资银行结构性存款挂钩标的更广
如果说大额存单比拼的是固定利率这一硬指标,那么外资银行在结构性存款上走出了差异化路线。
外资行产品打通了海外资产,挂钩标的更多元,收益区间也大幅拓宽。恒生银行一款非保本型结构性存款,挂钩英伟达、美光两只海外个股,潜在年化收益率最高约8%。东亚银行一款产品挂钩南方东英恒生科技指数ETF,收益区间在0.10%—16%;另有产品锚定可口可乐、沃尔玛、百胜餐饮等美股标的,潜在年化收益介于0—5.88%。
中资银行方面,结构性存款挂钩标的大多集中在黄金、外汇等常规品类。以中国银行产品为例,在售10款结构性存款,绝大多数锚定欧元兑美元、英镑兑美元、国际黄金等标的,预期年化收益仅0.05%—2%。
▎加价揽储
为跨境业务储备人民币资金
国泰海通证券研报显示,今年三季度以来随着股市走弱,居民资金入市意愿放缓,非银存款在去年高基数下增幅明显收窄,“存款搬家”现象阶段性放缓。与之相对应的是,居民/企业资金重新向银行定期存款沉淀。个人、单位定期存款分别同比多增1.7万亿元、1.3万亿元,且已连续四个月实现同比多增,一改上半年同比明显少增的态势,呈现出显著的避险回流特征。业内人士认为,银行大额存单回归、加码,正是为了更好地承接这部分回流资金。
对外资银行而言,揽储压力只是表层,人民币负债的战略性需求才是核心。在艾亚文看来,“外资银行加价揽储,核心是为跨境业务储备人民币资金,同时补齐零售业务短板、稳固客户。”
具体来看,下半年存款市场竞争加剧,叠加存款集中到期、年末考核压力,其他银行跟进揽储,防止高净值客户流失。外资行跟进揽储,直接增加人民币存款,为跨境支付结算、贸易融资、财富管理等这些业务提供稳定的资金支持。部分外资行的高息大额存单“更像阶段性战术动作,而非长期趋势”。
▎投资指南:
别只盯着高利率流动性条款最容易踩坑
对于普通投资者来说,定期存款和结构性存款如何选择?艾亚文提醒,普通定期存款存入即锁定利息,到期收益固定,适合偏保守型投资者;结构性存款收益跟随汇率、股指、大宗商品价格波动,更适合只求一定收益、风险偏好适中的人群。上限收益需挂钩标的满足触发条件才能兑现,非保本型产品还存在本金亏损风险。
面对悬殊的利率差距,业内人士提醒,投资者不能只看表面收益,务必逐条细读产品条款,其中最突出的差异在于流动性。记者查阅大额存单产品条款发现,多数中资行大额存单支持转让,资金灵活性更高。不少外资银行大额存单不支持转让,一旦临时用钱提前支取,只能按活期利率计息。这意味着,外资行的大额存单即便利率更高,一旦中途提前支取,实际到手收益会大幅缩水。对此,艾亚文给出实操建议:把资金拆分成多笔、错开存期与到期时间,避免因临时用钱被迫提前支取,最大限度减少利息损失。
(文章来源:广州日报)




