界面新闻记者 | 邹文榕
“正式版之于信托业,无异于828地产新政之于地产行业。”谈及近期落地的《资产管理信托管理办法》(下称:《办法》)的影响,华北一位在此前长年负责非标信托业务的人士向界面新闻记者反馈。
“目前公司内部正在集中研讨新规,预判相关业务或将受到一定影响。”多家信托机构亦向界面新闻记者反馈。
10月30日晚,国家金融监督管理总局发布《资产管理信托管理办法》,《办法》自2027年1月1日起施行,《信托公司集合资金信托计划管理办法》、《中国银监会关于进一步规范银信合作有关事项的通知》等15份文件同时废止。
作为资管新规统一规制体系下的信托配套规则,《办法》对信托资产管理业务的管控全面升级。业内人士指出,银信合作业务不少长期通行的合作模式或面临重构。
“相比于一年前披露的征求意见稿,正式发布的《资产管理信托管理办法》框架、核心约束并未发生方向性调整,没有出现市场此前期待的重大松绑。但落到实操层面,信托此前承接的相当大一部分银信合作业务难度都将升级,非标、标品两条线均受波及。”用益信托研究院研究员喻智向界面新闻记者反馈。
界面新闻对比《办法》征求意见稿与正式版发现,监管在《办法》第二章、第三章新增多项规则。第九条、第四十六条、第四十八条形成非标业务核心约束,银行理财等机构借道信托投非标的路径显著受限;第六十一条划定的开放周期下限,在冲击信托短开产品的同时,进一步抬升银信合作实操门槛。
其中备受业内关注的第九条设置三档集中度限制:单一投资者持有同一信托产品份额不超50%;单一机构及其关联企业合计不超80%;同一管理人旗下全部资管产品,投资含非标债权的同一只信托产品,合计占比不高于50%。
第四十八条则规范组合投资集中度:单只信托投向同一资产不超过净资产25%,同一主体及其关联方的非标资产合并认定为同一资产。若信托投向底层含非标债权的私募资管产品,需穿透核算非标占比;同时,单只信托投向同一资管产品的规模,同样不得超过净资产25%。
2022年资管新规实施以来,随着净值化的推进,理财子明显加大委外投资力度。
中邮证券研报披露,从理财前十大持仓来看,信托持仓逐年快速攀升。2022年末理财前十大持仓中,信托仅有7356亿元,占比仅为25%。截至2025年三季度末,前十大持仓中信托规模已经大幅升至2.65万亿元,占比也首次超过70%,达到72.31%,是理财委外最主要的合作机构之一。
从理财前十大持仓中信托类型看,2023年开始集合资金信托占比已近80%,2025年三季度末进一步上升至约90%。
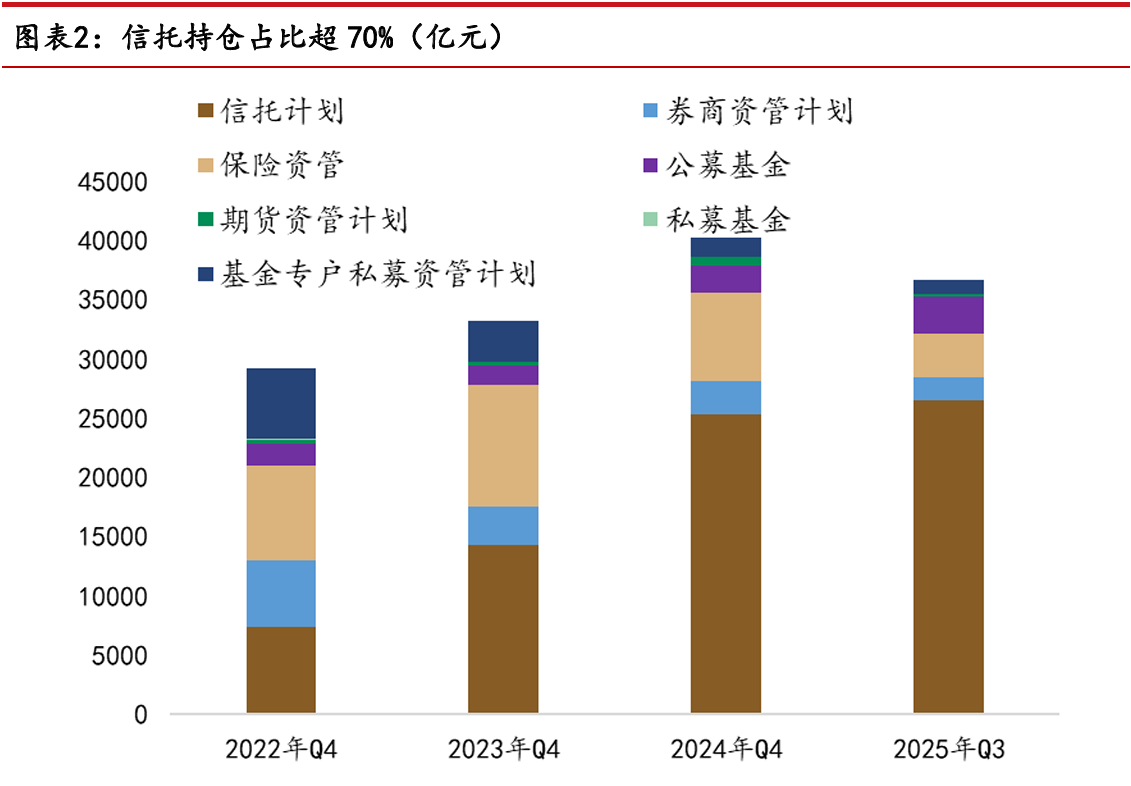
银行理财委外投资前十大持仓图源:中邮证券研究所
与之对应的是,非标业务长期以来也都是信托公司的核心利润支柱。
前述前非标业务负责人告诉界面新闻,在信托公司各类业务里,收益能力最强的是主动管理非标业务,也即给企业发放贷款,或者说是传统的融资类信托业务;其次为主动管理标品业务、资产服务信托;再之后才是给银行理财子做的非标或者标品通道业务,不过这类业务在名义上也被归入主动管理范畴。
“即便是做通道,非标业务的收费通常能达到千一左右,相较之下,标品收费在同质化竞争内卷之下,已低至万一。”该人士透露。
界面新闻从业内获悉,近年来,理财机构多通过不同理财产品投资同一集合信托产品已成主流模式。
例如,在非标投资上,不同理财公司对投资的风控尺度、投资要求、放款时间很难一致;标债投资上,不同理财公司对区域、久期、级别、主体的要求也不尽相同,因此,不同理财机构投资同一信托产品的情况较少。
特别是在非标投资领域,据中邮固收分析,资管新规落地后,理财投资非标的合规程度已有明显提升,但非标相对标品存在的可观利差,仍是理财增厚收益的重要抓手。
本次《办法》落地之后,将直接打破信托为单家银行理财定制非标产品的传统模式,理财借道布局非标的难度显著抬升。
“《办法》施行之后,信托对接银行理财子的非标项目大多需要拼盘操作:同一家理财子旗下所有理财产品合计投该非标信托,最多只能占到50%,很难再做过去那种理财子独家定制的信托SPV,对近年非标业务高度依赖机构客户的信托公司冲击很大。”前述受访非标业务负责人还向界面新闻记者谈到。
“此前部分信托公司或受监管评级等展业约束,面向自然人的非标业务受限,转而将重心放在机构业务上,为理财子、保险资管对接非标资产搭建SPV载体,这类非标通道业务,收益水平远高于标品通道。”
“《办法》从资金端、资产端两端对投向非标的信托产品设置严格约束,留给市场套利的空间已经很小。”华北一家信托公司研究员向界面新闻分析。
“除此之外,第十一条还规定,自然人若购买标品固收的门槛仅为30万元,但若涉及非标资产,投资门槛将提升至100万元;第五十条还规定,凡有自然人参与的产品,投向非标债权的资金加总后,不能超过公司管理的信托净资产总额的50%等,自然人参与非标投资的门槛被显著抬升。”
可以预料的是,《办法》落地后,信托非标业务的展业空间将被大幅压缩。
从征求意见稿到监管持续加码非标治理的一贯趋势来看,业内对此已有充分预判。与之形成反差的是,《办法》对部分标品信托新增的约束超出不少机构预期,一批市场热门信托机构或将迎来较大整改压力。
《办法》第六十一条最新提出,封闭式信托产品期限不得低于九十天。开放式信托产品的开放周期不得低于七天。
“这也意味着未来标品信托将不能再做日开型产品,像我司的现金管理类产品也将面临整改。”有信托公司标品业务负责人向记者透露。
界面新闻此前报道,现金管理类产品虽无标准定义,但实践中,一般是指期限较短(例如支持每日开放或短期开放等)的信托产品。底层资产主要投向高流动性、低风险的票息类资产,例如高等级债券、票据资产、货币基金等。
包括上海信托(现金丰利)、华宝信托(现金增利)、中信信托(信惠天添利)、中诚信托(朝朝赢、诚稳现金宝)、兴业信托(元丰现金管理)为代表;中粮信托、北京信托、云南信托、中航信托、交银国信、外贸信托等都曾布局此类流动性管理产品,且不少头部券商因布局时间早,已在业内形成一定规模优势。
但另一方面,现金管理类信托在T+0或T+1的赎回模式下,若信托公司疏于对产品资产久期和信用结构的管理,一旦现金管理类产品负债端受市场波动或情绪因素而出现大规模的周转赎回,可能导致整个信托公司的流动性储备面临较大压力,进一步引发连锁式的挤兑风险,并扩大信托公司和投资者的损失。
“之前全市场里面,只有信托的这类流动性产品,持仓久期可以拉更长,估值偏离度更高,相对而言收益也更高。”北京一家信托中后台人员向界面新闻记者反馈,“《办法》之后,如果都改成周开、月开,和银行的现金管理理财比,信托就没有优势了。预计高净值客户的资金也将回流至银行理财方向。”
喻智向界面新闻记者表示,“此外,很多信托公司自己原本就有周开的产品,T+0、T+1这类现金管理类产品改成七天开放的话,相当于和自家产品竞争。”
值得一提的是,过往不少理财子会通过配置T+0或T+1短开标债信托来进行增厚收益、平滑估值或者进行流动性管理,有受访人士直言,信托大量标债业务只是“名义主动管理”,投资决策权掌握在理财子手中,本质仍是通道模式。“我们公司实打实自主管理的标债盘,规模还没破百亿。”
这也意味着,现金管理类信托不仅直接冲击信托公司部分标债产品,银行理财此前借助短开型标品信托配置债券的路径难度也将抬升。
金融监管研究院院长孙海波近期分析,受《办法》要求开放周期不得低于七天影响,大量理财通过信托做已知价估值技术上很难,也导致现金类产品投资日开或T+1开放信托获得流动性便利不可行。
据中邮固收分析,理财委托信托投资债券部分,或更多是通过信用下沉和拉长久期方式提升收益率,若出现大规模赎回,或对相关债券造成一定冲击。另一方面,信托产品提供的平滑净值服务减少后,理财也或需配置更多现金类以及高等级信用债来平衡平稳净值和收益需求。
“目前来看,相关银信合作业务虽仍可落地,但对信托公司以及银行理财等资金方来说,都要承担不低的调整成本。”喻智指出,过去信托投资范围相对宽泛,部分银行资金借道信托开展投资、投放资金,是典型的通道模式。
《办法》实施后,监管更强调信托的主动管理责任,业务并非叫停,但在多重约束之下,操作需要更为精细化,防范市场波动引发净值突破阈值,这也考验信托机构自主搭建标品组合、独立研究、自主交易、自行风控的能力。
“另外,银信合作不只是资金投资层面的合作。虽然资产管理信托是现在的主流,但新规出来之后,信托还可以用资产服务信托,比如财富管理服务信托、信贷ABS这类业务,去拓展银信合作新空间。”喻智谈到。
(文章来源:界面新闻)




