A股主要指数今日集体收涨,截止收盘,沪指涨0.10%,深证成指涨1.19%,创业板指涨0.87%,科创50指数涨1.68%。沪深京三市成交额超过2.1万亿,较昨日放量近千亿。行业板块多数收涨,光伏设备、贵金属、广告营销、能源金属、影视院线、互联网电商、装修装饰、电池板块涨幅居前,煤炭板块逆市走弱。个股方面,上涨股票数量超过4800只,逾80只股票涨停。
据媒体报道,中国微短剧出海热度持续攀升,迎来全球化发展的高光时刻。近期,海外行业圈内正发生一个极具标志性的变化:汉语拼音“duanju”已成为一个专属英文单词,专门用以代指微短剧。目前,“duanju”一词已被海外百科网站收录,纵观近两年(2024年11月-至今)数据,该词条浏览量呈急剧增长之态势。除此之外,在搜索引擎中输入“duanju”进行搜索,同样会弹出大量相关结果。
2025年全球微短剧市场规模接近180亿美元,中国市场规模突破140亿美元,占全球77.78%,中国企业贡献国际市场的约90%。枫叶互动ReelShort等先行者带动出海热潮,收入前50的海外短剧应用中41个由中国企业开发。AI工具正深度渗透创作全流程,显著降低成本、提升产能,推动行业从粗放扩容转向精细化运营,市场规模有望延续高速扩容。
此外国内方面短剧“精品化”也在提速。近日,红果、抖音两天内先后发布公告,集中治理低质量微短剧,目前已下架2万余部。政策也在督促着短剧向精品化发展。今年9月1日起,《微短剧发展管理办法》正式施行,覆盖分类备案、AI内容标识和算法治理。与此同时,“微短剧统一标识”同步实施,“苔花标”正式启用,官方明确:“融像”“融声”都必须取得权利人授权。
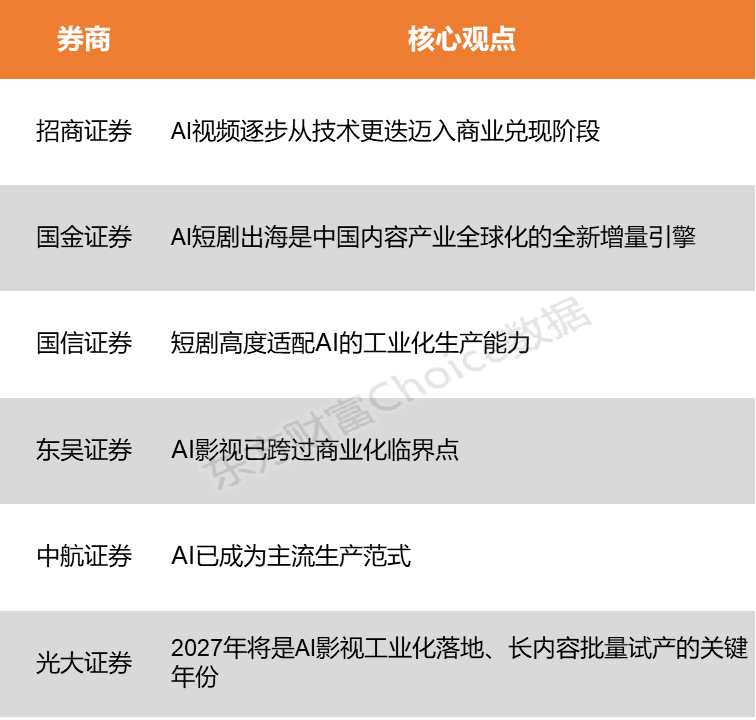
招商证券指出,随着国产大模型多模态生成与镜头控制能力持续提升,AI视频逐步从技术更迭迈入商业兑现阶段。后续行业竞争将由产能扩充逐步转向精品内容、分发效率和商业转化效率提升。国金证券研报表示,当前AI短剧出海仍处渗透率低位,远期市场空间有望持续扩容。整体而言,AI短剧出海是中国内容产业全球化的全新增量引擎。
招商证券:AI视频逐步从技术更迭迈入商业兑现阶段
随着国产大模型多模态生成与镜头控制能力持续提升,AI视频逐步从技术更迭迈入商业兑现阶段。AI短剧、AI漫剧率先承接用户需求,创造规模化收入,而随着精品AI中长剧与AI电影产品进一步上线落地,AI影视内容逐步迈入大屏变现场景,有望创造更丰富的商业化变现模式,后续行业竞争将由产能扩充逐步转向精品内容、分发效率和商业转化效率提升。
国金证券:AI短剧出海是中国内容产业全球化的全新增量引擎
当前AI短剧出海仍处渗透率低位,远期市场空间有望持续扩容。展望未来,随着AI画质、人物表现力、剧情连贯性持续升级,AI短剧将逐步实现从低端漫剧向高质量仿真人短剧、高质量AI短剧迭代,用户时长、广告ARPU、付费转化有望持续抬升。整体而言,AI短剧出海是中国内容产业全球化的全新增量引擎。
国信证券:短剧高度适配AI的工业化生产能力
相比网文与长视频,短剧作为一种低观看成本消费品,受众对产品质量容忍度高,但时效性、感官刺激要求强,高度适配AI的工业化生产能力。当前,AI已深度渗透角色建立、剧本创作、画面生成、配音和后期剪辑等环节,单部剧成本可降至3万元至8万元。建议关注拥有流量入口和分发能力的平台,以及具备优质IP、成熟AI工作流和稳定爆款率的制作公司。
东吴证券:AI影视已跨过商业化临界点
AI影视已跨过商业化临界点,是当前大模型C端最快规模化的应用形态。DataEye研究院预计,2026年国内AI剧、漫剧市场规模约400亿元,用户规模超过6亿人;商业化呈现“短剧先兑现、中长剧提价值、电影看弹性”的递进路径。
中航证券:AI已成为主流生产范式
AI已成为主流生产范式,综合产业所处阶段及估值位置,推荐布局优先级为内容与IP、平台渠道、AI工具及出海;建议关注拥有可复用IP和AI生产能力的内容方、具备边审边播能力的长视频平台,以及视频模型、AI生产平台、海外短剧分发渠道。
光大证券:2027年将是AI影视工业化落地、长内容批量试产的关键年份
从当前市场规模来看,AI影视呈现“短剧先行、长内容爆发初显端倪”的结构性特征。站在当前节点向前看,2027年将是AI影视工业化落地、长内容批量试产的关键年份,市场规模扩容主要来自AI长剧、AI院线电影两大新增赛道,技术迭代为核心变量。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)
(文章来源:东方财富研究中心)




