10月27日,华贵人寿保险股份有限公司(下称“华贵人寿”)第四大股东华康保险代理有限公司(下称“华康代理”)持有的1.5亿股股权被广州市公安局经侦支队继续冻结,冻结期限至2027年5月。
这是该笔股权2026年5月首次被冻结后的到期续冻,背后指向华康系深陷“理财产品”兑付危机的余波。股东风险出清未了之际,这家“酱香险企”正面临管理层变动、前三季度由盈转亏、保费规模下滑等多重考验。
从“理财风波”到“经侦续冻”
企查查信息显示,华康代理持有的华贵人寿1.5亿股股权于2026年5月首次被冻结,10月27日,广州市公安局经侦支队对其进行到期续冻,期限延至2027年5月。
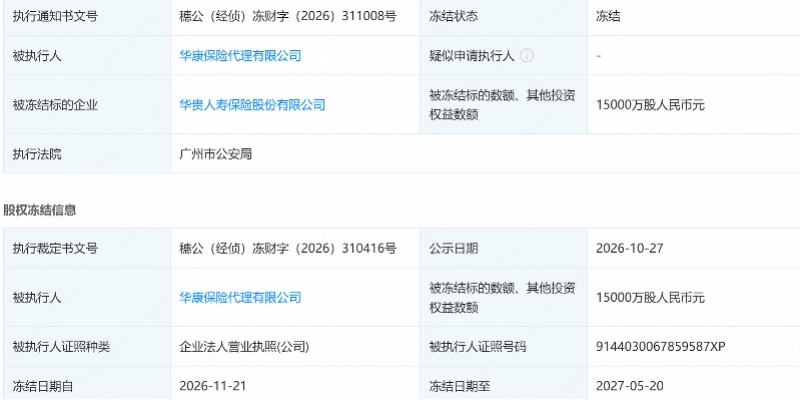
公开资料显示,作为华贵人寿的发起股东之一,2016年筹建之初,华康代理持股比例达15%,位居第二,仅次于华贵保险第一大股贵州茅台集团(持股比例20%)。华康金融控股集团董事长汪振武曾出任华贵人寿首任董事长,掌舵近7年,直至2023年底才卸任。
据此前媒体报道,华康代理业务员以高息诱惑中老年客户购买“理财产品”,自2022年起出现大面积兑付困难。该“理财产品”的受托管理人为华康汇通资管,由华康代理业务员负责推销。股权穿透背后,华康代理、华康汇通资管都是华康集团重要子公司,实际控制人均为汪振武。对此,华康汇通资管回应称,“理财产品投的是地产项目,需要等项目回款才能有资金兑付,项目暂时没有回款。”上述“理财产品”投资的多个地产项目处于停工状态,多家房地产公司被法院列入失信被执行人名单。
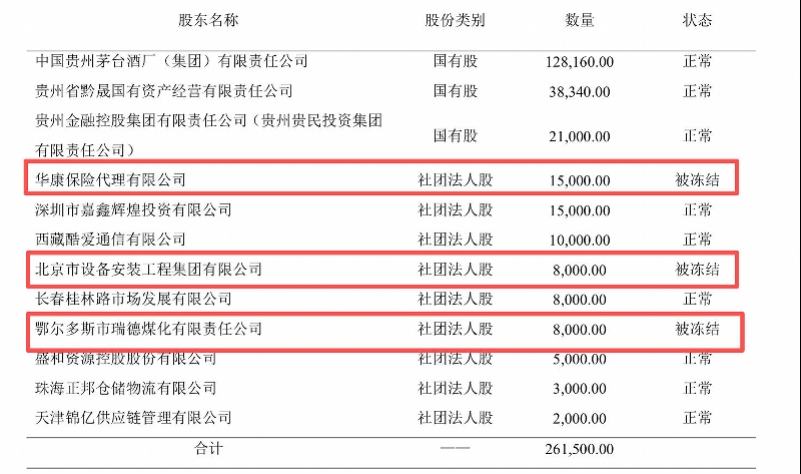
值得注意的是,股权冻结并非华康代理一家。2026年三季度偿付能力报告显示,华贵人寿另有北京设备安装工程集团(0.8亿股)、鄂尔多斯市瑞德煤化(0.8亿股)两家股东的股权被冻结,三者合计冻结持股3.1亿股。
截至2026年9月末,茅台集团持股49.01%为控股股东,实际控制人为贵州省国资委,国有股东合计持股超七成,华贵人寿股权结构总体稳定,但中小股东层面的司法风险出清,显然尚需时日。
保费规模收缩,前三季度业绩转亏
官网显示,华贵人寿成立于2017年2月,是贵州省第一家本土保险法人机构,主要股东有中国贵州茅台酒厂(集团)有限责任公司、贵州省黔晟国有资产经营有限责任公司、贵州金融控股集团有限责任公司(贵州贵民投资集团有限责任公司)等。
业绩层面,2026年前三季度,华贵人寿实现保险业务收入16.91亿元,去年同期为45.23亿元,同比下滑约63%;净利润亏损721.31万元,其中第三季度单季亏损2146.92万元,去年同期净利润为1.83亿元,由盈转亏。
规模保费同比增速为-62.62%,新单拓展明显放缓。从业务结构看,互联网渠道仍为第一大保费来源,签单保费8.59亿元,占比48.76%;银保渠道签单保费6.94亿元,占比39.38%。
拉长周期看,华贵人寿的盈利表现呈现较强的波动性。开业后的前四个年度累计亏损3.45亿元;2021年首次实现小幅盈利(0.31亿元),提前一年完成“六年盈利”目标;但受投资收益不及预期影响,2022年至2024年再度陷入连续亏损,分别亏损4.35亿元、3.51亿元和2.58亿元。
2025年,得益于投资端良好表现(投资收益率为5.22%,综合投资收益率为5.78%),公司净利润达2.4亿元。
管理层出现变动,资本消耗压力仍存
在经营业绩承压的同时,华贵人寿的管理层也正处于调整期。南都湾财社曾报道,2026年4月底,刘刚因组织人事调动辞去公司董事长及董事职务;随后在5月中旬,罗振华因年龄原因辞去总经理职务。至此,该公司董事长与总经理两大核心岗位均处于空缺状态。
目前,董事长职责暂由副董事长杨丽代行,市场预计新任董事长大概率仍将从茅台体系内部产生。
刘刚任内最受关注的动作之一是股东增资。华贵人寿自2017年成立以来,第一大股东位置几经反复:2017年茅台集团以20%持股发起设立公司,2021年因贵州金控增持退居第二,2023年4月通过增资将持股提升至33.33%,恰好触及单一股东持股上限,重回第一大股东之位。
2025年12月,华贵人寿再次增资6.15亿元,注册资本由20亿元增至26.15亿元,此次增资由茅台集团全额定向认购,其持股比例进一步提升至49.01%。
根据《保险公司股权管理办法》,单一股东持股比例不得超过保险公司注册资本的三分之一。不过,保险公司因为业务创新、专业化或者集团化经营需要投资设立或者收购保险公司的,其出资或者持股比例上限不受限制。
在资本补充层面,大股东的持续注资曾短暂缓解了公司的资本压力。2025年四季度增资落地后,华贵人寿核心与综合偿付能力充足率一度回升至141.38%和157.31%。
但进入2026年,随着业务消耗,一季度两项指标便分别滑落至120.38%和135.03%,均下降超20个百分点。截至2026年三季度末,核心与综合偿付能力充足率进一步降至112.18%和130.43%。
华贵人寿这笔1.5亿元股权的续冻,既暴露出其发起股东面临的理财兑付与债务风险,也折射出中小险企在低利率与渠道转型期承受的普遍压力。
在保费下滑、利润转亏、偿付能力缓冲持续收窄的背景下,华贵人寿新管理层将如何平衡好股东风险防控与业务模式重塑?后续发展值得持续关注。
(文章来源:南方都市报)




