公募债券型基金历来是机构资金聚集地,市场不乏单一机构定制“包场”现象,持有份额占比超99%。然而,一旦发生大额集中赎回,无论是对产品平稳运作,还是其他持有人的利益,都将形成冲击。
值得注意的是,近期这一情况开始扭转。中国证券报记者梳理发现,三季度,部分机构投资者集中赎回此前重仓持有的多只固收产品,部分债券型基金的赎回规模超300亿份。
为优化持有人结构,中国证券报记者从业内了解到,一些基金公司已经广泛对接银行、理财、保险、券商等机构,通过市场化方式,积极引入增量资金;依托银行、券商、互联网平台开展持续营销,引入个人投资者资金,逐步形成“机构+零售”相融合的多元化持有人结构。
“包场”资金陆续退出
三季度,此前多只由单一机构投资者“包场”持有的债券型基金,出现明显的资金调整动作。
以某定期开放债券基金为例,该基金成立之初,一家机构投资者持有2亿份该产品,占比高达95%。此后,该机构投资者一路增持,最多持有数量超过380亿份,持有份额占比接近100%。
今年三季度,这家机构赎回了其全部持有的超300亿份该基金,同时一位个人投资者新申购超4000万份该基金。经此调整,三季度该基金规模由300多亿元减至不足1亿元。
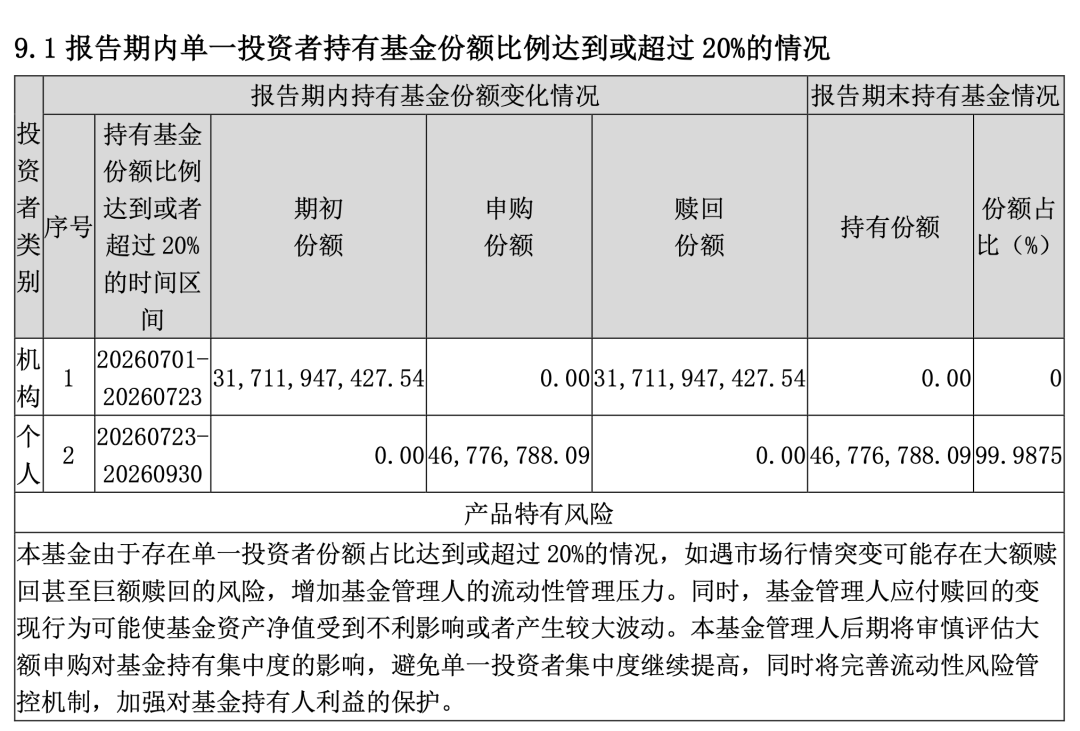
图片来源:某债券型基金2026年三季报
除该基金外,三季度,另有多只固收产品被单一机构投资者赎回超百亿份。一部分产品中,机构投资者保留了部分持仓,还有部分产品引入了新的申购资金,单一机构“包场”的情况明显减少。
加紧改善持有人结构
为满足机构投资者的需求,定制债基的情况在业内并不少见,单一持有人占比可超99%。然而,单一投资者占比过高,会在基金实际运作中带来一系列问题。
天相投顾基金评价中心有关人士对中国证券报记者表示,此类产品的投资策略往往服务于单一机构的个性化需求,而非持有人的共同利益。当单一机构集中赎回时,基金往往被迫被动抛售资产以应对资金流出,尤其在市场波动较大时,容易形成“赎回—抛售—净值下跌—进一步赎回”的恶性循环,对产品的平稳运作冲击较大。
为应对这一问题,今年10月,证监会发布《公开募集证券投资基金运作管理办法(征求意见稿)》,配套规则明确提出,限制单一基金份额持有人持有比例,包括不得出现接受某一投资者认购或者申购申请后,导致其份额占基金总份额的比例超过50%等多项要求。
近期,公募行业也在对这一情况加紧调整。中国证券报记者从中银基金处了解到,为优化持有人结构,公司广泛对接银行、理财、保险、券商等多元化机构,通过市场化方式,积极引入增量资金,降低单一机构占比。此外,公司依托银行、券商、互联网平台开展持续营销,引入个人投资者资金,逐步形成“机构+零售”相融合的多元化持有人结构。
“对于规模较大且单一机构占比非常高的产品,业内比较直接的做法是由持有机构主动赎回,大幅压降基金规模。此外,基金管理人也在尝试将原本服务于单一机构的定制产品,改造为由多家机构共同持有的产品。”天相投顾基金评价中心有关人士表示。
在晨星(中国)基金研究中心高级分析师吴粤宁看来,此次调整的核心目的,是推动投资者结构、资金期限与底层资产流动性更好匹配,而非单纯追求产品规模。“行业整体趋势是降低对单一机构大额资金的依赖,丰富资金来源,同时强化大额申赎管理。”
维护多元投资者利益
持有人结构多元化,无论是对于基金投资运作还是风险应对,都有着明显的正向作用。
中银基金有关人士表示,投资者在资金周期、考核目标、市场研判上存在天然的错位,能够有效避免风险共振,降低发生同步大额赎回的概率。此外,当部分持有人赎回时,多元化的增量资金能够形成有效承接,缓解流动性压力,从而降低基金经理被动调仓带来的冲击成本,弱化赎回带来的负反馈效应。
在天相投顾基金评价中心有关人士看来,投资者结构的改善,有助于降低因个别机构行为导致其他投资者利益受损的风险,使公募基金回归“普惠金融”本源,更好地保护中小投资者的合法权益。
未来,公募行业将如何更好地承接机构资金的需求?天相投顾基金评价中心有关人士认为,基金公司可能会撮合多家机构参与同一产品,兼顾机构配置需求与分散化效果。吴粤宁建议,基金管理人需要更加关注资金期限、流动性需求、投资者集中度,加强大额申赎管理,在满足机构配置需求的同时,更好地维护不同类型投资者的利益。
(文章来源:中国证券报)




