10月30日晚间,42家A股上市银行2026年第三季度报告全部披露完毕,各家投资成绩单也浮出水面。
整体来看,42家银行2026年前三季度合计实现投资净收益4767.16亿元,同比微降0.06%,减少约2.87亿元,几乎与上年同期持平。
总量平稳的背后,是机构之间明显的分化:仅13家实现同比正增长,29家低于上年同期。
投资净收益在500亿元以上的,仅农业银行与工商银行两家,分别为618.15亿元和541.72亿元,合计1159.87亿元,占42家合计金额的24.33%;100亿元以上的共14家,合计占比更高达83.02%。在资产荒与债市低利率环境下,市场投资收益的增量几乎全部由少数头部机构创造。
分类型看,国有大行是支撑板块表现的关键力量。6家大行合计实现投资净收益2335.16亿元,占全板块的48.98%,同比增长12.75%,其中5家正增长、仅1家下降。
领跑的是农业银行,前三季度投资收益618.15亿元,同比大增80.57%,投资收益同比增加275.82亿元,对该行中收形成重要补充。
农行财务会计部副总经理张奇渊在三季度业绩说明会上表示,资产业务优势保障利息收入稳定增长,今年又适度加大了高收益品种债券的投资力度,将继续推动全年利息收入实现正增长,侧面印证了其债券配置力度。
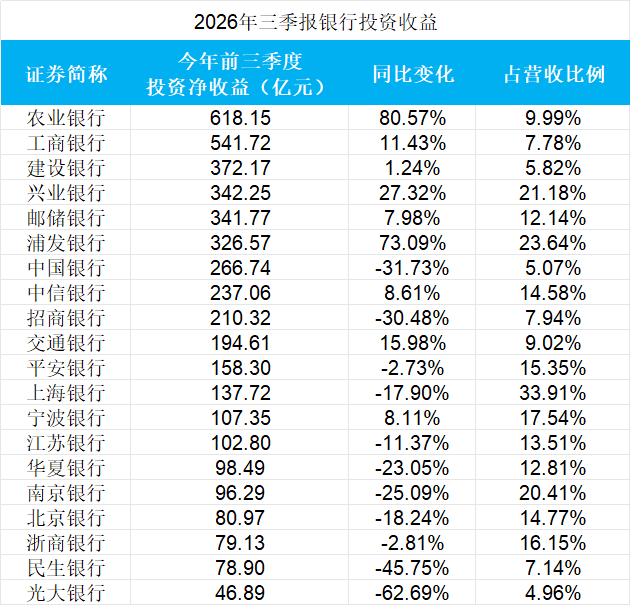
资料来源:21世纪经济报道记者据Wind梳理,篇幅所限仅展示前三季度投资收益规模排前20的银行
工商银行以541.72亿元、同比增长11.43%紧随其后。同期该行公允价值变动净收益100.64亿元,较上年同期的41.72亿元大幅增长,成为非息收入的弹性来源。
建设银行、邮储银行、交通银行分别实现投资收益372.17亿元、341.77亿元、194.61亿元,同比增幅分别为1.24%、7.98%和15.98%。
建行副行长、董事会秘书纪志宏在业绩说明会上称,前三季度该行其他非利息净收入大增59.83%至687.40亿元,同比增加257.33亿元,较上半年提升9.48个百分点。增长主要来自两方面:一是持续优化投资策略、合理配置权益类资产,部分股权投资项目成功上市取得较好收益;二是面对债券利率低位震荡,加强债券组合精细化管理、灵活调整投资交易策略,债券投资收益取得一定增长;其中公允价值变动损益由上年同期亏损41.16亿元转为收益250.80亿元。
他同时提示,其他非息收入受股、债、汇等市场波动影响较大,下一步将加强前瞻性研判、动态优化股权、债券、衍生产品等投资和交易策略。
六大行中唯一下降的是中国银行,前三季度投资收益266.74亿元、同比降幅31.73%。不过该行公允价值变动收益明显改善,体现出科目间的平滑效应。
大行投资韧性凸显,中小银行则相对承压。今年前三季度,9家股份行合计投资收益同比下降2.69%,其中3家增长、6家下降;城商行整体同比下降20.66%,农商行整体下降21.08%,两类银行整体均出现约两成下滑。
股份行内部的差距同样拉开。浦发银行前三季度投资收益326.57亿元、同比大增73.09%,增速仅次于农业银行位居全板块第二。该行三季报披露,公司围绕做强交易生态、深化市场研判与策略运用,交易业务超额收益进一步提升,前三季度新增金融五篇大文章和五大赛道主题债券投资969.01亿元、同比增长8.7%。
兴业银行以342.25亿元、同比增长27.32%紧随其后,但公允价值变动损益为-37.33亿元。该行在三季报中解释,投资收益、公允价值变动损益、汇兑收益三项关联度较高,合并后整体损益309.33亿元、同比增长5.35%,波动属于合理范围。
与上述两家相反,招商银行与民生银行承压明显:招行前三季度投资收益210.32亿元、同比下降30.48%;民生银行78.9亿元、降幅45.75%。
招行三季度业绩会上,该行资产负债管理部总经理李俐回应“资产荒下如何平衡资产增长与收益率下降”的提问时表示,近两年零售信贷需求放缓、增长乏力,从资产运用角度需加大多元化配置,债券投资是其中一项重要选择;对国债、利率债等资产,尽管票面利率相对偏低,但信用风险较低且具有免税优势,从风险调整后资本回报率看仍有一定配置价值,后续将加大债券波段操作,适当增加外币债券配置。
今年前三季度投资收益同比缩水最多的,是光大银行。该行今年前三季度投资收益46.89亿元,同比下降62.69%。
降幅超40%的银行共9家,除光大与民生外,还包括重庆银行(下降62.01%)、青农商行(下降54.18%)、杭州银行(下降53.42%)、成都银行(下降49.86%)、渝农商行(下降43.46%)、瑞丰银行(下降43.29%)、贵阳银行(下降42.41%)。
对于大面积下滑的情况,专业人士指出,主因是2025年债券牛市期间集中抛售债券兑现浮盈,推高了比较基数;2026年债市转为震荡市,可兑现浮盈几乎耗尽,叠加三季度权益市场大幅回调,拖累了投资相关收益。
此外,投资收益与公允价值变动损益的分化,还在于二者的确认逻辑不同:投资收益是“落袋为安”,公允价值变动损益则是尚未兑现的“纸面富贵”。在这项指标上,银行间的差异同样悬殊。
今年前三季度,建设银行公允价值变动损益由上年同期亏损41.16亿元转为收益250.80亿元,同比增加约291.96亿元;而兴业银行前三季度公允价值变动损益为-37.33亿元。
有分析认为,这主要是债券的公允价值变动所致,该指标由正转负,意味着账上的浮盈在缩水。
对此,博通咨询首席分析师王蓬博认为,这与各家机构债券久期设置、账户划分的显著差异有关。部分银行以持有至到期账户为主,侧重赚取票息,市价波动对报表影响有限;部分银行交易盘占比偏高、久期拉得更长,利率变动就会造成公允价值大幅起伏。对冲工具使用、交易操作节奏的区别,也进一步放大了投资端的业绩差距。
浮盈耗尽之下,银行的应对方式高度一致:降低对票息的依赖,提升交易择机能力。即保持持有至到期类债券仓位的同时,加强把握交易账户机会。
成都银行行长、首席合规官徐登义在谈及投资收益同比减少时坦言,2026年上半年债市窄幅波动,该行以持有到期获取票息为主,提前止盈的策略有所调整,债券投资的账面收益较去年同期相应减少。
他透露,“下半年,将继续密切跟进市场变化,择机开展债券波段交易,做好基金产品优选优投,推动持仓向绩优产品集中。同时,稳步推进本外币市场联动及债券借贷、利率互换等各类中性策略运用,持续拓宽投资收益增长点位”。
与“吃票息”并行且弹性更大的是第二条路径——借道AIC“赚成长的钱”,而目前这块增量已为几家国有大行所享。
7月27日,国产DRAM龙头长鑫科技登陆科创板,首日收盘报49元/股,涨幅465.82%,盘中一度登顶A股总市值榜首。
这笔浮盈也切实体现在了大行三季报中。交通银行明确表述,2026年前九个月集团实现投资收益及公允价值变动收益合计247.86亿元,同比增加44.23亿元、增幅21.72%,主要是“持有的长鑫科技股权项目实现首次公开募股,股权公允价值变动损益同比增加较多”。
工行管理层亦在业绩会上提及,长鑫科技及其他AIC股权投资项目均计入以公允价值计量且其变动计入当期损益的金融资产。
不过,分析人士提示,上述股权存在12个月锁定期,受股价波动与流动性折价约束,账面浮盈不能等同于已实现投资收益。据申万宏源测算,考虑限售股流动性折价后,相关股权项目对五大行营收增速的贡献弹性约为0.5至1.3个百分点。
这也解释了为何投资收益增速最快的银行,与规模增长最稳的银行并非同一批。
跳出投资科目本身,邮储银行副行长、董事会秘书杜春野10月30日表示,目前行业净息差企稳回升,主要受益于负债端成本下降与存量定期存款集中到期重定价;工行资产负债部相关负责人则判断,净息差年内有望企稳筑底、明年或面临小幅收窄压力。
对投资者而言,三季报之后,银行股的分化逻辑正从“谁更会做投资”回归到“谁拥有更扎实的基本面”。而这,或许才是投资收益科目回归常态之后,真正需要被重新审视的命题。
(文章来源:21世纪经济报道)




