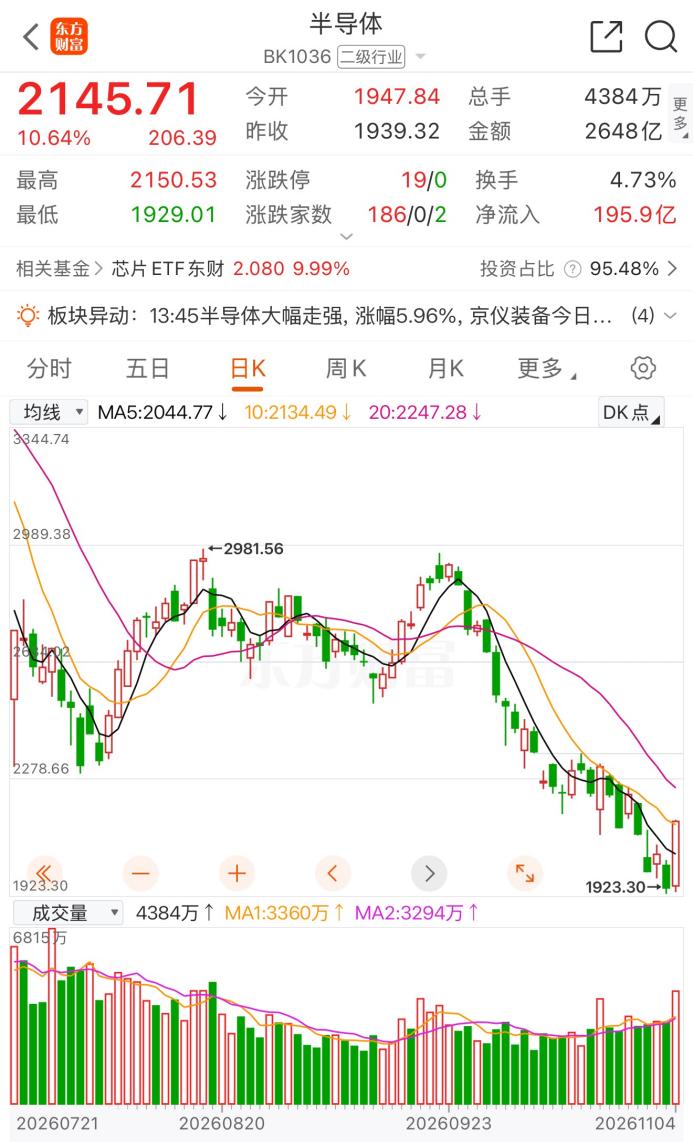
11月4日午后,A股三大指数集体大涨,调整已久的半导体板块暴力拉升,截至收盘,板块收涨10.64%,领涨市场行业板块。半导体个股掀起涨停潮,京仪装备、芯源微、强一股份、拓荆科技、富创精密、华峰测控、江丰电子、思瑞浦、中科飞测、托伦斯20CM涨停,盛美上海等约70股涨停或涨超10%。
多重利好共振催化反弹
半导体板块的强劲反弹一方面来自近几月持续回调积累的反弹动能,另一方面来自长鑫科技为首的半导体企业集体回购、国际半导体龙头AMD与韩国关于半导体设备订单景气度调研的共振。
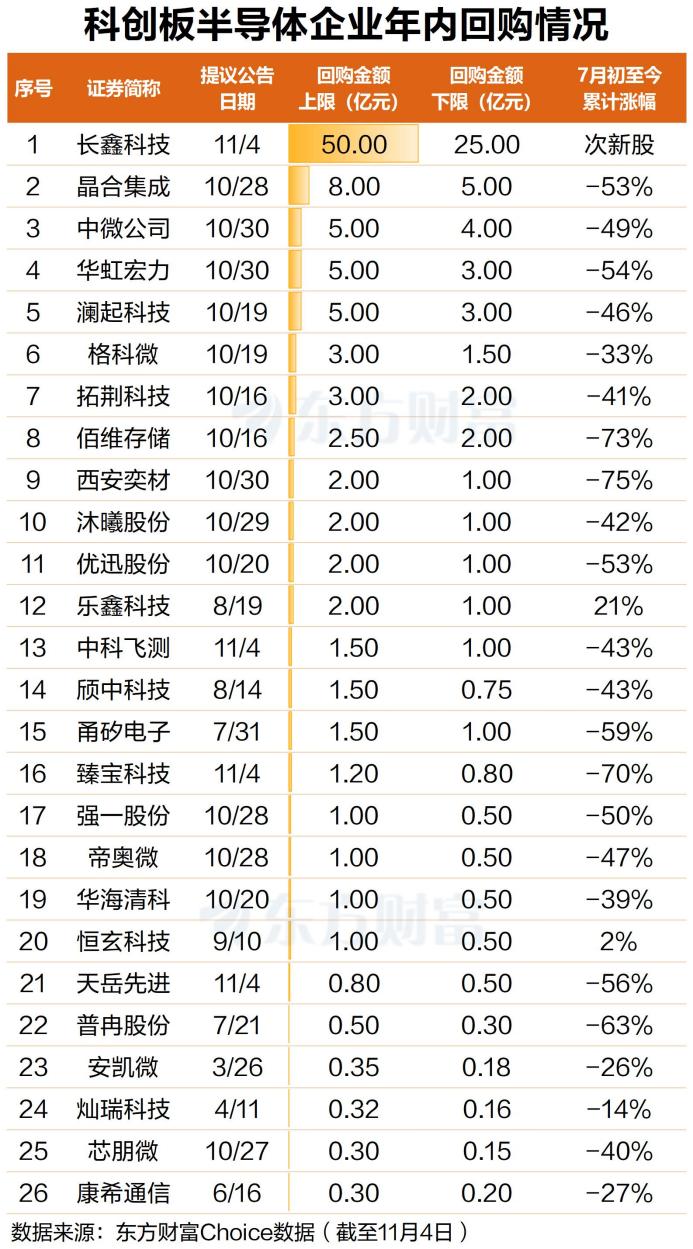
11月4日早间,长鑫科技公告,董事长提议将回购金额上限由20亿元上调至50亿元,增加30亿元,成为目前科创板单笔金额最大的回购交易。
据统计,年内已有26家科创板半导体公司发布了回购提议公告,回购上限合计101.77亿元,其中10月以来披露的18家合计94.3亿元。
另据韩媒ETNEWS报道,全球主要半导体制造商正争相签订三年后才能交付的设备供应合同,比正常情况提前了一到两年。业内分析指出,设备订单从“按年排产”变为“按三年锁定”,意味着晶圆厂对AI驱动的扩产规划已跨越传统周期博弈的框架,也为设备企业提供了罕见的跨周期收入确定性。
外部需求端同样迎来关键验证。隔夜美股AMD发布最新财报,第三季度数据中心业务营收达85亿美元,同比大幅增长97%,占总营收比重升至64%。预计2027年营收增速超80%,数据中心业务届时将占总营收80%以上,服务器CPU营收有望翻倍。
业绩兑现持续性值得期待
东吴证券指出,半导体设备前道规模效应逐步显现,AI算力建设带动先进逻辑、先进存储及先进封装设备需求,国产设备在客户验证、量产导入和份额提升方面仍有较大空间,看好国产设备商陆续兑现业绩。华兴证券表示,据SEMI预测,2026年全球半导体设备销售额将达1659亿美元、同比增长23.2%,创历史新高。
中长期看,国产替代仍是板块最确定的逻辑。目前国内晶圆厂国产设备占比已升至约35%,但射频电源等核心零部件国产化率仍不足12%。在AI算力扩产与政策持续加码的共振下,设备环节作为产业链“卖铲人”,业绩兑现的持续性值得期待。
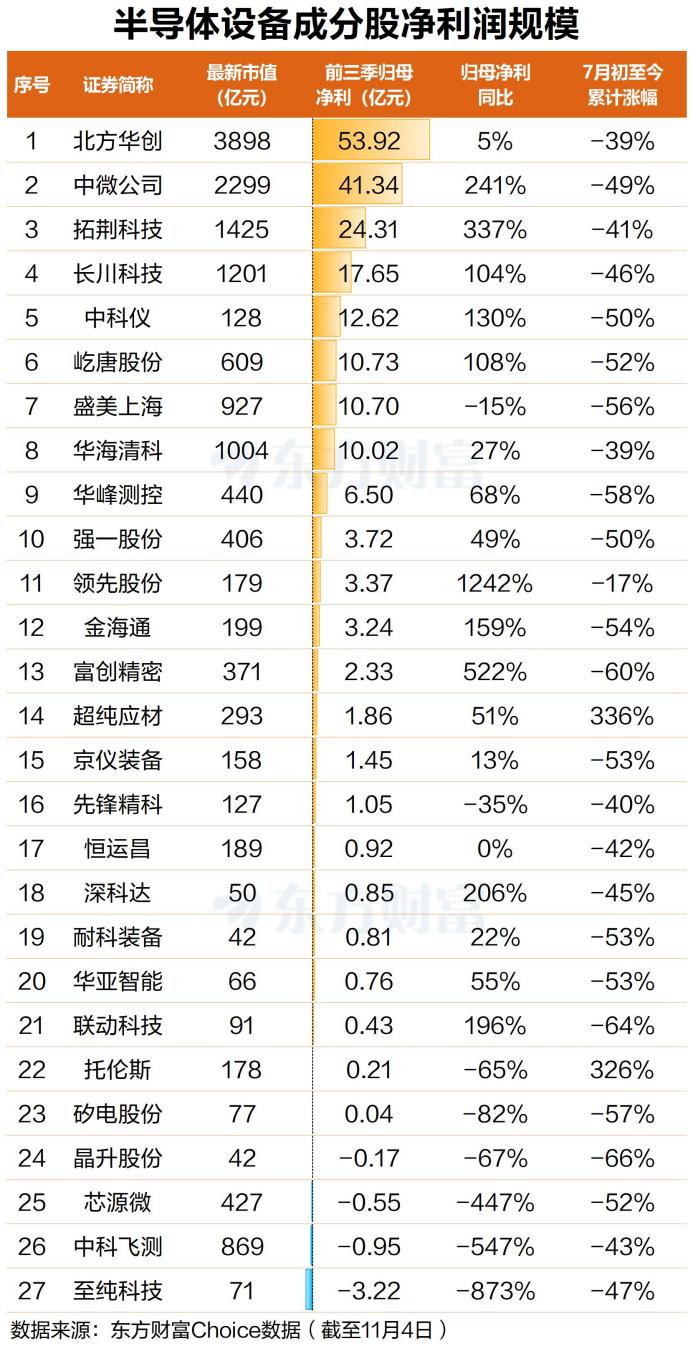
据统计,半导体设备行业27只成分股前三季度营收合计890.82亿元、同比增长24.89%,归母净利润203.93亿元、同比增长65.33%。
其中,北方华创前三季度归母净利润最高,达53.92亿元,但增速偏低,同比仅约5%;中微公司紧随其后,归母净利润41.34亿元,同比增速达241%;拓荆科技第三,归母净利润24.31亿元,同比增速337%。

(文章来源:东方财富研究中心)




