中国创新药的价值兑现,是一场以十余年计的长跑。
以创新立命的百济神州(688235)创立于2011年,到2025年首次实现全年盈利。也是在2011年,恒瑞医药(600276)迎来首个创新药艾瑞昔布获批,开启从仿制药向创新的转型;如今,创新药贡献了恒瑞医药过半收入,对外许可收入亦成常态。
医药魔方数据显示,中国资产占全球新药交易的份额,已从2017年的3%升至2026年前三季度的33%。同期,中国药企达成对外授权(License-out)交易合计150笔;对外授权交易总额1353.2亿美元,接近2025年全年的1435亿美元,首付款总额84.8亿美元已超过2025年全年的79.55亿美元。
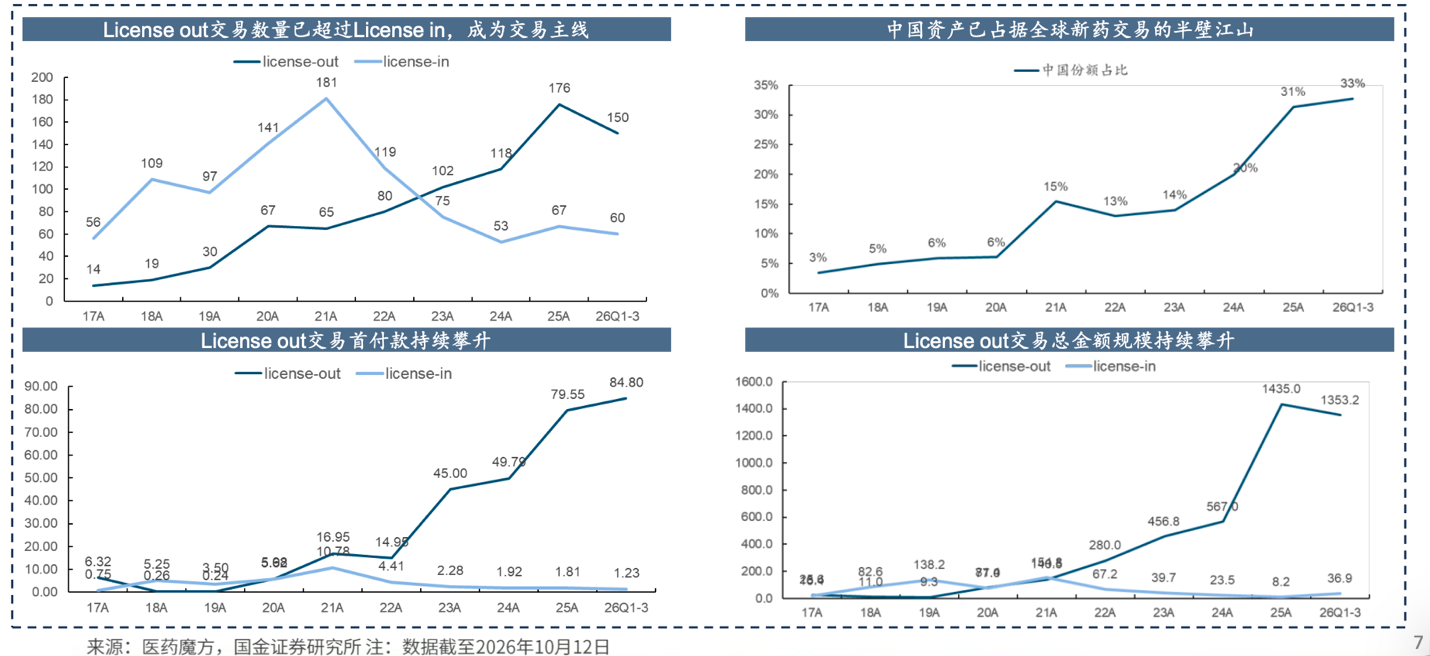
上述数据充分印证,中国创新药的商业价值正在加速兑现,这一趋势在2026年持续延续。
据国金证券对133家上市公司的统计,2026年前三季度,创新药板块营业收入同比微增1%,归母净利润增长52%;若仅看第三季度,单季板块归母净利润同比增幅达95%。
授权收入之外,创新贡献的持续性可期
三季报中最引人注目的生物技术(Biotech)公司,无疑是迪哲医药(688192)。第三季度,公司实现营业收入42.47亿元,同比增长1736.09%;归母净利润38.49亿元,扣非后38.43亿元——这是公司上市以来首次实现单季盈利。三季报发布后的首个交易日,公司A股盘中一度上涨近12%。
公司此次单季扭亏,源自一笔全球授权收入的确认。今年7月14日,迪哲医药与阿斯利康就舒沃替尼(商品名:舒沃哲)达成全球授权合作,交易总额超15亿美元。三季报披露,协议达成后,6亿美元首付款已于9月29日到账。
不过,一次性授权收入带来的单季盈利,并不代表公司能够实现稳定盈利。技术授权收入的确认时点存在较强不确定性,极易造成企业单季业绩同比、环比大幅波动。
泽璟制药(688266)的业绩曲线提供了一个参照。去年12月30日,公司将ZG006授权艾伯维,首付款1亿美元于今年1月到账。接下来的一季报中,公司确认首付款收入6.62亿元,推高当季营收至9.05亿元;同期归母净利润6.33亿元,实现上市以来首次单季盈利。然而二季度没有大额授权款入账,归母净利润回落至740万元;三季度进一步转为亏损,归母净利润为-174万元。
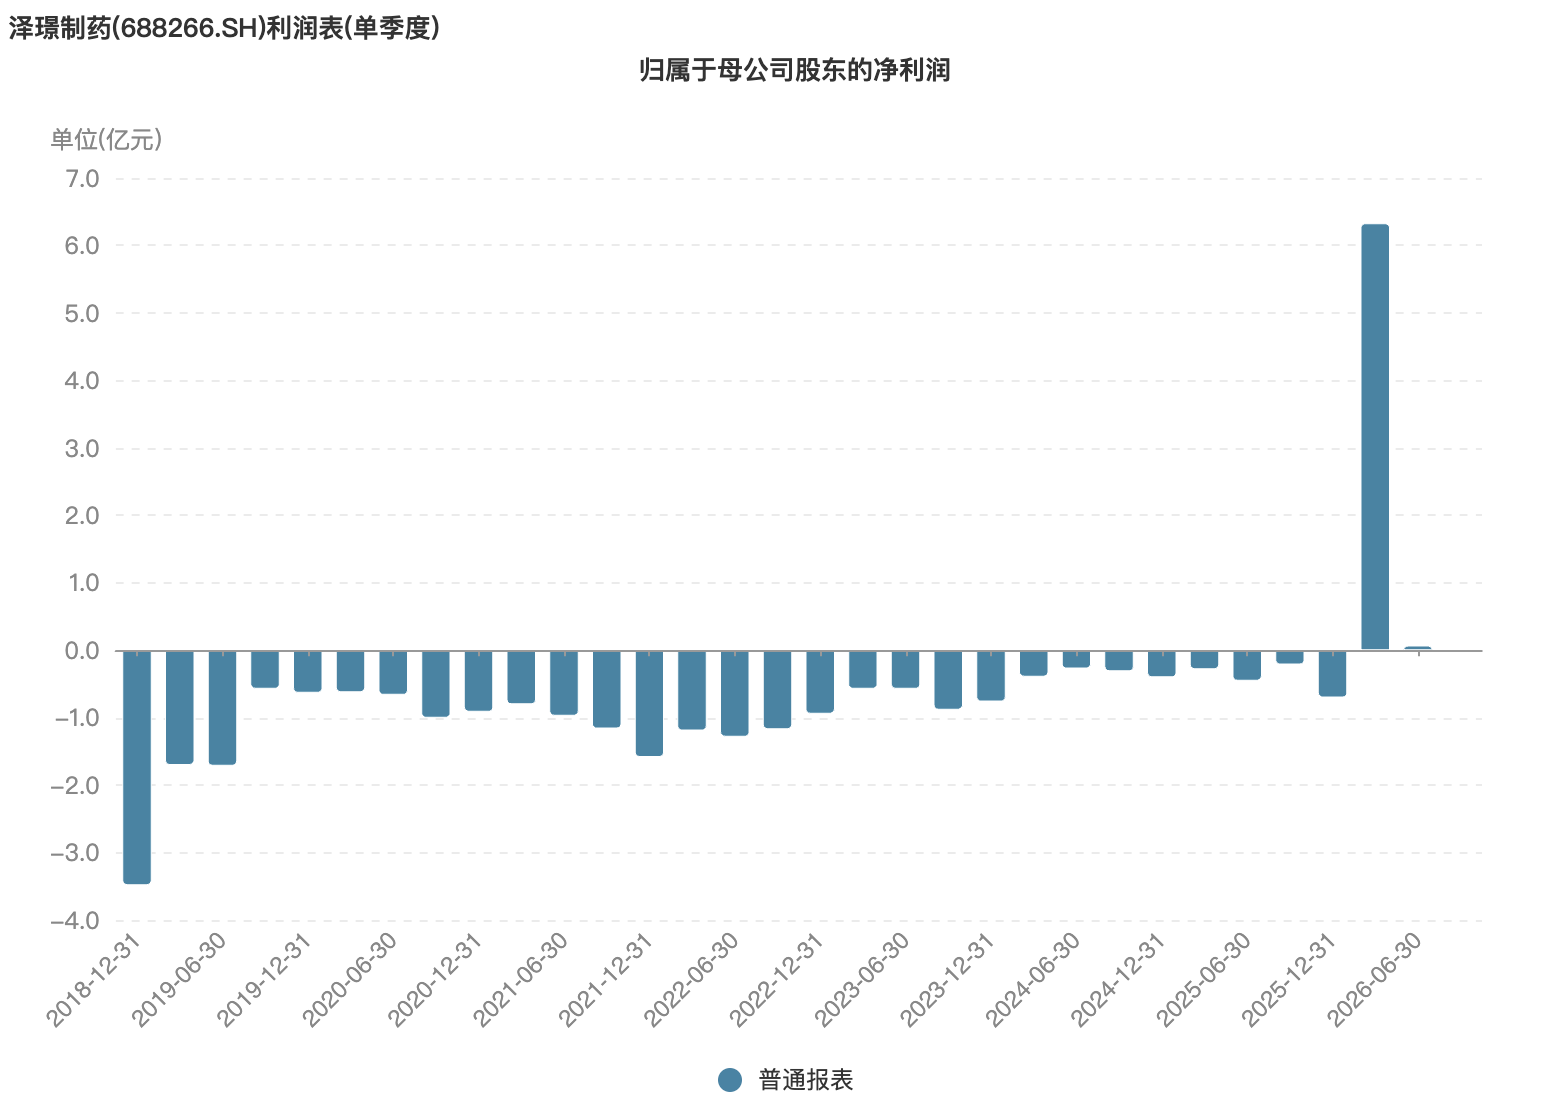
尽管微亏,泽璟制药商业化已落地多年。截至2026年上半年,公司已有4款创新药上市,包括多纳非尼片、注射用重组人凝血酶、盐酸吉卡昔替尼片和注射用人促甲状腺素β。上半年,公司商业化产品销售收入5.5亿元,同比增长44.3%。
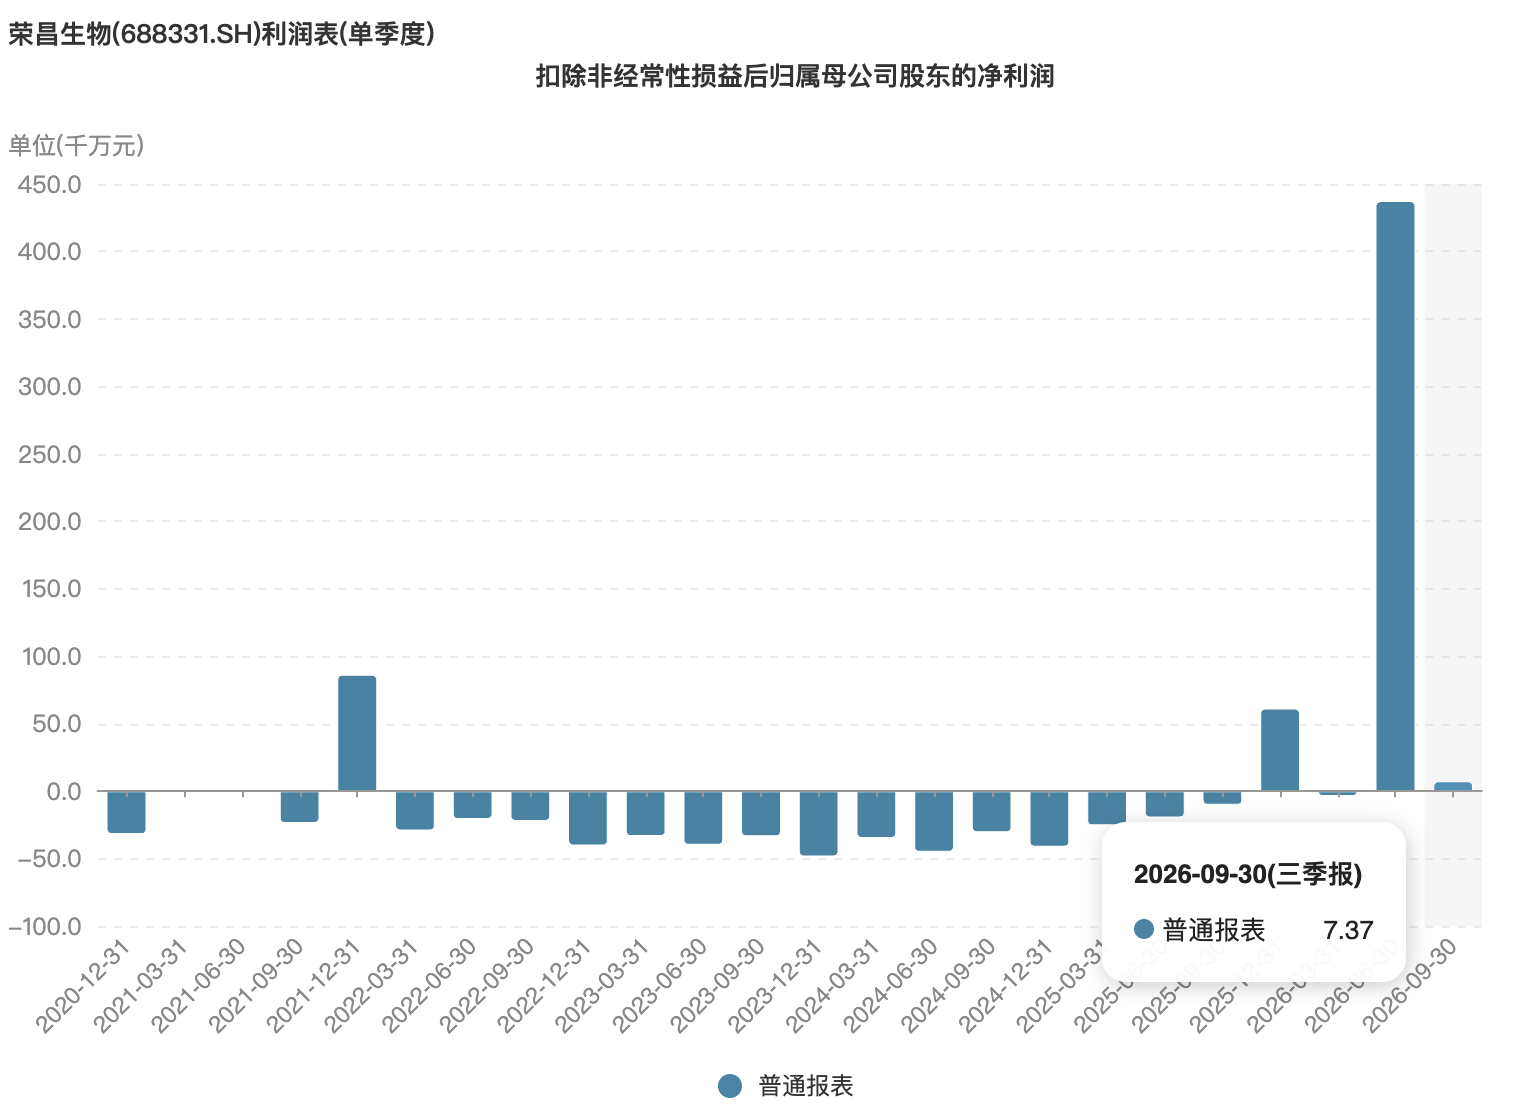
技术授权接连达成、商业化产品又能稳定贡献收入的生物技术公司,还有荣昌生物(688331)。公司与艾伯维的RC148授权首付款6.5亿美元于4月到账,2026年第二季度确认授权收入44.62亿元,推动上半年营收同比大增433.11%。
刚刚过去的2026年第三季度,荣昌生物实现营收9.1亿元,同比增长46.41%,增长主要源于泰它西普、维迪西妥单抗两款上市产品的销量增加。
业绩的真正成色,要在剔除非经常性损益、还原大额授权的贡献之后再检视。荣昌生物表示,剔除技术授权收入、相关成本及BD咨询费、认股权证公允价值变动影响后,前三季度及第三季度均实现盈利。第三季度,公司实现扣非净利润7369万元。
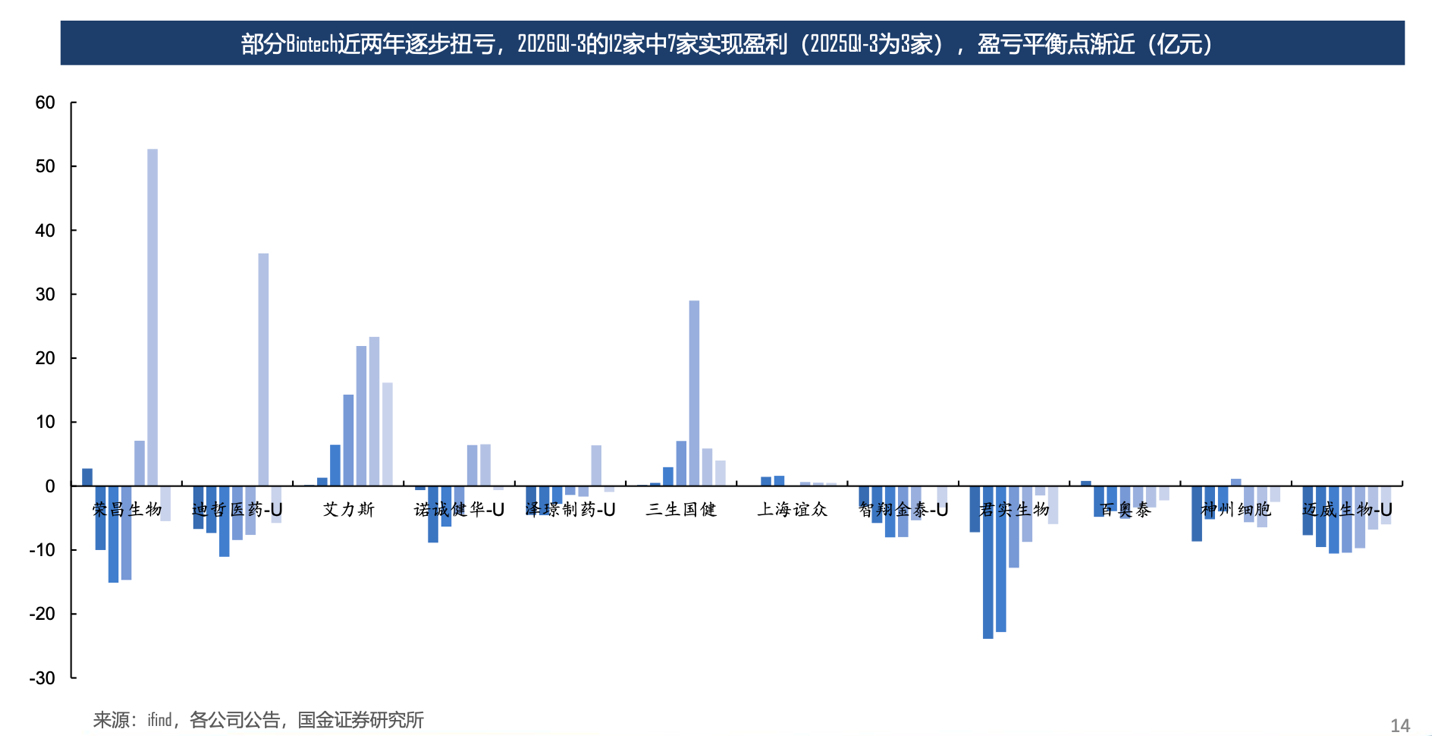
根据国金证券对样本公司数据的梳理,前三季度12家生物技术公司营收合计约276亿元,同比增长约101%;其中7家归母净利润为正,上年同期仅3家。国金证券分析师认为,多家创新药企有望持续步入业绩收获期。
传统药企强调创新,增长动能换挡
创新的故事不只在生物科技企业上演。多年持续研发投入之下,传统制药企业的创新成果也陆续进入收获期。
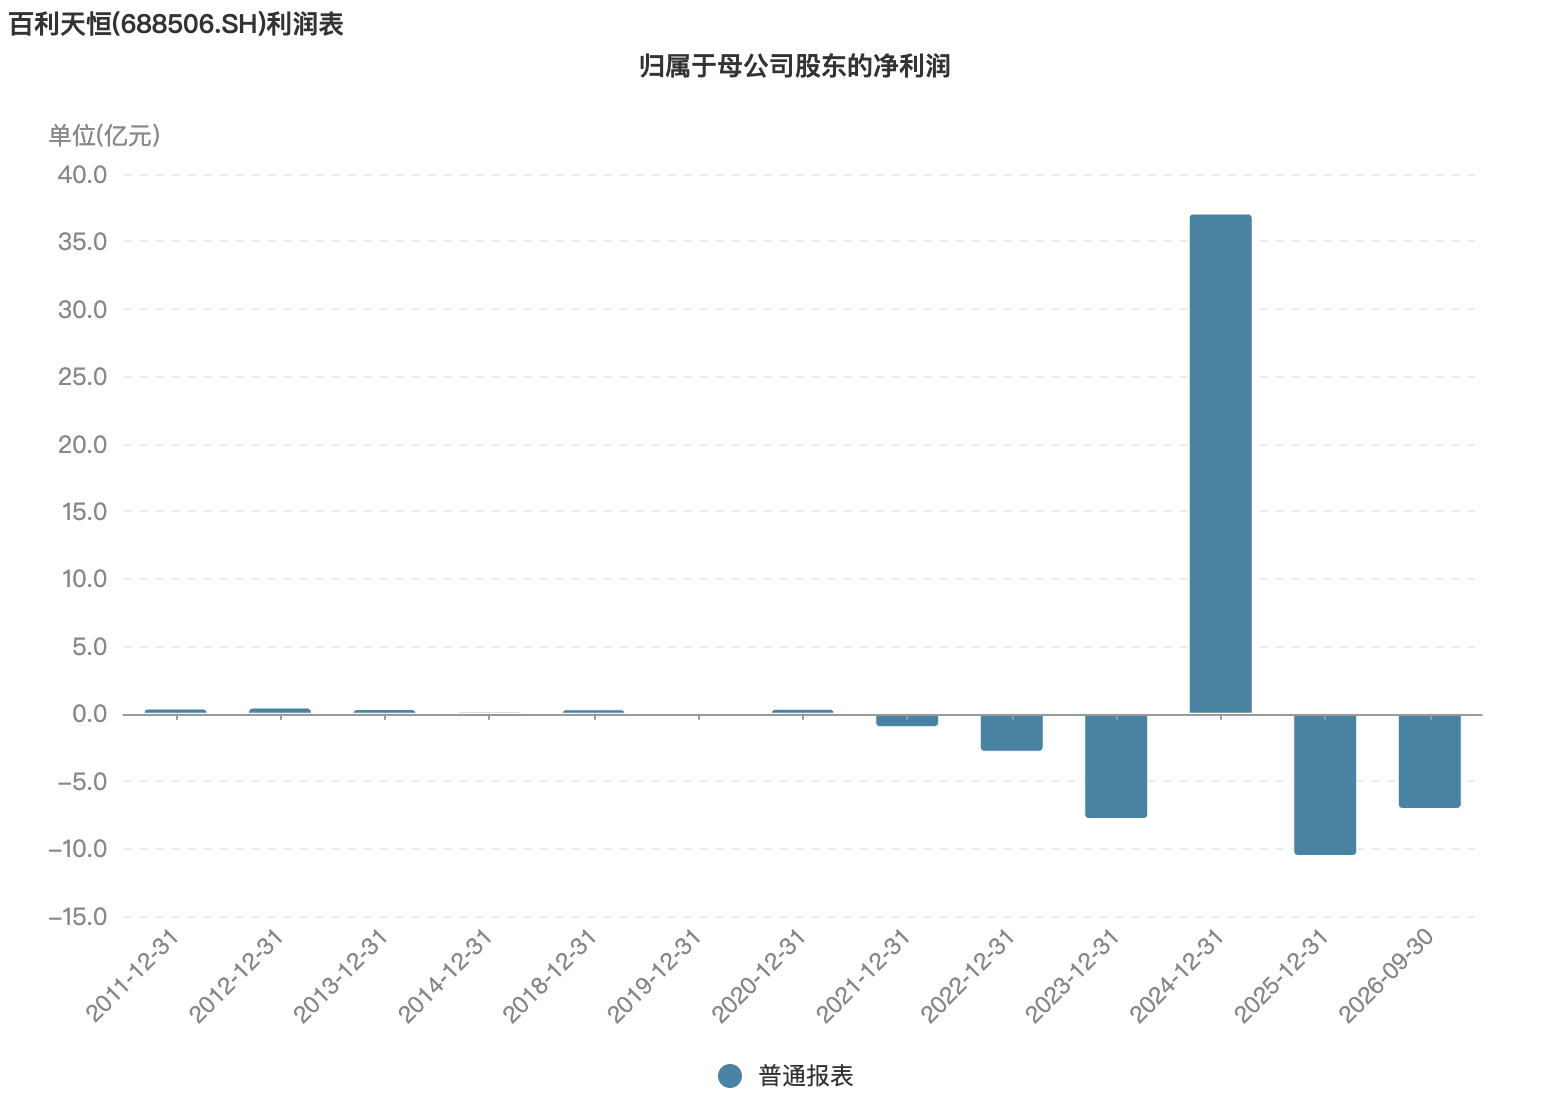
具有代表性的转型例子之一是百利天恒(688506)。这家从仿制药起家的公司,转型早期因长期重金投入,从盈利转为连续多年的亏损;今年前三季度研发投入23.67亿元,相当于当期营收的113%。
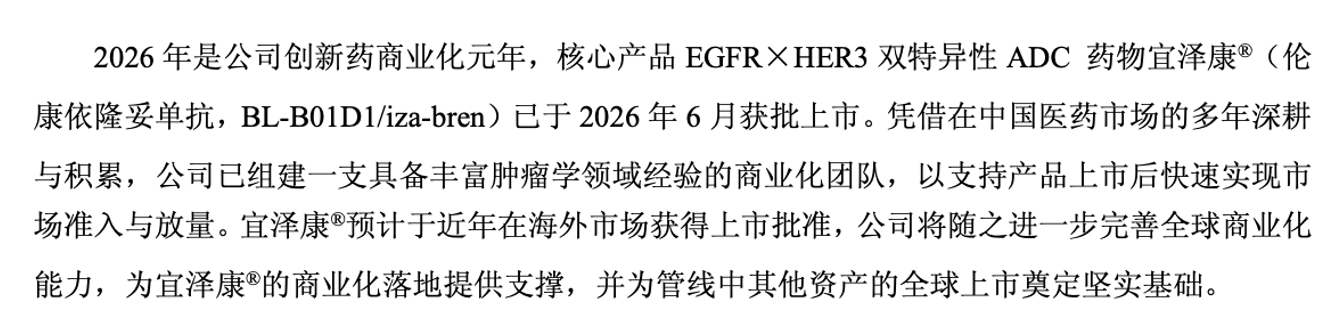
2026年是百利天恒创新药商业化元年,其ADC(抗体偶联药物)宜泽康®(BL-B01D1/iza-bren)已于6月在国内获批上市。2023年12月,公司曾将该药物的海外权益授予百时美施贵宝(BMS),潜在交易总额最高84亿美元、首付款8亿美元,一度创下中国创新药对外授权交易纪录。
2024年,来自BMS合作的首付款到账,一度扭亏为盈,实现归母净利润37.08亿元;2025年确认第一笔2.5亿美元里程碑付款,失去大额首付款的支撑,公司重回亏损。
进入2026年,项目临床持续推进。第三季度,BL-B01D1的全球III期注册临床IZABRIGHT-Lung02于9月达成,触发了与BMS合作的第二笔2.5亿美元里程碑付款。当季,公司营收19.07亿元,同比增长0.63%;归母净利润9.32亿元,同比增长49.54%,扣非后9.18亿元。不过,公司前三季度仍处于亏损状态,归母净利润-7.05亿元。
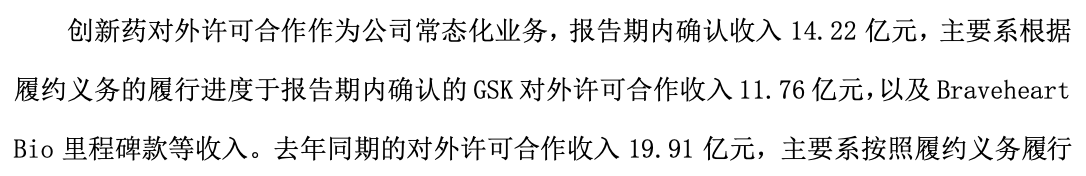
恒瑞医药是另一家坚定于转型创新的头部传统药企。受对外许可收入推动,公司2026年第三季度实现了超出市场预期的业绩增长。当季,公司归母净利润24.58亿元,同比增长88.92%,创历史单季次高。前三季度,公司创新药对外许可业务确认收入27.81亿元,同比增长31.12%,其中第三季度确认13.59亿元。
公司在2026年的半年报中表示,创新药对外许可合作已成为公司业绩的常态化贡献。授权之外,前三季度公司创新药销售收入138.71亿元,同比增长17.05%,占药品销售收入的比重升至64.59%。
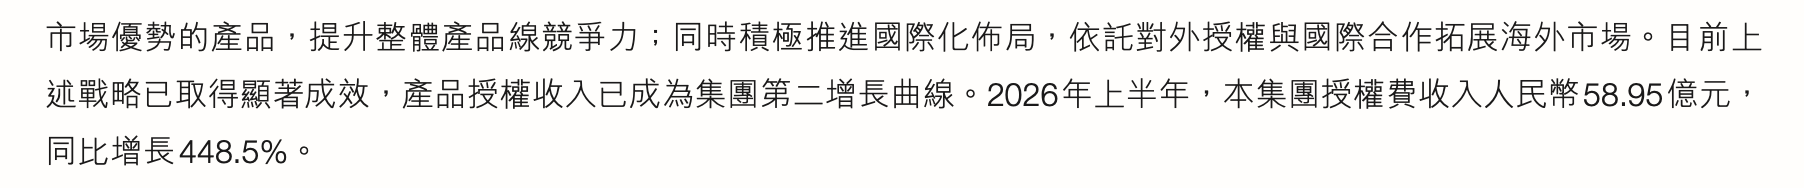
创新药对石药集团(01093)的重要性同样不言而喻。2026年1月,石药集团与阿斯利康达成长效体重管理多肽产品组合及技术平台授权合作,12亿美元首付款为2026年国内药企已披露对外授权(License-out)交易中首付款之最。首付款中的8.4亿美元已在上半年确认收入,带动授权费2026年上半年收入增至58.95亿元,公司称产品授权收入已成为集团的“第二增长曲线”。
上半年,剔除授权费收入,石药集团成药业务下的销售货物收入101.7亿元,同比增长10.8%。其中,已上市的创新药是主要增长驱动,以恩必普、明复乐为代表的神经系统用药收入47.9亿元,同比增长27.6%,增速居前。
国金证券研报显示,17家大型制药企业前三季度营收同比微增0.6%,归母净利润增长11.3%,平均净利润率约14%、同比提升1.4个百分点,创新转型及产品具有高壁垒属性的头部药企表现更佳。
出海并非一帆风顺,航程仍在继续
创新药出海过程中,受挫与折戟也时有发生。风险可能出现在多个环节,冲击最大的莫过于临床试验结果不及预期。
近期的一个案例是贝达药业(300558),其授权海外合作伙伴EyePoint推进的伏罗尼布眼科管线失利。8月17日,DURAVYU(伏罗尼布玻璃体内植入剂)治疗湿性年龄相关性黄斑变性的全球III期LUGANO研究未达主要终点,EyePoint美股单日暴跌约67%,贝达药业次日20%跌停;10月,第二项III期研究再次失利。2026年三季报显示,公司已对伏罗尼布持有主体卡南吉医药科技(上海)有限公司计提商誉减值准备。第三季度公司归母净利润-2387万元,同比下降113.49%,单季转亏。
即便顺利迈过临床试验的道道关口,海外上市注册与监管审核也可能节外生枝。
2026年2月,翰森制药(03692)的三代EGFR-TKI(表皮生长因子受体酪氨酸激酶抑制剂)阿美替尼获欧盟上市许可。七个多月后又生变数,9月25日这一上市许可被欧盟委员会撤销。此次撤销由阿斯利康提起的一起诉讼引发。其指审批过程中不当引用了尚处数据保护期的泰瑞沙(奥希替尼)临床数据。翰森制药表示,本次仅为程序性纠纷,不涉及药物安全性与疗效问题。9月29日,公司重新递交上市许可申请,10月7日获欧洲药品管理局(EMA)受理。
尽管出海偶有受挫,但众多创新药公司的商业化兑现已势不可挡——多家Biotech实现创新药收入零突破,创新药也逐渐转为传统药企的业绩增长引擎。跨国药企正用一份份授权合同,为中国生物医药的创新实力投下信任票。
(文章来源:财中社)




