“稳”与“进”构成了这家全球最大涉农银行的底色。
10月30日,农业银行(601288.SH;01288.HK)披露的三季报显示,今年前三季度实现营业收入6188.12亿元,同比增长12.33%;归属于母公司股东的净利润2365.46亿元,同比增长7.1%。
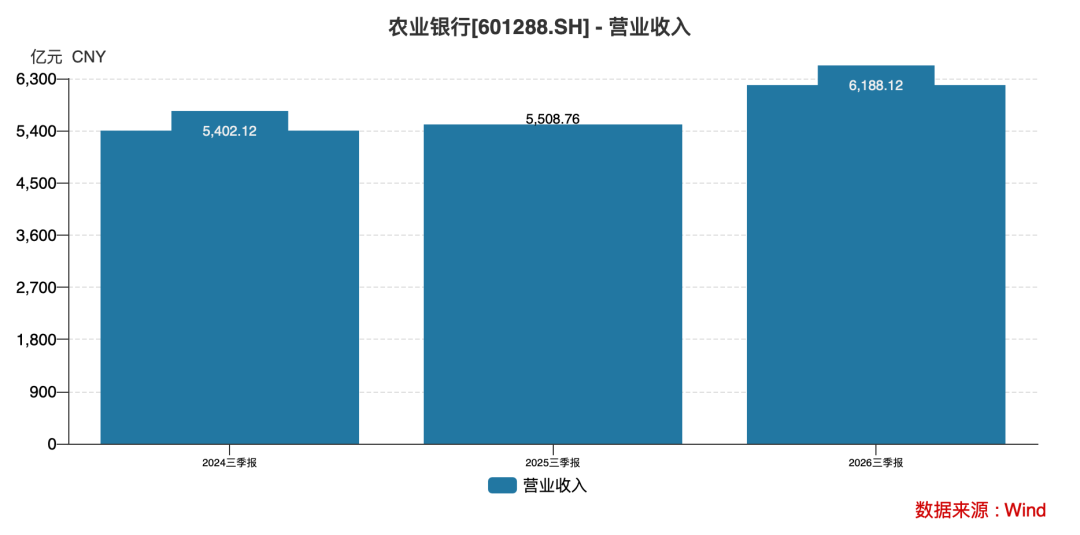
营收与归母净利润增速均在四大行中位居首位的农业银行,经营质量的底色也十足——净息差企稳于1.28%,不良贷款率逐季下行至1.23%,贷款拨备余额突破万亿元。
这意味着,在银行业净息差普遍承压背景下,农业银行不仅交出了一份含金量高的“成绩单”,还在深耕县域的同时,打造了服务“三农”样板。
营收净利增速领跑四大行

数据显示,2026年前三季度,农业银行实现营业收入6188.12亿元,同比增长12.33%,增速较上半年提升1.3个百分点;实现净利润2374.50亿元,同比增长6.80%;归母净利润2365.46亿元,同比增长7.1%,增速较上半年提高2.2个百分点。
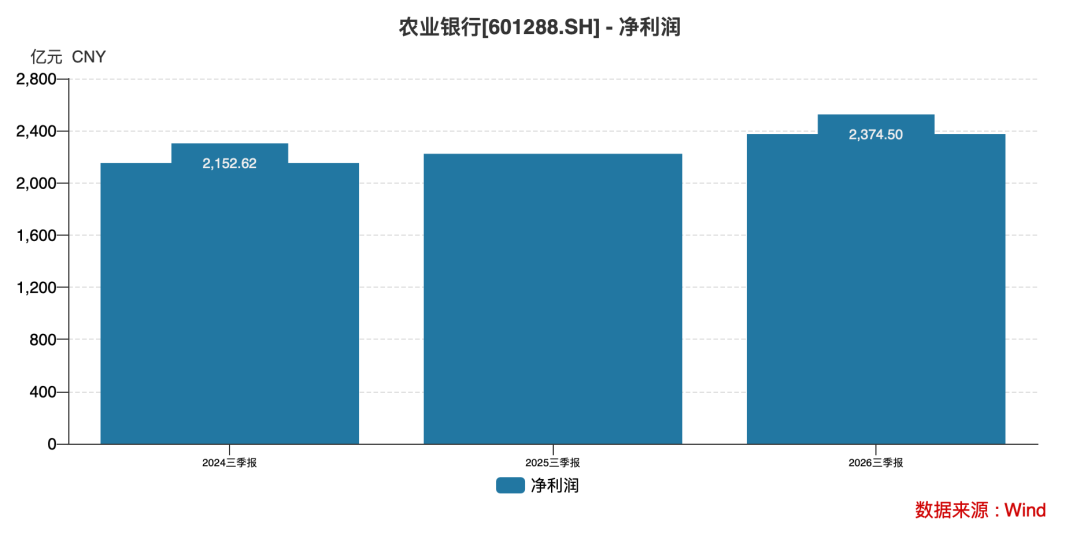
单看第三季度,营收2079.41亿元,同比增长14.92%;归母净利润901.65亿元,同比增长10.84%,单季增速明显加快。
横向对比,农行的成长性在四大行中尤为突出。据已披露三季报,工商银行、建设银行、中国银行前三季度归母净利润增速分别为5.83%、6.55%、5.53%,农行以7.1%居首,营收增速亦领跑同业。
而利润增长的支撑来自两端:一边是利息净收入稳步扩张,前三季度利息净收入4725.41亿元,同比增长10.59%,增速在四大行中最快;另一边是负债成本持续下行,利息支出同比下降5.6%,对利润形成正面支撑。
在此带动下,农行的年化加权平均净资产收益率(ROE)达10.68%,同比提升0.21个百分点。
进一步映射到净息差上,则是延续平稳运行态势。前三季度,农行的净息差为1.28%,与上半年持平。
这得益于资产负债两端的双向调节:资产端坚持量价协同、优化信贷结构,新发放贷款利率保持同业相对优势;负债端,遍布城乡的网点布局(约56.8%网点位于县域乡镇)为存款稳定提供基础。
数据显示,前三季度农行全口径客户存款余额达41.04万亿元,日均存款余额39.6万亿元,新增3.69万亿元,同比增长10.27%,居可比同业前列。
不过,农业银行管理层也坦言,若市场利率继续下行或存款竞争加剧,负债成本控制将受挑战,预计全年净息差总体稳定但回升空间有限。
不良率逐季下降,拨备余额破万亿

在加大信贷投放的同时,农行资产质量持续改善。
数据显示,截至9月末,不良贷款余额3586.68亿元,较上年末增加152.12亿元;不良贷款率1.23%,较上半年末环比下降2个基点,较上年末下降4个基点,呈逐季下行态势。
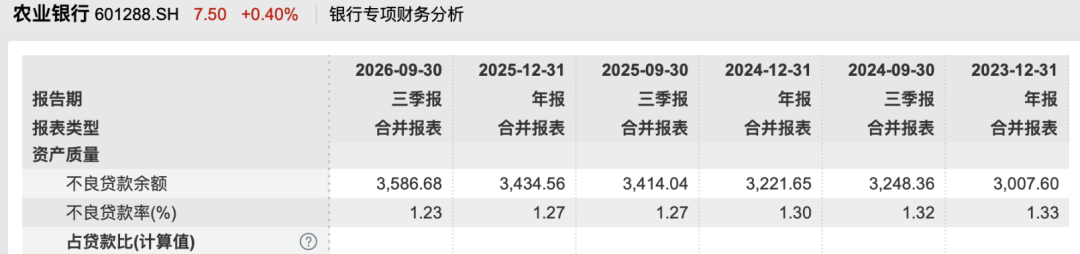
其中,逾期贷款率1.23%,关注类贷款占比1.38%,均稳中有降。尤为关键的是,逾期贷款与不良贷款的“剪刀差”已连续25个季度保持负值,潜在风险出清较为彻底。
风险抵补能力方面,农行继续保持同业领先。截至9月末,贷款拨备余额达10370亿元,是目前唯一一家拨备余额突破万亿元的商业银行;拨备覆盖率为289.13%,具备较强的风险吸收能力。
事实上,充裕的“安全垫”既为应对风险提供缓冲,也为后续经营留出了空间。
对于重点领域风险,中国农业银行管理层表示,将持续加强逾期贷款管理,建立数字化风控中心,综合运用清收、核销、重组、资产证券化等方式化解存量风险,下一步重点加强房地产和地方政府融资平台等领域风险监测,严格落实项目资金封闭运行要求。
农业银行信用管理部副总经理李红伟在业绩说明会上表示,预计信贷资产质量将继续保持良好态势,不良率、逾期率等指标均保持稳定并处于可比同业较优水平;针对普惠零售风险,农行将突出基层点多面广、客户经理队伍强的特色,做实线下实地调查,并运用人工智能手段开展多维风险画像。
从“规模驱动”到“质量优先”

规模扩张不再是唯一追求。三季报显示,农行正由“规模驱动”转向“质量优先”,信贷投放更加强调结构优化与风险匹配。
截至9月末,发放贷款和垫款总额29.13万亿元,较上年末增加1.99万亿元,增速7.35%;含贷款与债券在内的大口径融资增量达3.8万亿元,其中债券新增1.8万亿元,增速11.21%,实体融资供给保持领先。
结构上,农行加大重点领域精准投放。科技金融方面,科技型企业、科技型中小企业贷款增速分别达28%、34%,有序推进AIC股权投资试点,已设立试点基金33只,投资86个科创项目,前三季度主承销科创债49只,规模1346亿元。
绿色金融方面,绿色贷款余额6.59万亿元,增速11.49%;普惠金融方面,普惠贷款余额4.91万亿元,新增5633亿元,有贷客户数561万户,新增37万户,均居可比同业首位。
稳投资、促消费方面,基础设施相关行业贷款增量超3000亿元,个人消费类贷款余额1.5万亿元,新增717亿元,增量保持同业首位。
从增量看,前三季度,农行新增贷款约1.99万亿元,在四大行中规模最大。其中,对基础设施、科技、县域等领域的倾斜尤为明显。
进一步折射出该行从“铺规模”到“调结构”的经营转向。
深耕县域,筑牢服务“三农”基本盘

“三农”和县域是农业银行区别于其他大行的特色,也是其差异化竞争力的根基。
三季报显示,截至9月末,县域发放贷款余额突破12万亿元,达12.04万亿元,较上年末新增1.1万亿元,增速10.11%,余额占境内贷款比重进一步提升至41.92%。
支农特色产品保持较快增长。农户专属产品“惠农e贷”余额2.1万亿元,增速15.1%;粮食和重要农产品保供领域贷款余额1.47万亿元,增速22.1%,高于全行贷款增速14.7个百分点;乡村产业、乡村建设领域贷款余额分别为3.18万亿元、2.66万亿元,增速分别为19.4%、8.1%。
依托“农银惠农云”平台,农行已建设3000多家惠农服务站,把金融服务延伸到田间地头。从增量看,县域贷款增量占全行贷款增量的比例超过五成,是名副其实的“增长极”。县域既是沉甸甸的责任,也是广阔的市场空间,正成为其穿越周期,稳增长的“压舱石”。
从三季报看,农业银行交出了量质并举、稳中有进的高质量答卷。规模保持较快扩张,盈利增速领跑四大行,净息差逆势企稳,资产质量持续向优,风险抵补能力行业领先,县域、科技、绿色、普惠等特色领域亮点纷呈。
当然,挑战同样不容忽视——净息差回升空间有限,中间业务收入承压,以及房地产与地方政府融资平台等重点领域风险的持续化解,都将是考验农行“质量优先”成色的试金石。
如何在稳健与进取之间找到更优平衡,将是农业银行要面对的长期课题。
(文章来源:产业资本)




