随着10月末的披露收官,9家A股上市股份制银行2026年三季报全部落地。按各家披露数据加总,前三季度9家股份行合计实现营业收入约1.16万亿元,合计归母净利润约3913亿元。
整体看,股份行经营呈现“营收回暖、利润分化、息差筑底、质量分化”的复杂图景:9家银行营收全部实现正增长,复苏面之广为近年来少见;5家归母净利润正增长、4家负增长,“增收不增利”与“增收又增利”并存;净息差在底部区域逐步企稳,但头部与尾部差距扩大至35个基点以上;资产质量总体平稳,个别银行主动加大风险出清。
这意味着,随着息差收窄压力与信用成本集中释放,股份行的盈利曲线与估值分化正在重塑之中。
营收全线转正,净利“五升四降”
前三季度,9家股份行营业收入全部实现同比正增长。
数据显示,招商银行以2648.52亿元营收居首,同比增长5.34%;华夏银行增速最高,达18.5%,主要受利息净收入及公允价值变动损益增加带动;浦发银行、中信银行、平安银行分别增长4.42%、3.33%和2.4%;兴业银行、光大银行、浙商银行增速在0.14%至0.29%之间,其中兴业银行营收增速由负转正,光大银行三季度单季营收同比增长11%,年内首次转正。其中,招商银行营收与归母净利润双双断层式领先,前三季度归母净利润1164.76亿元,同比增长2.38%,两项指标均为9家之最。
利润端分化明显。浦发银行归母净利润405.72亿元,同比增长4.52%,增速居9家之首,且较上半年进一步提速;中信银行552.93亿元,较上年同期增长3.56%;招商银行1164.76亿元,增长2.38%;平安银行391.86亿元,同比增长2.2%;浙商银行117.8亿元,增长仅0.96%,营收与净利却连续三个季度实现了正增长。
负增长的4家银行中,光大银行降幅最大,归母净利润282.71亿元,同比下降23.63%;华夏银行147.41亿元,下降18.02%;民生银行243.23亿元,下降14.78%;兴业银行606.91亿元,下降3.79%,但降幅较上半年收窄0.87个百分点。
“增收不增利”的主要原因在于信用减值计提集中释放。华夏银行前三季度信用减值损失339.63亿元,同比增长86.63%,拨备前利润则同比增长27.18%;光大银行信用减值损失316.62亿元,同比增长68%。两家银行以当期利润表承压,换取存量风险加速出清,属于“先出清,再修复”的主动选择。
息差底部企稳,招行1.82%领跑
众所周知,净息差是观察股份行经营韧性的核心变量。
数据显示,截至今年三季度末,招商银行净息差1.82%,居9家之首,连续两个季度环比持平,结束此前收窄态势;平安银行1.80%的净息差,同比回升1个基点,负债端成本优化成效显现——存款付息率降至1.35%,同比下降35个基点的同时,计息负债付息率降至1.39%,同比下降34个基点。华夏银行、民生银行息差同比分别回升3个基点和5个基点,分别为1.58%和1.47%。
多数银行息差仍在收窄,但幅度趋缓。兴业银行、中信银行均为1.60%,同比分别下降12个基点和3个基点。其中,中信银行为9家降幅最小;浙商银行1.55%,同比下降12个基点;浦发银行、光大银行息差企稳在约1.43%水平(券商测算口径)。
息差分化的背后是负债成本管理的差异。招商银行活期存款占比近半,存款成本率环比再降2个基点,以负债端定价权“焊住”息差;平安银行、华夏银行与民生银行均实现息差逆势回升;华夏银行成本收入比降至25.23%、同比下降4.72个百分点;光大银行负债成本率下降26个基点。
值得注意的是,头部与尾部银行息差差距超过35个基点,意味着在相同资产端环境下,尾部银行需要付出更多努力才能追平头部的盈利水平。
市场机构普遍判断,2027年股份行净息差收窄幅度将继续趋缓,但“企稳”不等于“回升”,资产端收益率下行尚未结束,高息定期存款重新定价带来的红利亦将减弱。
资产质量总体平稳,光大银行主动出清
截至三季度末,9家股份行不良贷款率从低到高依次为:招商银行0.94%、平安银行1.05%、兴业银行1.08%、中信银行1.15%、浦发银行1.24%、浙商银行1.36%、民生银行1.46%、华夏银行1.50%、光大银行1.54%。
多数股份行的不良率与上年末持平或小幅下行:华夏银行下降5个基点、民生银行下降3个基点、浦发银行下降2个基点,也是该行连续第六年的下降;招商银行、兴业银行、中信银行、平安银行、浙商银行则与上年末持平。
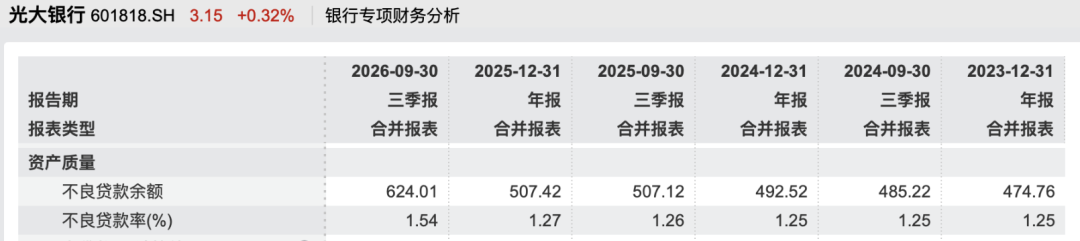
光大银行是唯一不良率明显上升的银行,不良率由上年末的1.27%升至1.54%,不良贷款余额624.01亿元,较上年末增加116.59亿元。同期,拨备覆盖率降至143.67%、下降30.47个百分点,主要系该行主动加大不良贷款认定与核销力度。
其他8家股份行的拨备覆盖率方面,招商银行389.39%最厚,兴业银行222.68%、平安银行214.75%、中信银行201.94%居前;华夏银行144.21%、光大银行143.67%、民生银行142.21%相对偏薄。
与此同时,与不良率关联较近的关注类贷款占比在股份中普遍小幅上行:招商银行1.59%,较上年末上升0.16个百分点;中信银行1.74%,上升0.12个百分点;兴业银行1.77%,上升0.08个百分点;平安银行2.07%,关注类余额较上年末增长19.5%;民生银行、华夏银行关注类贷款占比则分别降至2.66%和2.60%。浦发银行、光大银行、浙商银行未在季报中披露该指标。
整体看,股份行以当期利润的承压换取了资产质量的稳健,抗风险能力进一步提升。
非息收入“挑大梁”
在利息净收入承压的背景下,非利息收入成为增长主动力。
数据显示,招商银行非息净收入954.73亿元,同比增长4.48%,占营收比重达36.05%,为9家最高;平安银行35.25%的营收比重次之,非息净收入约363.4亿元,同比增长6.5%;华夏银行非息净收入256.55亿元,同比增长38.03%;中信银行、浙商银行、兴业银行非息净收入分别增长7.02%、7.49%和5.52%。民生银行、光大银行非息净收入同比则有所下降。
其中,财富管理回暖是共性亮点。招商银行财富管理手续费收入235.04亿元,同比增长13.71%;平安银行财富管理手续费收入增长17.6%;民生银行财富管理中收38.88亿元,同比增长27.27%。零售AUM方面,招商银行达18.71万亿元、较年初增长9.52%,中信银行零售AUM增长9.81%。
对公业务成为扩表主支撑,科技、绿色金融放量。兴业银行的公司贷款较上年末增长10.05%、科技金融贷款增长16.22%、绿色金融增长11.95%;浦发银行科技金融贷款超1.18万亿元、增长12.92%;华夏银行科技贷款、绿色贷款分别增长32.9%和23.9%。
与之相对,零售贷款普遍收缩。兴业银行、民生银行个人贷款分别下降5.30%和5.75%,平安银行零售贷款较上年末微降0.3%,9家股份行零售贷款无一实现正增长。
这意味着,股份行对公扛规模与零售扛风险的格局在延续……
同期,存款竞争同样激烈,华夏银行、浦发银行、浙商银行存款较上年末分别增长8.60%、8.00%和7.27%,低成本负债的获取能力正在决定各家息差与盈利走向。
从三季报看,股份行在息差底部交出了一份“分化”成绩单的同时,营收普遍回暖,利润有增有减,资产质量总体平稳,中期分红与资本补充同步推进。
据了解,招商银行中期分红比例达35%,计划于2027年1至2月实施;光大银行中期分红每10股派0.81元(含税);华夏银行年内发行多期金融债及200亿元无固定期限资本债券补充资本。
市场机构预计,股份行利润拐点将滞后于息差企稳,需待减值计提洪峰过去;零售风险暴露高峰或于2027年见顶。
显然,在息差底部,只有把负债成本、资产结构与风险确认三件事同时做对的股份行,才能率先走出分化与兑现估值修复。
(文章来源:产业资本)




